Tài chính mua nhà 2027 nên được chuẩn bị từ tổng nguồn vốn, mức vay có thể duy trì và chi phí phát sinh đến lúc nhận nhà.
Nhiều người bắt đầu tìm nhà khi đã dành dụm được một khoản tiền tương đối lớn.
Nhưng chỉ sau vài buổi tư vấn, họ dễ bị cuốn vào các câu hỏi như dự án nào đang mở bán, chính sách nào hấp dẫn hoặc căn hộ nào có thể tăng giá.
Trước khi chọn dự án, nên xây dựng một kế hoạch tài chính rõ ràng.
Điều này giúp người mua biết đâu là giới hạn ngân sách và tránh đưa ra quyết định chỉ dựa trên khoản thanh toán ban đầu.
Tài chính mua nhà 2027 – Bước 1: Tính tổng nguồn vốn hiện có
Nguồn vốn không chỉ gồm tiền trong tài khoản ngân hàng.
Người mua có thể có tiền tiết kiệm, tài sản có khả năng chuyển đổi thành tiền hoặc những khoản thu đã có lịch nhận rõ ràng.
Tuy nhiên, không nên cộng những khoản thu chưa chắc chắn vào ngân sách mua nhà.
Một hợp đồng kinh doanh chưa được thanh toán, khoản thưởng dự kiến hoặc bất động sản đang rao bán đều có rủi ro về thời điểm thu tiền.
Nên phân loại nguồn vốn thành hai nhóm: đã sẵn sàng và còn phụ thuộc điều kiện.
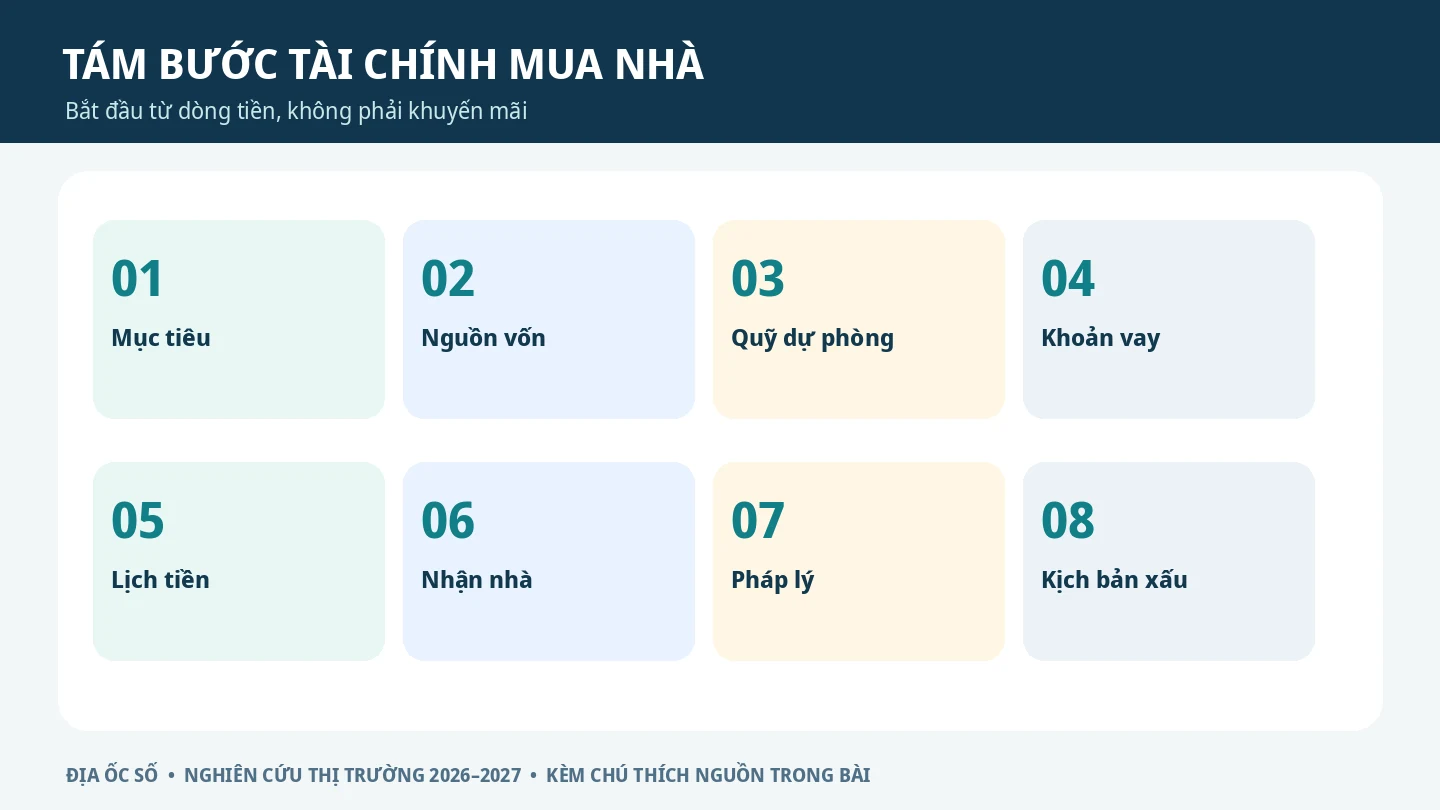
Bước 2: Dự phòng trước khi trả tiền mua nhà
Giả sử gia đình có 2 tỷ đồng tiền tiết kiệm.
Nếu dự kiến cần 200 triệu đồng cho dự phòng sinh hoạt, 150 triệu đồng cho nội thất và 50 triệu đồng cho những chi phí phát sinh, khoản vốn có thể dành cho thanh toán tiền nhà sẽ còn 1,6 tỷ đồng.
Các khoản trên chỉ là ví dụ. Mỗi gia đình cần tính theo hoàn cảnh của mình.
Điểm quan trọng là giữ lại đủ nguồn lực để không phải sử dụng những khoản vay chi phí cao khi xuất hiện tình huống bất ngờ.
Bước 3: Xác định khoản vay có thể duy trì
Thay vì bắt đầu từ hạn mức tối đa ngân hàng đồng ý cho vay, hãy bắt đầu từ số tiền gia đình có thể trả đều đặn.
Giả sử thu nhập thực nhận là 60 triệu đồng/tháng và chi phí sinh hoạt thiết yếu là 28 triệu đồng.
Phần còn lại là 32 triệu đồng, nhưng không nên mặc định dùng toàn bộ để trả nợ.
Gia đình còn cần tiết kiệm, dự phòng và những khoản chi không thường xuyên.
Một nguyên tắc thận trọng là thử phân bổ tiền trả nợ trong khoảng 30–40% thu nhập ổn định, sau đó điều chỉnh theo số người phụ thuộc và tính chất công việc.
Đây là ngưỡng tự kiểm tra dòng tiền, không phải quy định chung về phê duyệt tín dụng.
Bước 4: Lập lịch thanh toán theo thời gian
Nếu mua căn hộ đang xây dựng, hãy đưa toàn bộ các đợt thanh toán vào bảng dự kiến theo tháng hoặc quý.
Ví dụ, giá trị căn hộ 5 tỷ đồng, tiền thanh toán theo tiến độ có thể phân bổ nhiều đợt trước khi bàn giao.
Người mua cần biết mỗi đợt phải thanh toán từ vốn tự có hay vốn ngân hàng, khoản vay bắt đầu tính lãi khi nào và thời điểm nào áp lực tài chính cao nhất.
Trường hợp có ưu đãi hỗ trợ lãi suất, cần lập thêm dòng tiền sau khi chương trình kết thúc.
Các giả định tài chính nên được đặt trong bối cảnh lạm phát và chi phí vốn. Bài nghiên cứu Kinh tế cuối năm 2026 và triển vọng bất động sản 2027 cung cấp phần tổng quan để xây dựng các kịch bản này.
Bước 5: Tính chi phí nhận nhà
Ngoài giá căn hộ, cần xem đến kinh phí bảo trì nếu áp dụng, phí quản lý, chi phí nội thất, thiết bị gia dụng, chuyển nhà và những khoản thu theo hợp đồng.
Căn hộ bàn giao cơ bản và căn hộ có đầy đủ nội thất sẽ có ngân sách hoàn thiện khác nhau.
Đối với căn hộ dự kiến khai thác cho thuê, chi phí đưa căn hộ vào trạng thái có thể cho thuê cần được tính vào tổng vốn đầu tư.
Bước 6: Đọc hồ sơ pháp lý và hợp đồng
Người mua cần kiểm tra đúng chủ thể bán, hồ sơ của dự án, điều kiện giao dịch, loại sản phẩm, diện tích, thời điểm bàn giao, điều khoản thanh toán và trách nhiệm các bên.
Không nên suy luận tất cả sản phẩm trong cùng một dự án có điều kiện sở hữu giống nhau.
Với dự án có cả căn hộ ở và sản phẩm thương mại dịch vụ, cần phân biệt rõ công năng, thời hạn và quyền lợi của từng nhóm.
Bước 7: Thử tình huống xấu
Một kế hoạch phù hợp nên trả lời được ba câu hỏi.
Nếu lãi suất tăng thêm 2–3 điểm phần trăm, gia đình có tiếp tục trả nợ được không?
Nếu thu nhập giảm trong sáu tháng, quỹ dự phòng có đủ không?
Nếu thời điểm bàn giao hoặc bán tài sản kéo dài hơn dự kiến, gia đình có phải vay thêm ngoài kế hoạch không?
Nếu một tình huống có thể khiến phương án tài chính mất cân đối, nên điều chỉnh số tiền vay hoặc ngân sách mua.
Bước 8: Chỉ chọn nhà sau khi biết giới hạn tài chính
Khi đã có ngân sách rõ ràng, việc tìm kiếm dự án sẽ đơn giản hơn.
Người mua có thể đối chiếu sản phẩm theo vị trí, diện tích, lịch thanh toán, pháp lý và nhu cầu sử dụng thay vì bị dẫn dắt bởi các chương trình khuyến mãi.
Tại Địa Ốc Số, các trang dự án như TT Genesis, Celesta Gold hay The Privé có thể được dùng để tham khảo thông tin sản phẩm, sau đó lập bảng tài chính theo đúng mã căn và phương án thanh toán.
Với dự án phát triển theo nhiều tòa như The Win City, bảng tài chính nên lập riêng cho đúng tòa và loại sản phẩm. Các đợt thanh toán, thời điểm vay và chi phí nhận nhà cần gắn với hồ sơ căn lựa chọn, thay vì áp một lịch chung cho toàn dự án.
Với MIDORI PARK The NEST tại khu vực thành phố mới Bình Dương trước đây, kế hoạch nhận nhà cũng cần được ghép với ngân sách nội thất và thời điểm chuyển nơi ở. Cách lập bảng theo từng dự án giúp gia đình thấy rõ lúc nào tiền tích lũy phải sẵn sàng, thay vì chỉ so tỷ lệ thanh toán đợt đầu.
Kết luận
Chuẩn bị tài chính mua nhà 2027 không chỉ là tiết kiệm được bao nhiêu tiền, mà còn là hiểu rõ mỗi khoản phải trả trong tương lai.
Một căn hộ phù hợp cần đáp ứng nhu cầu sống mà vẫn duy trì được sự an toàn tài chính của gia đình.
Những tỷ lệ và ví dụ tài chính trong bài nhằm hỗ trợ lập kế hoạch, không thay thế tư vấn tín dụng hoặc tư vấn pháp lý cho giao dịch cụ thể.