Vay ngân hàng mua căn hộ phù hợp khi nghĩa vụ trả nợ đi cùng nguồn thu ổn định và quỹ dự phòng của gia đình.
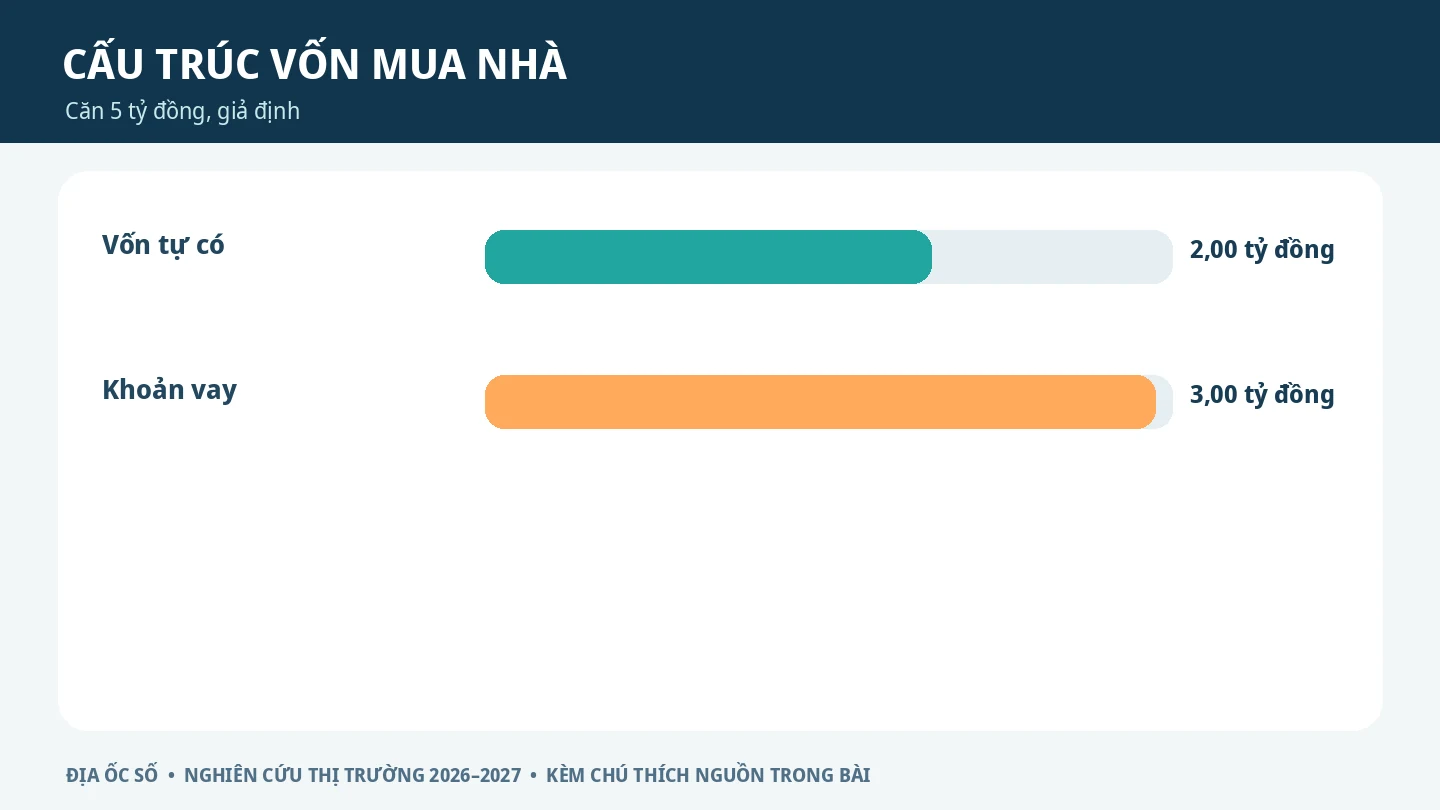
Một gia đình có sẵn 2 tỷ đồng, muốn mua căn hộ giá 5 tỷ đồng. Nếu đợi tích lũy đủ toàn bộ giá trị căn hộ, họ có thể phải chờ thêm nhiều năm. Nhưng nếu vay ngân hàng 3 tỷ đồng, khoản trả góp sẽ trở thành một cam kết tài chính dài hạn.
Vậy nên vay ngay hay tiếp tục tiết kiệm?
Không có đáp án chung cho mọi người. Cần xem mục đích mua nhà, thu nhập, nghĩa vụ tài chính và khả năng duy trì kế hoạch nếu điều kiện thay đổi.
Bài toán căn hộ 5 tỷ đồng
Giả sử gia đình có các thông số sau:
| Khoản mục | Giá trị giả định |
|---|---|
| Giá căn hộ | 5 tỷ đồng |
| Vốn tự có | 2 tỷ đồng |
| Khoản vay | 3 tỷ đồng |
| Thời hạn vay | 20 năm |
| Lãi suất giả định | 9%/năm |
Nếu trả đều cả gốc và lãi, khoản thanh toán hằng tháng khoảng 27 triệu đồng trong giả định lãi suất giữ nguyên.
Với thu nhập thực nhận của gia đình là 70 triệu đồng/tháng, khoản trả này chiếm gần 39% thu nhập.
Tỷ lệ ấy chưa tự động cho biết khoản vay an toàn hay nguy hiểm. Cần tiếp tục xem gia đình đang nuôi con, có nợ khác, phải thuê nhà hay cần dành tiền cho công việc kinh doanh.
Nếu thu nhập chỉ còn 50 triệu đồng khi một thành viên mất việc tạm thời, khoản vay sẽ chiếm khoảng 54% thu nhập, khiến tình hình hoàn toàn khác.
Không nên dùng hết tiền tiết kiệm để trả trước
Giả sử gia đình có đúng 2 tỷ đồng và đưa toàn bộ vào tiền mua nhà. Sau đó phát sinh chi phí nội thất, bảo hiểm, đi lại hoặc một khoản y tế bất ngờ, họ có thể phải vay thêm.
Vì vậy, trước khi xác định số tiền trả trước, nên tách riêng quỹ dự phòng.
Một phương án có thể là duy trì khoản dự phòng tương đương 6–12 tháng chi phí thiết yếu và nghĩa vụ trả nợ, tùy mức độ ổn định thu nhập.
Đây là nguyên tắc quản trị rủi ro tham khảo, không phải tỷ lệ bắt buộc do ngân hàng quy định.
Trước khi đối chiếu phương án vay với thị trường, có thể tham khảo bài nghiên cứu Kinh tế cuối năm 2026 và triển vọng bất động sản 2027.
Mua để ở khác mua để đầu tư
Nếu mua để ở, giá trị căn hộ còn nằm ở việc ổn định cuộc sống, rút ngắn đường đi làm, phù hợp trường học của con và hạn chế phải chuyển chỗ ở.
Người mua có thể chấp nhận một số chi phí mà họ xem là hợp lý cho nhu cầu sử dụng lâu dài.
Nếu mua để đầu tư cho thuê, tiêu chí cần khắt khe hơn. Phải so sánh tiền thuê thực nhận với lãi vay, phí quản lý, bảo trì và thời gian trống khách.
Khoản vay trả góp 27 triệu đồng/tháng nhưng tài sản chỉ tạo ra 15 triệu đồng tiền thuê không có nghĩa người đầu tư chỉ lỗ 12 triệu đồng về mặt kinh tế, bởi tiền trả góp có cả phần gốc làm tăng vốn sở hữu. Tuy nhiên, dòng tiền hằng tháng vẫn âm 12 triệu đồng trước các chi phí khác.
Đó là áp lực tài chính thực tế cần chuẩn bị.
Vay ngân hàng mua căn hộ đang xây dựng cần tính gì?
Căn hộ đang xây dựng thường có lịch thanh toán theo tiến độ. Người mua có thể không phải giải ngân toàn bộ khoản vay ngay từ đầu.
Nhưng cần kiểm tra thời điểm ngân hàng giải ngân, phần vốn tự có phải thanh toán, điều kiện bàn giao và giai đoạn bắt đầu trả lãi.
Chẳng hạn, khi cân nhắc Celesta Gold hoặc Khải Hoàn Prime, khách hàng nên đối chiếu tiến độ dự án với thời điểm dự kiến nhận nhà và ngân sách từng năm.
Một kế hoạch thanh toán dễ chịu trong năm đầu chưa đủ để khẳng định toàn bộ thương vụ phù hợp.
Một lựa chọn khác là Bcons Solary tại phường Tân Đông Hiệp, có cơ cấu căn hộ và sản phẩm dịch vụ. Với mỗi loại sản phẩm, kế hoạch vay cần đi cùng công năng, hồ sơ giao dịch và mục đích sử dụng; thông tin tài chính của căn hộ ở không được áp dụng nguyên vẹn cho sản phẩm dịch vụ.
Khi nào nên hoãn quyết định mua?
Nên cân nhắc hoãn hoặc giảm ngân sách nếu thu nhập chưa ổn định, đang có nhiều khoản nợ, chưa có quỹ dự phòng hoặc chỉ có thể trả nợ khi lãi suất giữ ở mức thấp nhất.
Nếu mua để ở, cũng cần tránh quyết định vội chỉ vì một chương trình khuyến mãi sắp hết hạn.
Chính sách bán hàng có thể thay đổi; khả năng trả nợ của gia đình mới là yếu tố cần giữ vững.
Kết luận
Có nên vay ngân hàng mua căn hộ năm 2027 hay không phụ thuộc chủ yếu vào sức khỏe tài chính của người mua, không phụ thuộc vào việc dự đoán đúng thời điểm thị trường tăng giá.
Một khoản vay phù hợp là khoản vay giúp gia đình sở hữu nơi ở mà vẫn giữ được khả năng sống ổn định, tích lũy và dự phòng.
Các ví dụ và ngưỡng dự phòng là giả định phục vụ lập kế hoạch, không phải tư vấn tín dụng cá nhân.