Khi tìm hiểu giá bán và thanh toán Palm River, điều hữu ích nhất là đặt ba thông tin cạnh nhau: giá của đúng căn, những khoản đã bao gồm và lịch phải chuẩn bị tiền. Một đơn giá hấp dẫn chỉ trở thành phương án phù hợp khi tổng ngân sách và thời điểm cần vốn khớp với kế hoạch của gia đình.
Thông tin giới thiệu Palm River đang nêu giá tham khảo từ khoảng 168 triệu đồng/m² thông thủy, gồm thuế giá trị gia tăng (VAT) và kinh phí bảo trì, trước chiết khấu. Đây là mốc để hình dung nhóm ngân sách; báo giá của căn cụ thể và chính sách có hiệu lực tại thời điểm lựa chọn là đầu vào cho kế hoạch thanh toán.
Kế hoạch sở hữu bắt đầu từ việc nhận diện sản phẩm và đơn vị triển khai. Hướng Việt Properties là đơn vị phát triển Palm River, còn Công ty TNHH Nam Rạch Chiếc là pháp nhân chủ đầu tư được giới thiệu tại dự án. Từ tổng thể phát triển đến báo giá của đúng căn, mỗi lớp thông tin giúp gia đình nối lựa chọn không gian sống với kế hoạch vốn của mình.
Giá bán và thanh toán Palm River: bắt đầu từ diện tích tính giá
Thông thủy là cơ sở diện tích sử dụng được ghi trong bảng giới thiệu căn hộ, cần phân biệt với cột diện tích tim tường. Khi so hai báo giá, hãy giữ đúng nhãn của tài liệu và dùng cùng một cơ sở tính. Một đơn giá theo diện tích tim tường không thể được đặt cạnh giá theo thông thủy rồi kết luận phương án nào thấp hơn chỉ từ hai con số.
Tương tự, cần đọc đơn giá cùng các khoản đã gồm. Với mốc tham khảo nêu trên, VAT và kinh phí bảo trì đã được tính trong thông tin giới thiệu; không cộng lại hai khoản này lần nữa vào chính mốc đó. Nếu báo giá khác trình bày giá chưa gồm các khoản trên, nên đưa từng dòng về cùng phạm vi trước khi so sánh.
Từ đơn giá đến tổng giá: một phép minh họa đúng cơ sở
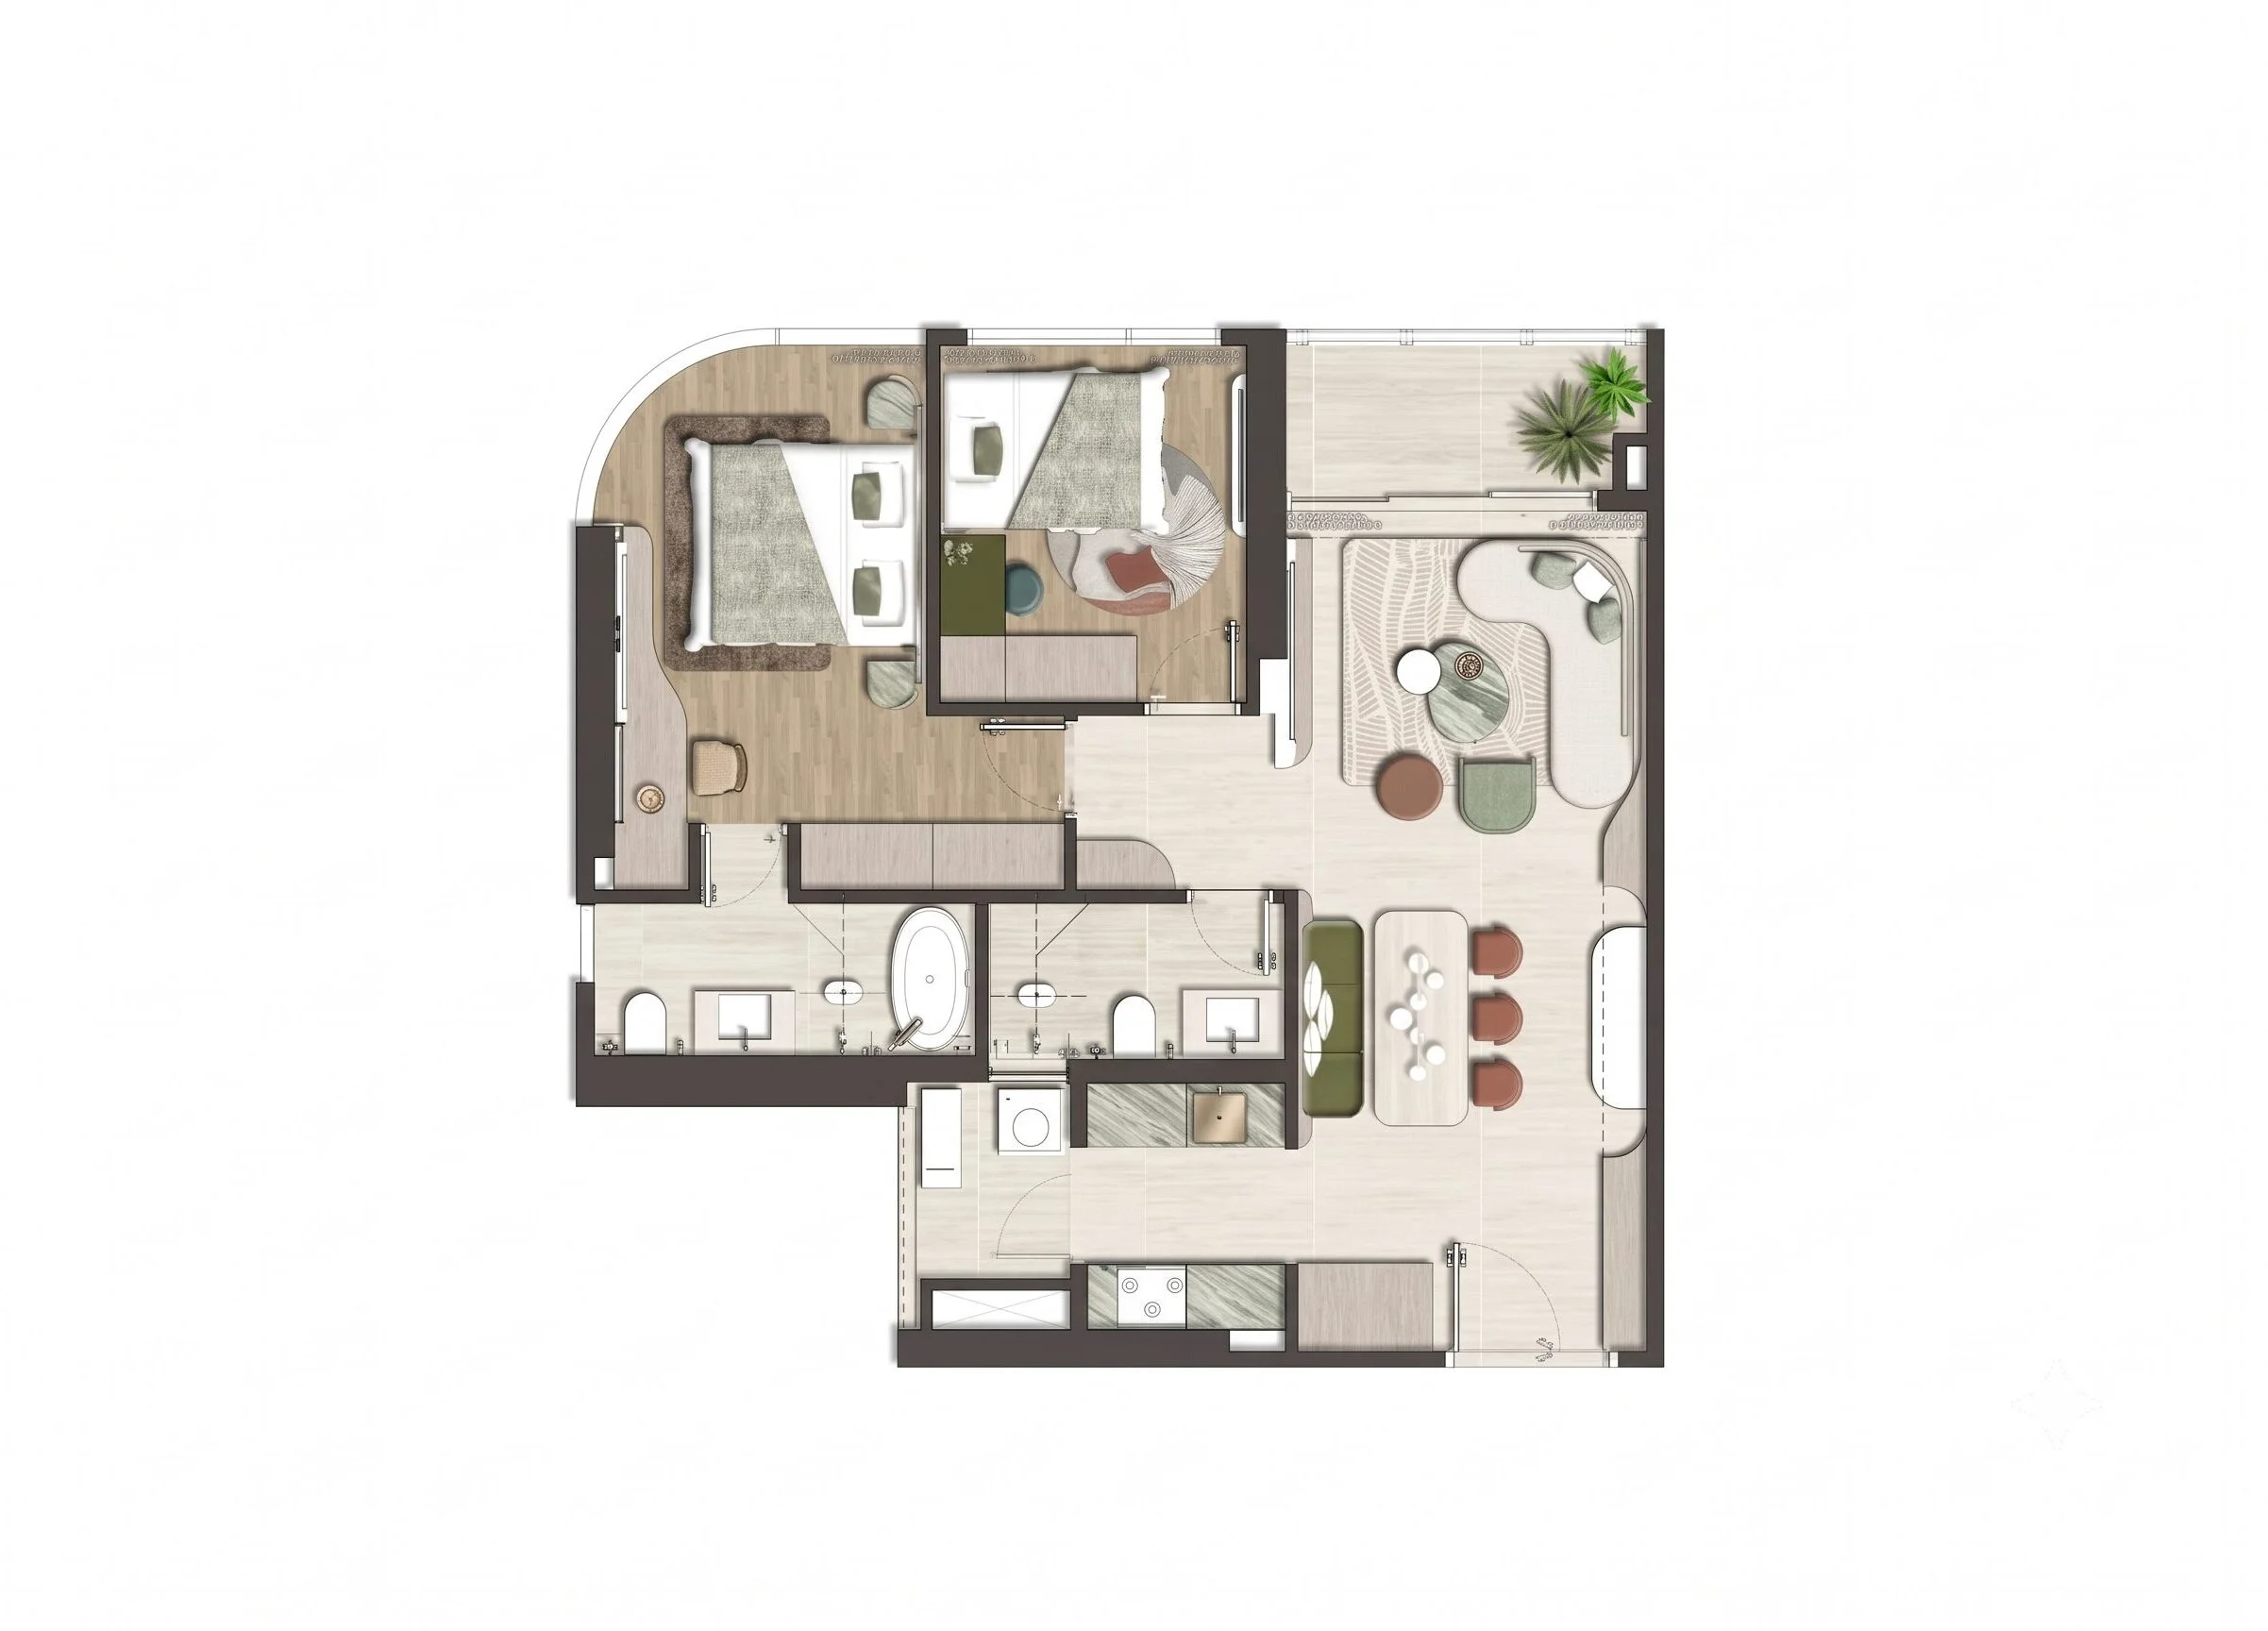
Với mẫu hai phòng ngủ có diện tích tham chiếu 75,8 m² thông thủy, giả sử áp dụng đơn giá 168 triệu đồng/m², phép nhân là 75,8 × 168 = 12.734,4 triệu đồng, tương đương 12,7344 tỷ đồng. Ví dụ này giúp hình dung quy mô ngân sách trên cùng cơ sở diện tích, không phải báo giá cho một mã căn đang bán.
Không nên lấy 84,9 m² tim tường của mẫu căn để nhân với đơn giá thông thủy. Hai con số diện tích biểu thị hai cơ sở khác nhau. Khi đã chọn một mã căn, hãy dùng bảng diện tích và báo giá gắn với chính mã ấy, gồm tòa, tầng, vị trí và thời điểm áp dụng.
| Nhóm căn | Mốc tổng giá tham khảo được giới thiệu |
|---|---|
| Studio — căn hộ không gian mở | Từ khoảng 5,8 tỷ đồng |
| Căn hộ 1 phòng ngủ | Từ khoảng 9,3 tỷ đồng |
| Căn hộ 2 phòng ngủ | Từ khoảng 12,7 tỷ đồng |
| Căn hộ 3 phòng ngủ | Từ khoảng 19,3 tỷ đồng |
Các mốc “từ” trong bảng là thông tin tham chiếu theo nhóm sản phẩm, không phải giá đồng loạt cho mọi căn. Chúng cũng không mặc nhiên cùng mã căn hoặc cùng điều kiện chiết khấu với ví dụ tính trên. Người cần hai phòng ngủ có thể bắt đầu từ nhóm 2PN, rồi cân công năng, vị trí và mức vốn phù hợp; 2PN là cách viết ngắn của căn hai phòng ngủ.
Lập khung ngân sách sở hữu trước khi chọn lịch thanh toán
Một kế hoạch gọn nên tách tiền mua căn hộ, khoản chuẩn bị cho tổ ấm và chi phí vay nếu có. Cách tách này giúp gia đình biết tiền nào dùng để hoàn thành nghĩa vụ mua nhà, tiền nào dành cho nhu cầu sinh hoạt sau khi nhận nhà. Những khoản chưa có thông tin nên để chờ số liệu thay vì mặc định bằng không.
| Dòng ngân sách | Cách xác định |
|---|---|
| Giá mua của đúng căn | Lấy từ báo giá cùng phiên bản, đọc rõ VAT, bảo trì và điều kiện giá |
| Khoản đặt trước đã nộp, nếu có | Đối chiếu chứng từ và cơ chế khấu trừ vào nghĩa vụ tiếp theo |
| Nội thất, đồ dùng bổ sung | Đối chiếu danh mục bàn giao với nhu cầu gia đình |
| Chi phí vay, nếu sử dụng | Tính theo giải ngân, thời gian, lãi và phí thực áp dụng |
| Sinh hoạt và vận hành sau nhận nhà | Lập một dòng riêng theo thông báo và nhu cầu thực tế |
Tiền vay là nguồn tiền tài trợ một phần giá mua, không phải một khoản giá mua cộng thêm lần nữa. Phần làm tăng tổng chi phí là lãi và các phí liên quan theo thỏa thuận. Tương tự, tiền đặt trước có được tính vào đợt tiếp theo hay không phải đi theo cơ chế ghi trong văn bản; bảng kế hoạch cần phản ánh đúng khoản đã thanh toán.
Chọn tiến độ thanh toán theo nhịp vốn của gia đình
Để so các phương án thanh toán, nên dùng cùng một căn hộ và cùng thời điểm báo giá. Khi có phương án được áp dụng, hãy ghi tổng số tiền sau các điều kiện tương ứng rồi mới xếp vào lịch. Một phương án nộp sớm có thể khác phương án giãn vốn cả về chiết khấu lẫn thời điểm cần tiền; so riêng tỷ lệ ưu đãi sẽ chưa thể hiện đầy đủ lựa chọn.
Bảng dưới đây là khung làm việc để điền từ chính sách của đúng căn, không phải lịch thanh toán do dự án ban hành. Mỗi dòng chỉ được điền khi đã có mốc và cơ sở tính rõ ràng.
| Mốc cần đưa vào bảng | Thông tin cần điền | Nguồn tiền cần ghép |
|---|---|---|
| Khoản đầu tiên theo văn bản giao dịch | Ngày/mốc, số tiền, cơ chế khấu trừ | Tiền sẵn có tại thời điểm đó |
| Từng đợt theo hợp đồng/chính sách | Tỷ lệ, cơ sở tính, tiền đợt và lũy kế | Tiền tự có và giải ngân đã thống nhất |
| Mốc bàn giao | Toàn bộ khoản tới hạn cùng thời điểm | Tiền chuẩn bị trước ngày nhận nhà |
| Các nghĩa vụ còn lại | Mốc đến hạn và số tiền tương ứng | Nguồn vốn dành riêng cho giai đoạn sau |
Sau khi điền, cần kiểm tra tổng các đợt với tổng nghĩa vụ của phương án; nếu có khoản khấu trừ hoặc tính riêng, ghi thành dòng dễ đối chiếu. Ngày nộp tiền, cơ sở tính tỷ lệ và thời hạn hưởng điều kiện ưu đãi nên được giữ ngay trong bảng. Cách trình bày này giúp gia đình nhìn thấy khoảng nào cần tích lũy và khoảng nào cần nguồn vốn sẵn sàng.
Nguồn tiền ở mốc nhận nhà và phần chuẩn bị cho tổ ấm
Bàn giao là mốc nên xem riêng trong lịch vốn vì có thể cùng lúc xuất hiện nghĩa vụ tiền mua nhà và nhu cầu trang bị để ở. Một tỷ lệ đã nộp trước bàn giao không cho biết toàn bộ số tiền phải hoàn thành tại mốc nhận nhà. Gia đình nên đặt khoản còn đến hạn cạnh lịch giải ngân và thời gian thu xếp vốn của mình.
Phần đồ dùng bổ sung cũng nên bắt đầu từ danh mục bàn giao. Ảnh nội thất giúp chọn cảm hứng, còn việc dự tính mua sắm dựa trên những hạng mục thực tế đã có trong căn. Làm rõ hai lớp này sẽ giúp tránh chuẩn bị thừa đồ hoặc bỏ sót một nhu cầu quan trọng của gia đình.
Kết hợp ngân hàng: xem dòng tiền trong và sau thời gian hỗ trợ
Nếu sử dụng vốn vay, hãy ghép lịch ngân hàng giải ngân với lịch thanh toán căn hộ. Phê duyệt khoản vay, số tiền được cấp và điều kiện giải ngân là những nội dung riêng cần hoàn tất với ngân hàng. Một hạn mức giới thiệu tối đa không thay thế kết quả thẩm định của từng hồ sơ.
Bảng trả nợ cần thể hiện cả gốc và lãi, cùng cơ chế lãi suất sau giai đoạn ưu đãi nếu có. Dư nợ là số tiền gốc còn chưa trả tại một thời điểm; khi lãi tính theo dư nợ giảm dần, số dư này là đầu vào cần theo dõi. Có thể xem thêm cách đọc bảng tính lãi vay và tiến độ giải ngân để chuẩn bị bảng riêng với điều kiện thực áp dụng.
Một phương án phù hợp là phương án gia đình hiểu được cả tổng giá lẫn thời điểm cần vốn, đồng thời vẫn dành chỗ cho kế hoạch sống sau nhận nhà. Khi đã khoanh nhóm căn Palm River, hãy đề nghị một bảng tính gắn với đúng mã căn, báo giá và văn bản thanh toán đang hiệu lực. Khi các khoản tiền đã được sắp xếp theo từng mốc, lựa chọn căn hộ trở thành một kế hoạch rõ ràng: vừa vặn với nguồn lực hiện tại và dành chỗ cho cuộc sống gia đình mong muốn.