Lãi suất vay mua nhà 2027 cần được đánh giá theo toàn bộ kỳ vay, từ mức ưu đãi đến cơ chế điều chỉnh sau đó.
Đối với người mua nhà bằng vốn vay, lãi suất ảnh hưởng trực tiếp đến khả năng lựa chọn căn hộ. Nhưng nhiều người chỉ hỏi ngân hàng một câu: “Hiện nay lãi suất bao nhiêu?”
Câu hỏi đó chưa đủ.
Một khoản vay mua nhà thường kéo dài nhiều năm. Chi phí thực tế phụ thuộc vào phương pháp trả nợ, thời gian ưu đãi, lãi suất sau ưu đãi và các điều kiện trong hợp đồng.
Lãi suất vay mua nhà gồm những giai đoạn nào?
Thông thường, cần phân biệt hai giai đoạn.
Giai đoạn ưu đãi: Ngân hàng áp dụng mức lãi suất được thỏa thuận trong một khoảng thời gian nhất định, hoặc áp dụng cơ chế hỗ trợ theo chính sách của dự án.
Giai đoạn sau ưu đãi: Khoản vay có thể chuyển sang lãi suất thả nổi, thường được xác định theo một lãi suất tham chiếu cộng biên độ quy định trong hợp đồng.
Ví dụ, nếu lãi suất tham chiếu là 7%/năm và biên độ cộng thêm 3%, mức áp dụng theo công thức là 10%/năm. Đây là ví dụ toán học, không phải báo giá của một ngân hàng.
Ngoài mức lãi suất, người vay cần biết ngân hàng điều chỉnh bao lâu một lần và căn cứ nào được dùng khi điều chỉnh.
Chênh lệch vài phần trăm lãi suất lớn đến đâu?
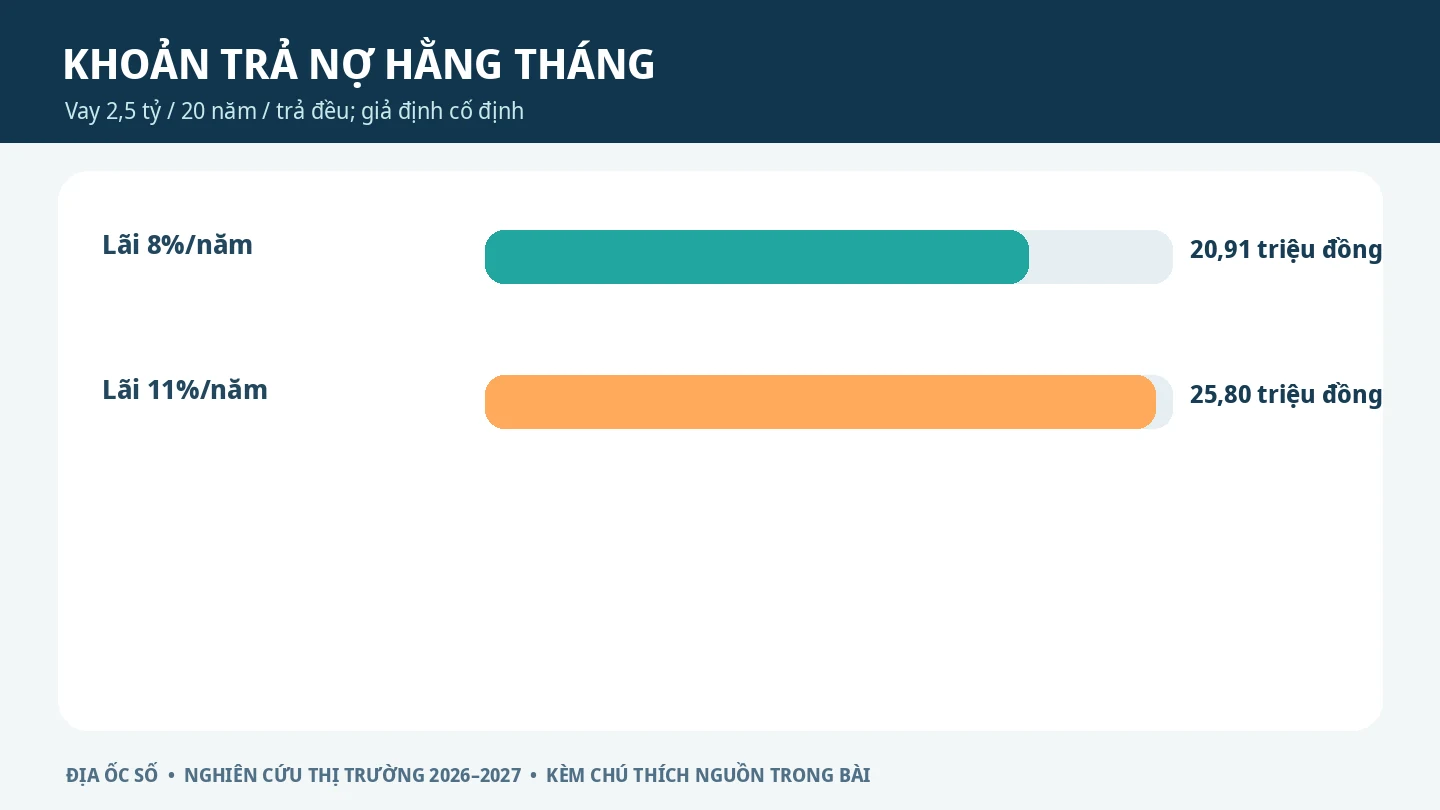
Giả sử một gia đình vay 2,5 tỷ đồng trong 20 năm, trả đều cả gốc và lãi hằng tháng.
| Lãi suất giả định | Khoản trả hằng tháng |
|---|---|
| 8%/năm | Khoảng 20,91 triệu đồng |
| 11%/năm | Khoảng 25,80 triệu đồng |
Chênh lệch gần 4,9 triệu đồng mỗi tháng, tương đương khoảng 58,7 triệu đồng một năm nếu duy trì cùng điều kiện tính toán.
Đây là mô hình lãi suất cố định để so sánh hai mức chi phí. Với lãi suất thả nổi thực tế, khoản trả sẽ được tính lại theo dư nợ và điều khoản tín dụng.
Chính vì vậy, việc lựa chọn căn hộ chỉ dựa trên số tiền trả trong năm đầu có thể tạo ra áp lực tài chính sau khi hết ưu đãi.
Chi phí vốn cần được nhìn cùng tăng trưởng, lạm phát và sức mua. Bài nghiên cứu Kinh tế cuối năm 2026 và triển vọng bất động sản 2027 giúp giải thích các yếu tố vĩ mô có thể ảnh hưởng đến khoản vay mua nhà.
Ba điều cần đọc kỹ trước khi ký hồ sơ vay
Phương pháp trả nợ
Trả đều gốc và lãi hằng tháng khác với trả gốc đều, lãi theo dư nợ giảm dần.
Phương án trả gốc đều thường có số tiền thanh toán ở các kỳ đầu cao hơn, sau đó giảm dần. Trong khi đó, phương án trả đều cả gốc và lãi giúp phân bổ khoản thanh toán ổn định hơn nếu lãi suất không thay đổi.
Cần yêu cầu ngân hàng cung cấp lịch trả nợ theo đúng phương pháp ghi trong hợp đồng.
Chi phí trả nợ trước hạn
Nếu dự định bán bất động sản hoặc tất toán khoản vay sớm, người mua nên đọc kỹ biểu phí trả trước hạn, cách tính phí và thời gian áp dụng.
Phương án vay có lãi suất thấp ban đầu nhưng phí tất toán cao có thể không phù hợp với kế hoạch giữ tài sản ngắn hạn.
Điều kiện hỗ trợ lãi suất
Đối với sản phẩm bất động sản có chính sách hỗ trợ lãi, phải phân biệt ngân hàng cho vay và đơn vị chịu chi phí hỗ trợ.
Người mua cần xác định rõ khoản hỗ trợ kéo dài đến ngày nào, áp dụng trên số tiền nào và điều gì xảy ra khi chương trình kết thúc.
Ví dụ, chính sách tài chính của Vlasta Premier Phú Thuận có các phương án hỗ trợ được giới thiệu theo từng giai đoạn bán hàng. Để đánh giá, nên đặt toàn bộ lịch thanh toán và điều kiện ưu đãi cạnh phương án vay ngân hàng độc lập, không chỉ so sánh con số lãi suất quảng cáo.
Đối chiếu lịch vay với tiến độ từng dự án
Với IVY Central tại Đông Hòa, bảng dòng tiền nên đi theo đúng mã căn: phần vốn tự có, thời điểm ngân hàng giải ngân và giai đoạn chấm dứt hỗ trợ lãi. Setia Edenia tại khu vực Lái Thiêu là một trường hợp khác để so sánh kế hoạch thanh toán và thời gian nhận nhà. Chính sách của mỗi dự án, đợt bán và ngân hàng có điều kiện riêng, nên ưu đãi ban đầu chỉ là một phần trong tổng chi phí sở hữu.
Lãi suất Fed có quyết định lãi suất mua nhà Việt Nam?
Không trực tiếp.
Quyết định lãi suất của Cục Dự trữ Liên bang Mỹ có thể ảnh hưởng đến điều kiện tài chính quốc tế, tỷ giá và định hướng chính sách, nhưng lãi suất vay mua nhà tại Việt Nam còn phụ thuộc thanh khoản, chi phí huy động vốn, rủi ro tín dụng và chính sách của từng ngân hàng.
Không nên suy luận Fed giảm lãi suất thì ngay lập tức lãi vay mua nhà trong nước cũng sẽ giảm tương ứng.
Lãi suất vay mua nhà 2027: Chuẩn bị các kịch bản thế nào?
Thay vì tìm cách đoán đúng lãi suất tương lai, người mua nên xây dựng ít nhất ba phương án: lãi suất theo đề nghị hiện tại, lãi suất tăng thêm 2 điểm phần trăm và lãi suất tăng thêm 3 điểm phần trăm.
Nếu ở phương án bất lợi nhất, khoản trả nợ khiến ngân sách gia đình không còn đủ cho sinh hoạt và dự phòng, cần giảm số tiền vay hoặc điều chỉnh giá trị căn hộ dự định mua.
Kết luận
Với lãi suất vay mua nhà 2027, mức thấp trong giai đoạn đầu giúp người mua tiếp cận nhà ở thuận lợi hơn, nhưng khả năng duy trì khoản vay mới quyết định sự an toàn lâu dài.
Trước khi ký, hãy yêu cầu bảng dòng tiền toàn kỳ, phương pháp tính lãi và các điều kiện thay đổi lãi suất.
Lưu ý: Các mức lãi suất trong ví dụ chỉ dùng để minh họa, không phải mức chào vay tại ngày xuất bản. Người mua cần tham khảo điều kiện mới nhất của ngân hàng.