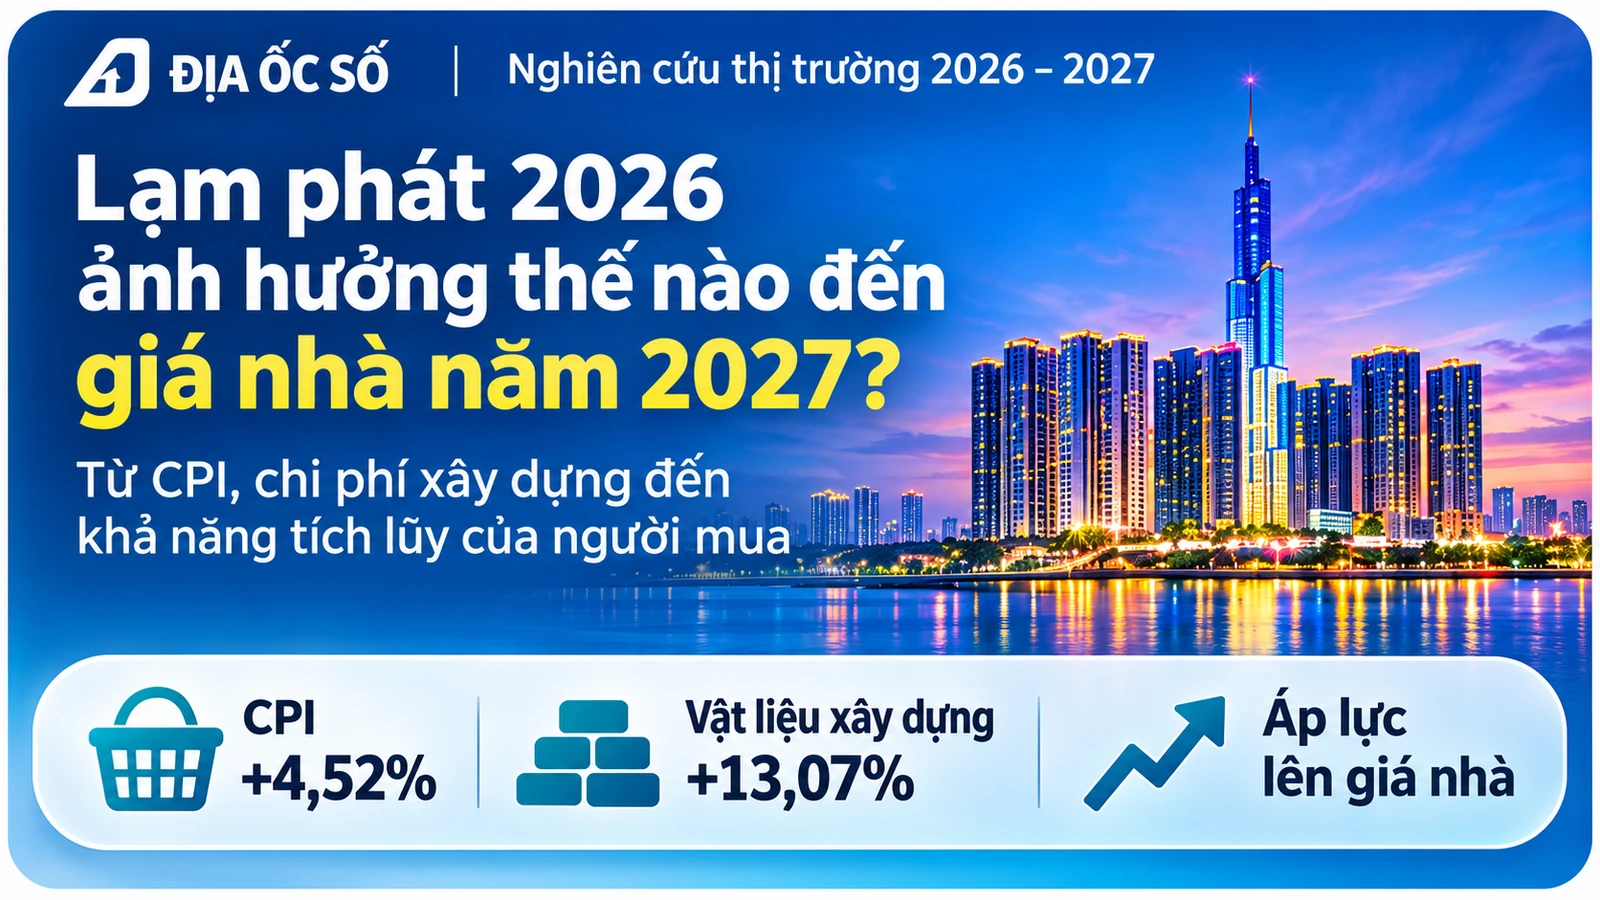
Lạm phát 2026 tác động đến giá nhà qua cả chi phí phát triển dự án và khả năng tích lũy của người mua.
Khi giá hàng hóa, xăng dầu và dịch vụ tăng, nhiều người bắt đầu quan tâm đến bất động sản như một tài sản giữ giá trị. Nhưng đối với người đang chuẩn bị mua nhà, lạm phát lại là một sức ép trực tiếp.
Cùng một khoản thu nhập, gia đình phải dành nhiều tiền hơn cho những chi phí hằng ngày. Phần còn lại để tích lũy hoặc trả góp mua nhà có thể giảm đi.
Đây là hai mặt của lạm phát thường bị bỏ qua trong các nhận định về giá bất động sản.
Lạm phát 2026: CPI chín tháng nói lên điều gì?
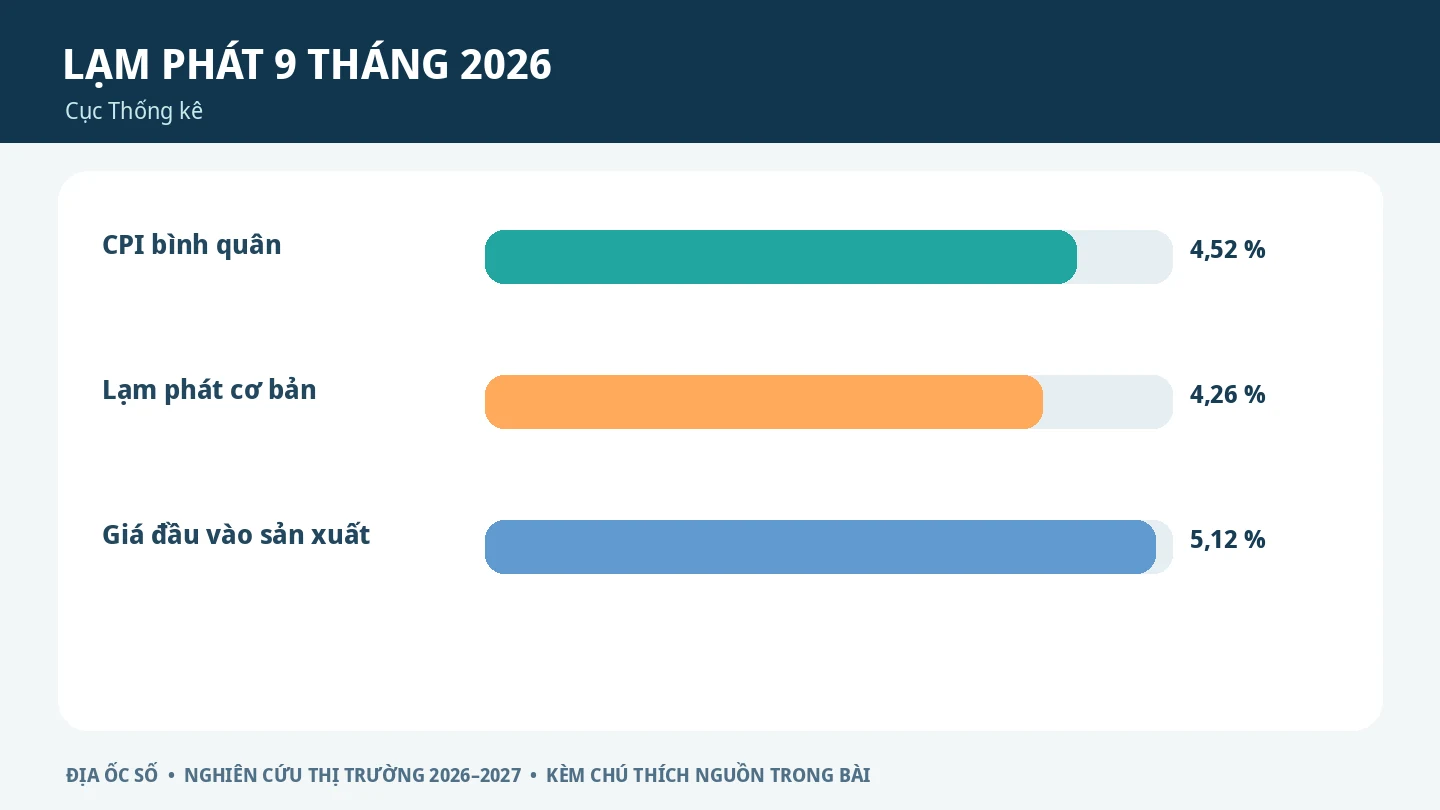
Theo Cục Thống kê, CPI bình quân chín tháng năm 2026 tăng 4,52% so với cùng kỳ, trong khi lạm phát cơ bản tăng 4,26%.
Đáng chú ý, nhóm nhà ở, điện, nước, chất đốt và vật liệu xây dựng tăng 6,68%. Giá vật liệu bảo dưỡng nhà ở tăng 13,07%.
Những con số này không đại diện cho mức tăng giá bán căn hộ. Chúng phản ánh chi phí hàng hóa và dịch vụ trong phạm vi tính CPI.
Tuy nhiên, chúng có thể tác động gián tiếp đến ngành bất động sản thông qua chi phí phát triển dự án và ngân sách của người mua.
Chi phí xây dựng tăng có buộc giá căn hộ phải tăng?
Một dự án cần chi trả nhiều khoản: đất đai, xây dựng, thiết kế, vốn vay, bán hàng và vận hành bộ máy.
Khi giá vật liệu tăng, chi phí phát triển có thể tăng theo. Nhưng ảnh hưởng thực tế còn phụ thuộc thời điểm ký hợp đồng xây dựng, loại vật liệu, cơ cấu chi phí và phần dự phòng mà chủ đầu tư đã tính toán.
Chẳng hạn, nếu tổng chi phí của một dự án là 100 đơn vị, trong đó chi phí xây dựng chiếm 40 đơn vị, việc chi phí xây dựng tăng 10% sẽ làm tổng chi phí tăng khoảng 4% trong điều kiện các khoản còn lại không đổi.
Đó không phải cơ sở để kết luận giá bán bắt buộc tăng 10%.
Chủ đầu tư còn phải xem xét thị trường có chấp nhận mức giá mới hay không. Nếu sức mua yếu, doanh nghiệp có thể ưu tiên chính sách thanh toán hoặc những hình thức hỗ trợ phù hợp thay vì tăng giá niêm yết.
Để đặt biến động giá cả trong mối liên hệ với tăng trưởng và sức mua, tham khảo bài nghiên cứu Kinh tế cuối năm 2026 và triển vọng bất động sản 2027.
Lạm phát làm giảm khả năng mua nhà thế nào?
Một gia đình thu nhập 60 triệu đồng/tháng và chi tiêu 35 triệu đồng sẽ còn 25 triệu để tiết kiệm hoặc trả nợ.
Nếu chi phí sinh hoạt tăng 5% trong khi thu nhập giữ nguyên, chi tiêu tăng lên 36,75 triệu đồng. Số tiền còn lại giảm xuống 23,25 triệu đồng/tháng.
Như vậy, chi phí sinh hoạt tăng 5% đã khiến khoản tích lũy hằng tháng giảm 7%.
Đó là lý do không nên chỉ so sánh mức tăng thu nhập danh nghĩa. Người mua còn cần tính thu nhập thực tế sau chi phí sống.
Bất động sản có luôn chống được lạm phát?
Không có tài sản nào bảo đảm duy trì giá trị trong mọi giai đoạn.
Một căn hộ có thể tăng giá chào bán nhưng khó tìm được người mua. Một sản phẩm có thể giữ nguyên giá nhưng phát sinh chi phí bảo trì, quản lý hoặc lãi vay.
Nếu dùng vốn vay lớn, chi phí lãi có thể vượt xa phần thu nhập cho thuê, đặc biệt trong giai đoạn trống khách.
Ngược lại, bất động sản có nhu cầu thuê ổn định, chi phí vận hành hợp lý và giá mua phù hợp có thể đem lại khả năng sử dụng hoặc khai thác lâu dài.
Vì vậy, nói bất động sản chống lạm phát cần đi kèm điều kiện cụ thể, không nên coi đó là một quy luật tuyệt đối.
Năm 2027 cần theo dõi điều gì?
Trong kế hoạch kinh tế – xã hội năm 2027, Chính phủ đặt mục tiêu CPI khoảng 4,5%.
Đây là mục tiêu điều hành, chưa phải kết quả thực tế. Nó cũng không đồng nghĩa giá nhà sẽ tăng 4,5%.
Đối với người mua nhà, có ba nhóm thông tin cần quan sát: biến động chi phí xây dựng, thu nhập thực tế của các hộ gia đình và điều kiện tín dụng.
Khi chi phí đầu vào tăng nhưng thu nhập người mua không theo kịp, thị trường có thể chứng kiến áp lực giá ở phía nguồn cung và sự thận trọng ở phía cầu cùng lúc.
Đặt chi phí sở hữu vào từng lựa chọn dự án
Với căn hộ tại Casa Luna trong khu đô thị Phú Mỹ Hưng, người mua có thể lập ngân sách gồm giá căn, nội thất và chi phí vận hành. Khi đối chiếu với Vlasta Premier Phú Thuận trên trục Đào Trí, nên giữ cùng quy mô căn hộ và cách tính diện tích để nhìn rõ phần chênh lệch tổng vốn. Lạm phát là bối cảnh chung; khả năng sở hữu vẫn phụ thuộc vào dòng tiền của gia đình và phương án thanh toán cụ thể.
One Central Saigon tại khu vực Bến Thành lại có vị trí và cấu trúc tổ hợp hỗn hợp khác nhóm căn hộ khu Nam. Trường hợp này giúp làm rõ rằng cùng chịu tác động của lạm phát, mỗi dự án vẫn có cơ cấu chi phí, loại sản phẩm và nhóm khách hàng riêng; một mức tăng CPI không thể quy đổi thành mức tăng giá chung cho tất cả.
Kết luận
Lạm phát 2026 tạo sức ép lên cả người phát triển dự án và người mua nhà. Tuy nhiên, giá bất động sản cuối cùng vẫn phụ thuộc vào cung – cầu, pháp lý, vị trí và khả năng chi trả.
Người mua không cần vội vàng xuống tiền chỉ vì lo giá cả tăng. Điều quan trọng hơn là xác định ngân sách phù hợp và sức chịu đựng tài chính trong những năm tiếp theo.