Vì sao bất động sản vẫn khó bán khi nền kinh tế tăng trưởng mạnh? Câu trả lời nằm ở khoảng cách giữa tăng trưởng, giá nhà và khả năng chi trả.
Một nền kinh tế tăng trưởng tốt thường tạo cảm giác rằng thị trường bất động sản cũng sẽ sôi động theo. Doanh nghiệp mở rộng hoạt động, người lao động có thêm việc làm, thu nhập cải thiện và nhu cầu về nhà ở tăng lên.
Điều đó đúng về mặt xu hướng dài hạn, nhưng thị trường thực tế không vận hành đơn giản như vậy.
Năm 2026 cho thấy rõ một nghịch lý: kinh tế tăng tốc, trong khi giao dịch nhà ở vẫn phân hóa mạnh giữa từng khu vực và nhóm sản phẩm.
Kinh tế tăng trưởng tốt, nhưng tiền có thực sự chảy vào nhà đất?
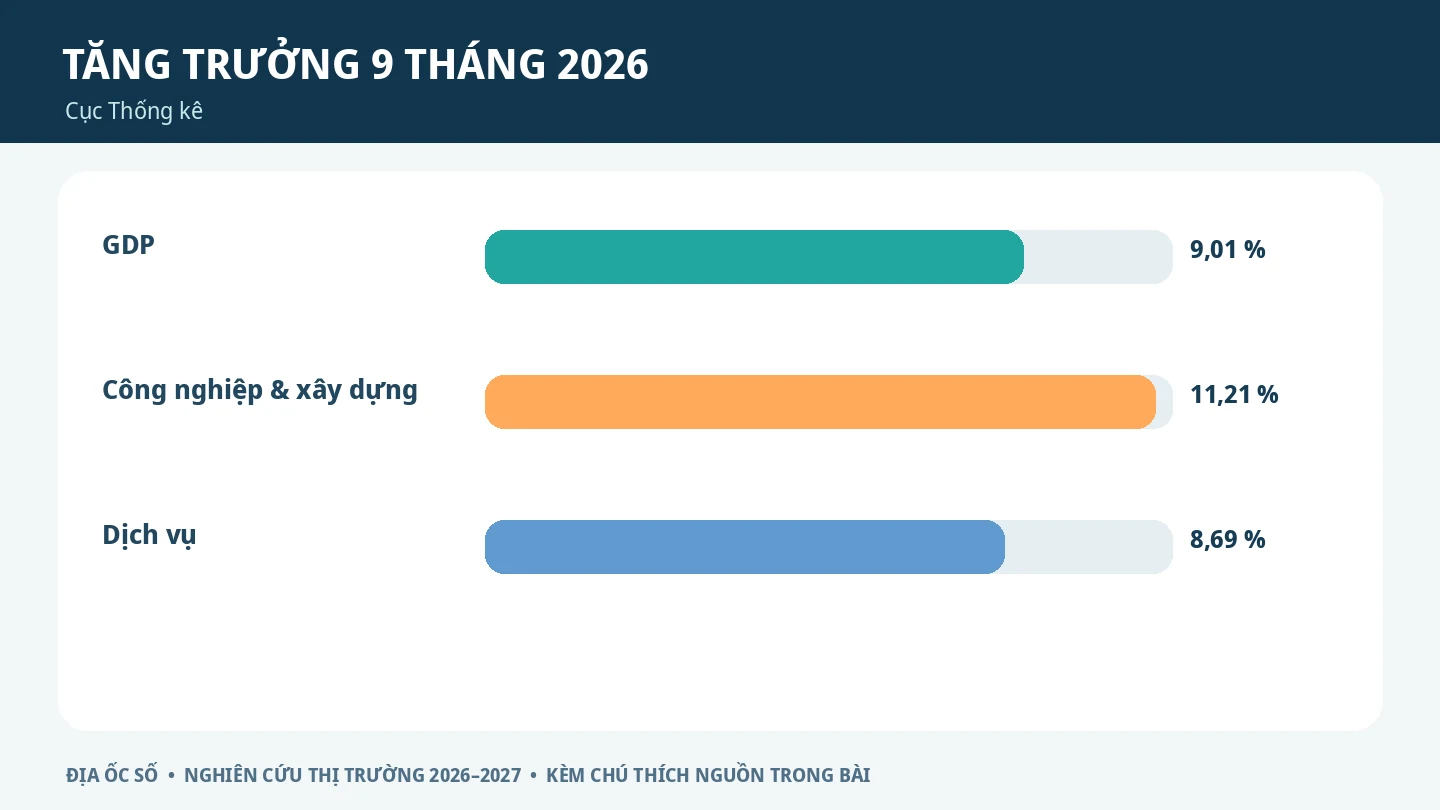
Theo Cục Thống kê, GDP chín tháng năm 2026 tăng 9,01% so với cùng kỳ. Công nghiệp – xây dựng tăng 11,21%, còn dịch vụ tăng 8,69%.
Đây là tín hiệu tích cực về sản xuất, thương mại và hoạt động doanh nghiệp. Tuy nhiên, không phải phần tăng trưởng nào cũng trở thành tiền tích lũy để mua bất động sản.
Một doanh nghiệp mở thêm nhà xưởng có thể tăng nhu cầu lao động và thuê kho bãi. Một gia đình có thu nhập cao hơn có thể dành phần tăng thêm để trả nợ cũ, học phí, sinh hoạt hoặc tiết kiệm trước khi nghĩ đến việc mua nhà.
Vì vậy, cần phân biệt sự tăng trưởng của nền kinh tế với khả năng chi trả thực tế của người mua nhà.
Bất động sản vẫn khó bán khi giá vượt khả năng tích lũy
Trong một ví dụ giả định, thử xét một gia đình có thu nhập 50 triệu đồng mỗi tháng, chi tiêu sinh hoạt 25 triệu đồng và tích lũy được 25 triệu đồng.
Một năm, gia đình tiết kiệm được khoảng 300 triệu đồng. Để có 2 tỷ đồng tiền vốn đối ứng mua nhà, họ phải tích lũy gần bảy năm nếu bắt đầu từ con số không, chưa xét lãi tiết kiệm và biến động thu nhập, chi tiêu.
Trong khi đó, nếu căn hộ dự định mua có giá 5 tỷ đồng, khoản tiền 2 tỷ mới chỉ tương đương 40% giá mua, chưa tính các chi phí liên quan.
Bài toán này lý giải vì sao một khu vực có nhu cầu ở rất lớn vẫn có thể ghi nhận giao dịch chậm: người cần nhà không đồng nghĩa với người đủ khả năng mua nhà tại mức giá đang chào bán.
Thị trường TP.HCM đang cho thấy điều gì?
Theo nghiên cứu quý III/2026 của Savills, giá căn hộ sơ cấp TP.HCM vẫn ở mức cao trong khi sức mua chịu áp lực.
Savills ghi nhận 80% giá căn hộ sơ cấp trong phạm vi khảo sát quý II/2026 vượt 100 triệu đồng/m², còn tỷ lệ hấp thụ toàn thị trường vào khoảng 32%. Bối cảnh quý III tiếp tục cho thấy người mua thận trọng với chi phí vay.
Các số liệu này phải được hiểu đúng phạm vi và thời điểm khảo sát, không thể áp dụng cho mọi khu vực của TP.HCM sau thay đổi địa giới.
Một căn hộ tốt về thiết kế nhưng vượt quá ngân sách của khách hàng mục tiêu vẫn có thể cần nhiều thời gian để bán.
Ngược lại, căn hộ có tổng giá phù hợp, pháp lý rõ và nằm trong khu vực có nhu cầu sử dụng thực tế có thể duy trì sức hút tốt hơn.
Để nhìn toàn cảnh các yếu tố tác động, tham khảo bài nghiên cứu Kinh tế cuối năm 2026 và triển vọng bất động sản 2027.
Vì sao hai dự án cùng khu vực có thanh khoản khác nhau?
Để trả lời, nên xem xét bốn yếu tố.
Thứ nhất là tổng giá mua. Căn hộ có giá trên mỗi mét vuông thấp chưa chắc dễ mua hơn nếu diện tích quá lớn.
Thứ hai là lịch thanh toán. Khoản thanh toán ban đầu thấp có thể giúp tiếp cận sản phẩm, nhưng cần xét toàn bộ nghĩa vụ tài chính cho đến khi nhận nhà.
Thứ ba là thời điểm sử dụng. Người cần nhà ngay sẽ nhìn một căn hộ đã bàn giao khác với căn hộ dự kiến nhận sau hai hoặc ba năm.
Thứ tư là khả năng bán lại. Cần xem nguồn cung cạnh tranh, nhu cầu thực và mức giá của những giao dịch đã hoàn thành.
Chẳng hạn, người tìm nhà tại Nam Sài Gòn có thể đối chiếu Celesta Gold và TT Genesis theo diện tích, kế hoạch nhận nhà, lịch thanh toán và ngân sách. Đây là hai dự án có giai đoạn phát triển và cấu trúc sản phẩm khác nhau, nên không thể chỉ so sánh mức giá quảng cáo.
Mở rộng đối chiếu sang nhóm dự án Đông Hòa
Tại phường Đông Hòa, Bcons Center City trên trục D11 kết nối Thống Nhất và Green Diamond – Bcons City gần trục Thống Nhất – Đỗ Duy Khương bổ sung hai trường hợp có bối cảnh việc làm, học tập khác Nam Sài Gòn. Khi so với Celesta Gold hay TT Genesis, nên giữ cùng nhu cầu về số phòng, tổng ngân sách và mức vay. Khác biệt về nhóm khách hàng và hành trình sử dụng có ý nghĩa hơn việc chỉ đối chiếu tốc độ tăng giá chào.
Người bán nhà nên làm gì khi giao dịch chậm?
Thay vì vội kết luận thị trường không có khách, người bán nên kiểm tra lại giá chào so với các căn tương đồng, thời gian đã đăng bán và khả năng tiếp cận người mua đủ tài chính.
Đôi khi vấn đề nằm ở mức giá kỳ vọng. Đôi khi sản phẩm thiếu hình ảnh, hồ sơ pháp lý hoặc thông tin thực tế để khách hàng đưa ra quyết định.
Với người mua, đây cũng là giai đoạn cần khảo sát kỹ hơn và thương lượng dựa trên dữ liệu thay vì chỉ nghe nhận định thị trường sẽ tăng.
Kết luận
GDP tăng trưởng mạnh tạo nền tảng tích cực, nhưng không làm mất đi những giới hạn về thu nhập, lãi suất và khả năng chi trả.
Bất động sản vẫn khó bán nếu tổng giá vượt ngân sách. Tài sản dễ giao dịch hơn khi giá bán phù hợp với nhu cầu thực và năng lực tài chính của khách hàng, không đơn thuần vì các chỉ tiêu kinh tế đạt mức cao.