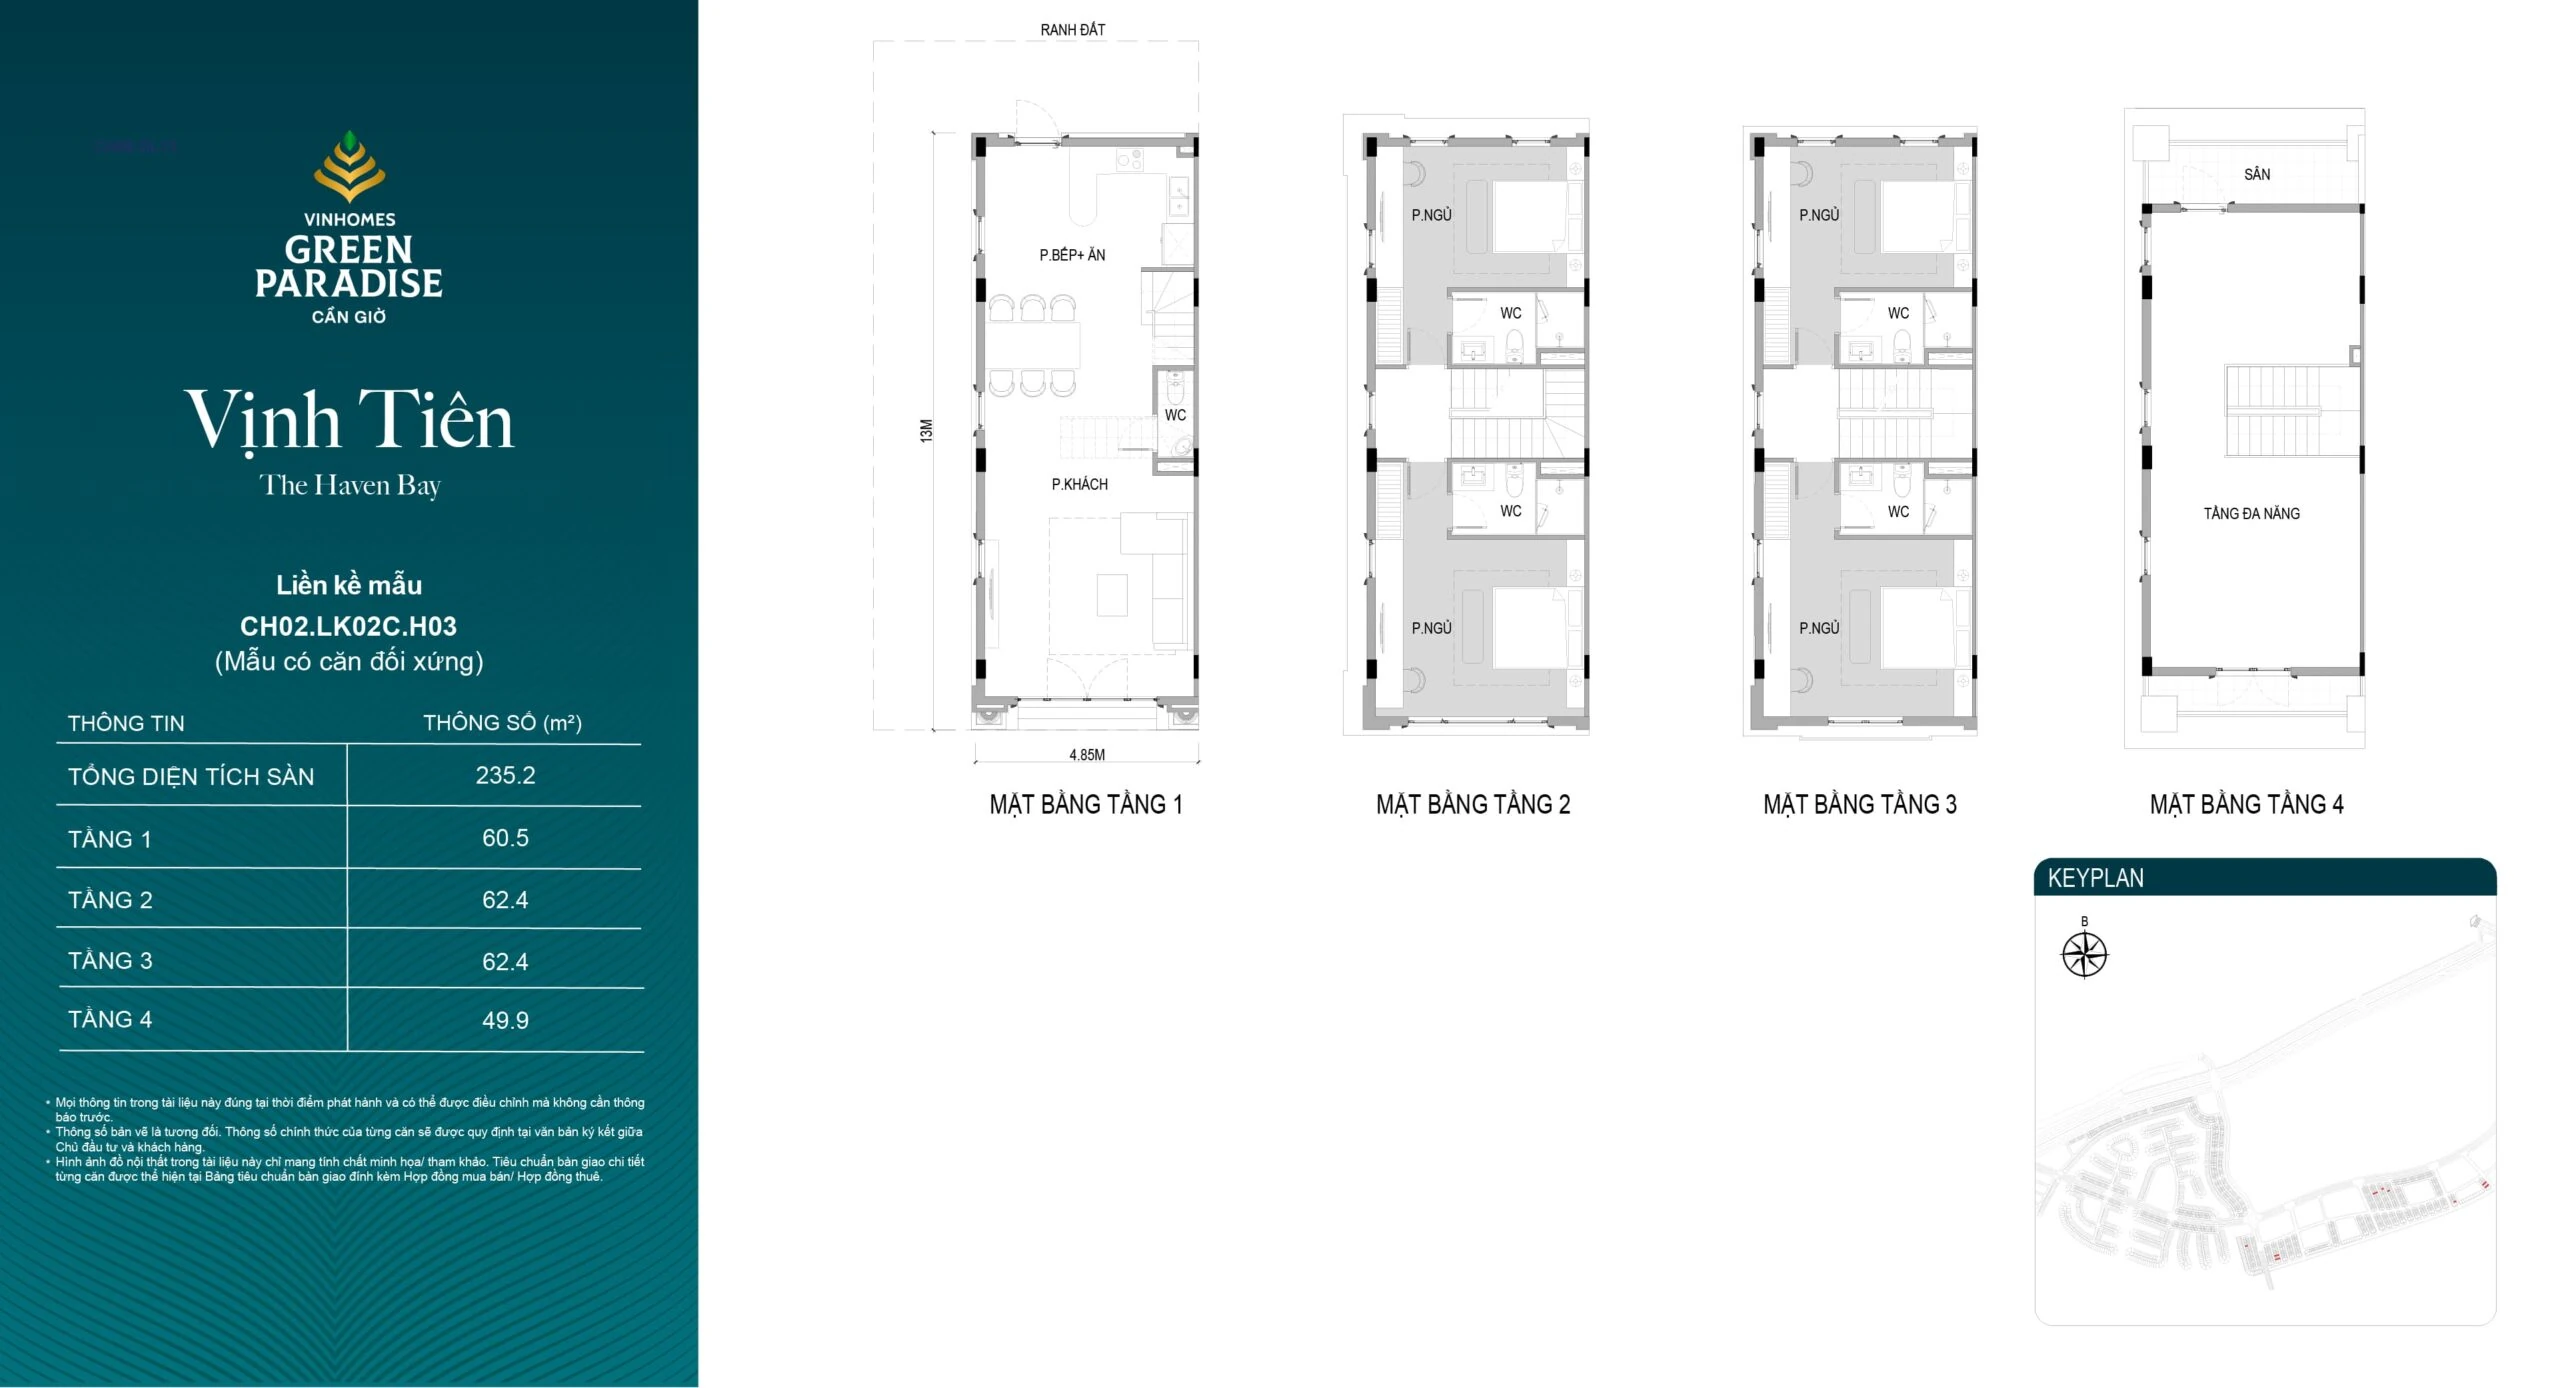
Ngân sách mua nhà Thanh Phú Centre Point gồm nhiều phần: giá mua, hoàn thiện không gian bên trong và dòng tiền trong quá trình sở hữu. Với nhà phố hoàn thiện mặt ngoài, bàn giao thô bên trong, một bảng ngân sách tách rõ từng nhóm giúp gia đình chủ động thiết kế tổ ấm theo nhu cầu.
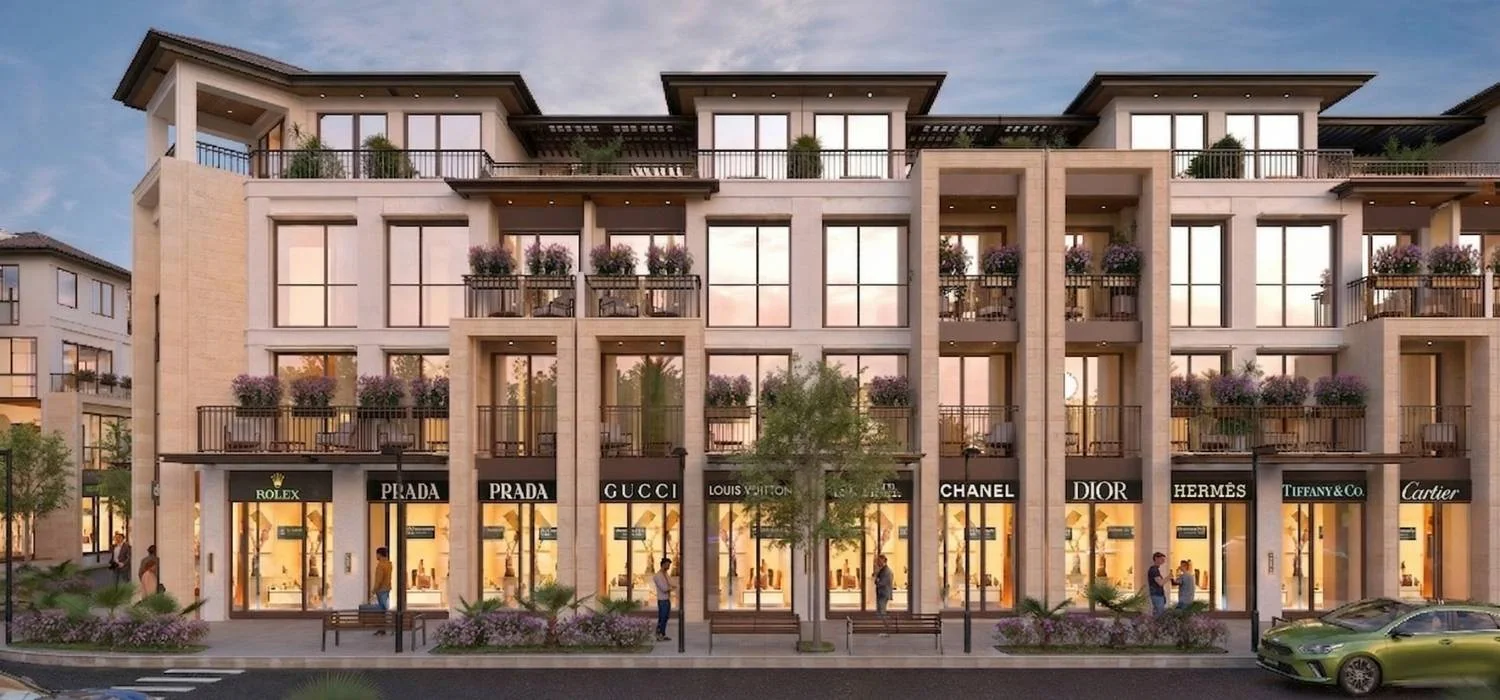
Ngân sách mua nhà Thanh Phú Centre Point gồm ba phần
Giá mua gắn với sản phẩm, diện tích, vị trí và điều kiện trong báo giá. Khoản hoàn thiện dành cho tổ chức bên trong như phân chia phòng, hệ kỹ thuật, thiết bị và nội thất. Phần thứ ba là nguồn tiền phục vụ các mốc thanh toán, dự phòng và chi phí vay nếu sử dụng tín dụng.
Các mẫu nhà M6, M7, M7G và M8 có dải diện tích khác nhau. Vì thế, kế hoạch hoàn thiện được xây dựng theo mẫu nhà và cách sử dụng thực tế, thay vì áp một tổng chi phí cho mọi căn.
Giá trị của việc tách nhóm là nhìn rõ khoản nào dùng để mua tài sản, khoản nào tạo nên không gian sống và khoản nào dành cho việc duy trì dòng tiền. Phần dự phòng là nguồn tiền bố trí sẵn, chỉ trở thành chi phí khi được sử dụng.
Ví dụ 7 tỷ đồng ngân sách: tách vốn tự có và vốn vay
Toàn bộ số liệu dưới đây là giả định để minh họa cách tính, không phải giá bán, chính sách thanh toán hoặc gói vay của dự án. Giả sử giá nhà 6 tỷ đồng đã gồm thuế giá trị gia tăng (VAT) theo giả định, gia đình dành 800 triệu đồng hoàn thiện và 200 triệu đồng dự phòng.
| Khoản mục minh họa | Số tiền | Cách hiểu |
|---|---|---|
| Giá nhà giả định | 6 tỷ đồng | Cơ sở tính vốn mua nhà |
| Hoàn thiện giả định | 800 triệu đồng | Ngân sách bên trong do gia đình bố trí |
| Dự phòng giả định | 200 triệu đồng | Nguồn tiền giữ riêng trong kế hoạch |
| Tổng ba nhóm | 7 tỷ đồng | Chưa cộng chi phí vay và các khoản phí chưa lượng hóa |
| Vay để trả một phần giá nhà | 3 tỷ đồng | Bằng 50% giá nhà trong ví dụ, không phải hạn mức được ngân hàng cam kết |
| Vốn tự có cho ba nhóm | 4 tỷ đồng | 3 tỷ còn lại của giá nhà + 800 triệu hoàn thiện + 200 triệu dự phòng |
Tiền vay 3 tỷ đồng là một nguồn thanh toán trong giá mua 6 tỷ đồng. Phần vốn này không được cộng thêm lần nữa vào tổng ngân sách. Thuế, phí hồ sơ, bảo hiểm hoặc phí ngân hàng chưa có giá trị cụ thể được tính riêng theo hồ sơ thực tế.
Khoản vay 3 tỷ trong 20 năm được tính ra sao?
Giả sử giải ngân một lần 3 tỷ đồng, thời hạn 20 năm tương đương 240 tháng, trả gốc đều mỗi tháng và lãi trên dư nợ đầu tháng. Mức 10%/năm được giữ cố định trong mô hình để so sánh; cách tính theo tháng này là giả định minh họa.
Gốc mỗi tháng = 3.000 triệu ÷ 240 = 12,5 triệu đồng. Lãi tháng đầu = 3.000 triệu × 10% ÷ 12 = 25 triệu đồng. Tổng trả tháng đầu = 12,5 + 25 = 37,5 triệu đồng.
| Tháng | Dư nợ đầu tháng | Lãi tháng | Gốc + lãi |
|---|---|---|---|
| 1 | 3.000,00 | 25,00 | 37,50 |
| 12 | 2.862,50 | 23,85 | 36,35 |
| 240 | 12,50 | 0,10 | 12,60 |
Đơn vị trong bảng là triệu đồng, làm tròn hai chữ số thập phân. Gốc mỗi tháng luôn 12,5 triệu; phần lãi giảm theo dư nợ. Sau 240 tháng, tổng gốc hoàn trả là 3 tỷ đồng, dư nợ về 0; tổng lãi của mô hình là 3,0125 tỷ đồng, tổng gốc và lãi là 6,0125 tỷ đồng.
Có thể xem thêm cách lập bảng trả nợ theo dư nợ giảm dần để hiểu mối quan hệ giữa gốc, lãi và thời hạn. Khi áp dụng hồ sơ vay thực tế, đầu vào là lãi suất, cách tính và kỳ trả trong hợp đồng tương ứng.
Đặt thêm một kịch bản để chọn dòng tiền phù hợp
Giữ cùng khoản vay và thời hạn, giả sử lãi suất là 12%/năm trong toàn mô hình. Lãi tháng đầu thành 30 triệu đồng, tổng trả 42,5 triệu đồng; tổng lãi 20 năm là 3,615 tỷ đồng. Hai trường hợp có cùng phương pháp trả nợ nên có thể so sánh trực tiếp.
| Chỉ tiêu giả định | Lãi 10%/năm | Lãi 12%/năm |
|---|---|---|
| Trả nợ tháng đầu | 37,5 triệu | 42,5 triệu |
| Tổng lãi 240 tháng | 3,0125 tỷ | 3,615 tỷ |
| Còn lại từ thu nhập ròng 80 triệu, sau chi sinh hoạt 30 triệu và trả nợ tháng đầu | 12,5 triệu | 7,5 triệu |
Phần tiền còn lại cho thấy mức linh hoạt trong phạm vi ví dụ. Gia đình có thể chọn quy mô vay và tiến độ hoàn thiện tương ứng với kế hoạch sống của mình. Đối với Thanh Phú Centre Point, một bảng ngân sách rõ nguồn tiền, công năng và các nhóm chi phí giúp chuyển ý tưởng sở hữu nhà phố thành kế hoạch cụ thể.