Lợi suất cho thuê 1-2% phản ánh khoảng cách giữa thu nhập từ tài sản và số vốn bỏ ra; quyết định mua còn phụ thuộc mục đích sử dụng.
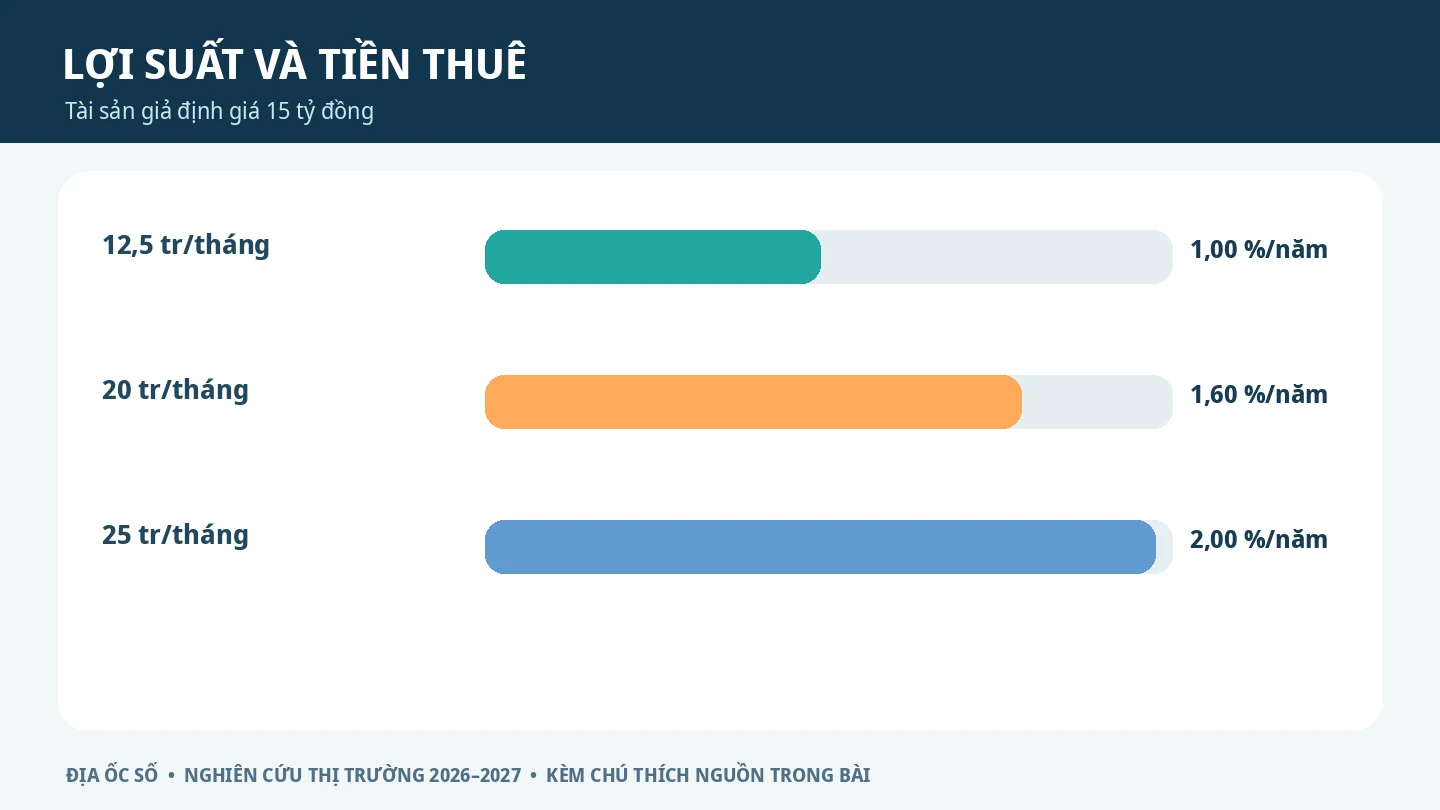
Trong một ví dụ giả định, một bất động sản có giá bán 15 tỷ đồng nhưng tiền thuê chỉ khoảng 20 triệu đồng/tháng.
Với mức giá và tiền thuê này, thu nhập một năm đạt 240 triệu đồng, tương đương lợi suất cho thuê gộp 1,6%.
Nếu chỉ nhìn vào dòng tiền, đây không phải con số hấp dẫn đối với nhiều nhà đầu tư.
Tuy nhiên, bất động sản không chỉ có một mục đích sử dụng và mỗi người mua cũng không có cùng kỳ vọng.
Lợi suất 1–2% được hiểu thế nào?
Lợi suất gộp 1% có nghĩa là tiền thuê cả năm bằng 1% giá mua. Với tài sản 15 tỷ đồng, mức tương ứng là 150 triệu đồng/năm, tức 12,5 triệu đồng/tháng.
Ở mức 2%, tiền thuê tương ứng là 25 triệu đồng/tháng.
Đây là doanh thu trước chi phí, không phải lợi nhuận sau thuế và các khoản phát sinh.
Nếu căn hộ phải bỏ trống một thời gian, sửa chữa hoặc đầu tư thêm nội thất, lợi suất thực tế sẽ thấp hơn.
Vì sao một số người vẫn lựa chọn tài sản có lợi suất thấp?
Giá trị sử dụng và khả năng ở lâu dài
Người mua để ở không nhất thiết xem tiền thuê là mục tiêu chính.
Một căn hộ rộng, vị trí thuận tiện, cảnh quan tốt hoặc đáp ứng nhu cầu nhiều thế hệ có thể mang lại giá trị sử dụng mà chủ sở hữu sẵn sàng chi trả.
Căn hộ cao cấp cũng có những yếu tố không dễ quy đổi thành tiền thuê hằng tháng, như không gian riêng tư, chất lượng tiện ích hoặc sự phù hợp với lối sống.
Kỳ vọng tăng giá vốn
Một số nhà đầu tư chấp nhận dòng tiền cho thuê thấp với kỳ vọng tài sản tăng giá trong dài hạn.
Nhưng kỳ vọng này không phải lợi nhuận đã có.
Giả sử căn hộ 15 tỷ đồng được bán sau vài năm với giá 17 tỷ đồng, mức chênh lệch danh nghĩa là 2 tỷ. Muốn biết lợi nhuận thực, còn phải trừ chi phí mua bán, thuế, môi giới, sửa chữa, lãi vay và những khoản khác.
Nếu không thể bán được ở giá kỳ vọng, phần tăng giá trên giấy không chuyển thành dòng tiền.
Nhu cầu giữ tài sản và đa dạng hóa vốn
Người đã có nguồn thu nhập từ kinh doanh hoặc tài sản khác có thể xem bất động sản là một phần trong danh mục nắm giữ dài hạn.
Họ không nhất thiết cần tiền thuê để chi trả sinh hoạt hay trả ngân hàng.
Tuy nhiên, khả năng chịu đựng thanh khoản thấp của người nhiều vốn không nên trở thành cơ sở tư vấn cho người phải vay phần lớn giá trị tài sản.
Khi nào lợi suất cho thuê 1-2% trở thành rủi ro?
Rủi ro lớn nhất xuất hiện khi tài sản có dòng tiền thấp nhưng chủ sở hữu lại có nghĩa vụ tài chính cao.
Ví dụ, một căn hộ mang về 20 triệu đồng/tháng trong khi tiền trả ngân hàng là 45 triệu đồng/tháng. Dòng tiền sau trả nợ âm 25 triệu đồng mỗi tháng, chưa tính chi phí vận hành.
Dù tiền trả nợ có một phần gốc làm tăng vốn sở hữu, người đầu tư vẫn cần có nguồn thu khác để bù đắp đều đặn.
Nếu thu nhập suy giảm hoặc cần bán nhanh, tài sản có thể chịu áp lực về giá.
Dòng tiền thuê cũng chịu ảnh hưởng của chi phí vốn và sức mua. Bài nghiên cứu Kinh tế cuối năm 2026 và triển vọng bất động sản 2027 bổ sung góc nhìn về những yếu tố này trước năm 2027.
Nên so sánh lợi suất giữa những loại bất động sản nào?
Không nên lấy tiền thuê căn hộ cao cấp so trực tiếp với nhà trọ, mặt bằng thương mại hoặc nhà phố mà bỏ qua sự khác biệt về chi phí và công sức quản lý.
Nhà trọ có thể cần nhiều công việc vận hành. Mặt bằng thương mại phụ thuộc sức khỏe kinh doanh của khách thuê. Nhà phố có chi phí sửa chữa và thời gian trống khách riêng.
So sánh hợp lý cần quy đổi về lợi suất sau chi phí, rủi ro pháp lý, tính thanh khoản và mức độ chủ động quản lý tài sản.
Với căn hộ tại khu Đông hoặc Nam Sài Gòn, có thể bắt đầu bằng việc khảo sát những hợp đồng thuê thực tế tại dự án đã bàn giao, sau đó đối chiếu với dự án đang phát triển trong cùng nhóm khách hàng.
Liên hệ với nhu cầu thuê tại từng dự án
Có thể khảo sát The Habitat Bình Dương tại khu VSIP 1 để tìm hiểu nhóm khách chuyên gia, loại căn thường được thuê và chi phí vận hành. Đây là ví dụ về cách nghiên cứu nhu cầu thuê theo khu vực, không phải kết luận dự án có lợi suất 1–2%. Với các dự án chưa bàn giao như Celesta Gold, tiền thuê tương lai cần được tách khỏi dòng tiền đang thu tại những căn hộ đã có cư dân.
Kết luận
Lợi suất cho thuê 1-2%/năm không tự động biến một bất động sản thành khoản đầu tư tốt hay xấu.
Nó cho biết dòng tiền cho thuê đang thấp so với giá vốn. Người mua cần xác định phần giá trị còn lại đến từ nhu cầu sử dụng, kỳ vọng tăng giá hay mục tiêu nắm giữ tài sản.
Nếu không có lý do rõ ràng cho phần vốn bỏ ra, lợi suất thấp là tín hiệu cần nghiên cứu thêm.
Các trường hợp giá bán và tiền thuê trong bài là ví dụ giả định.