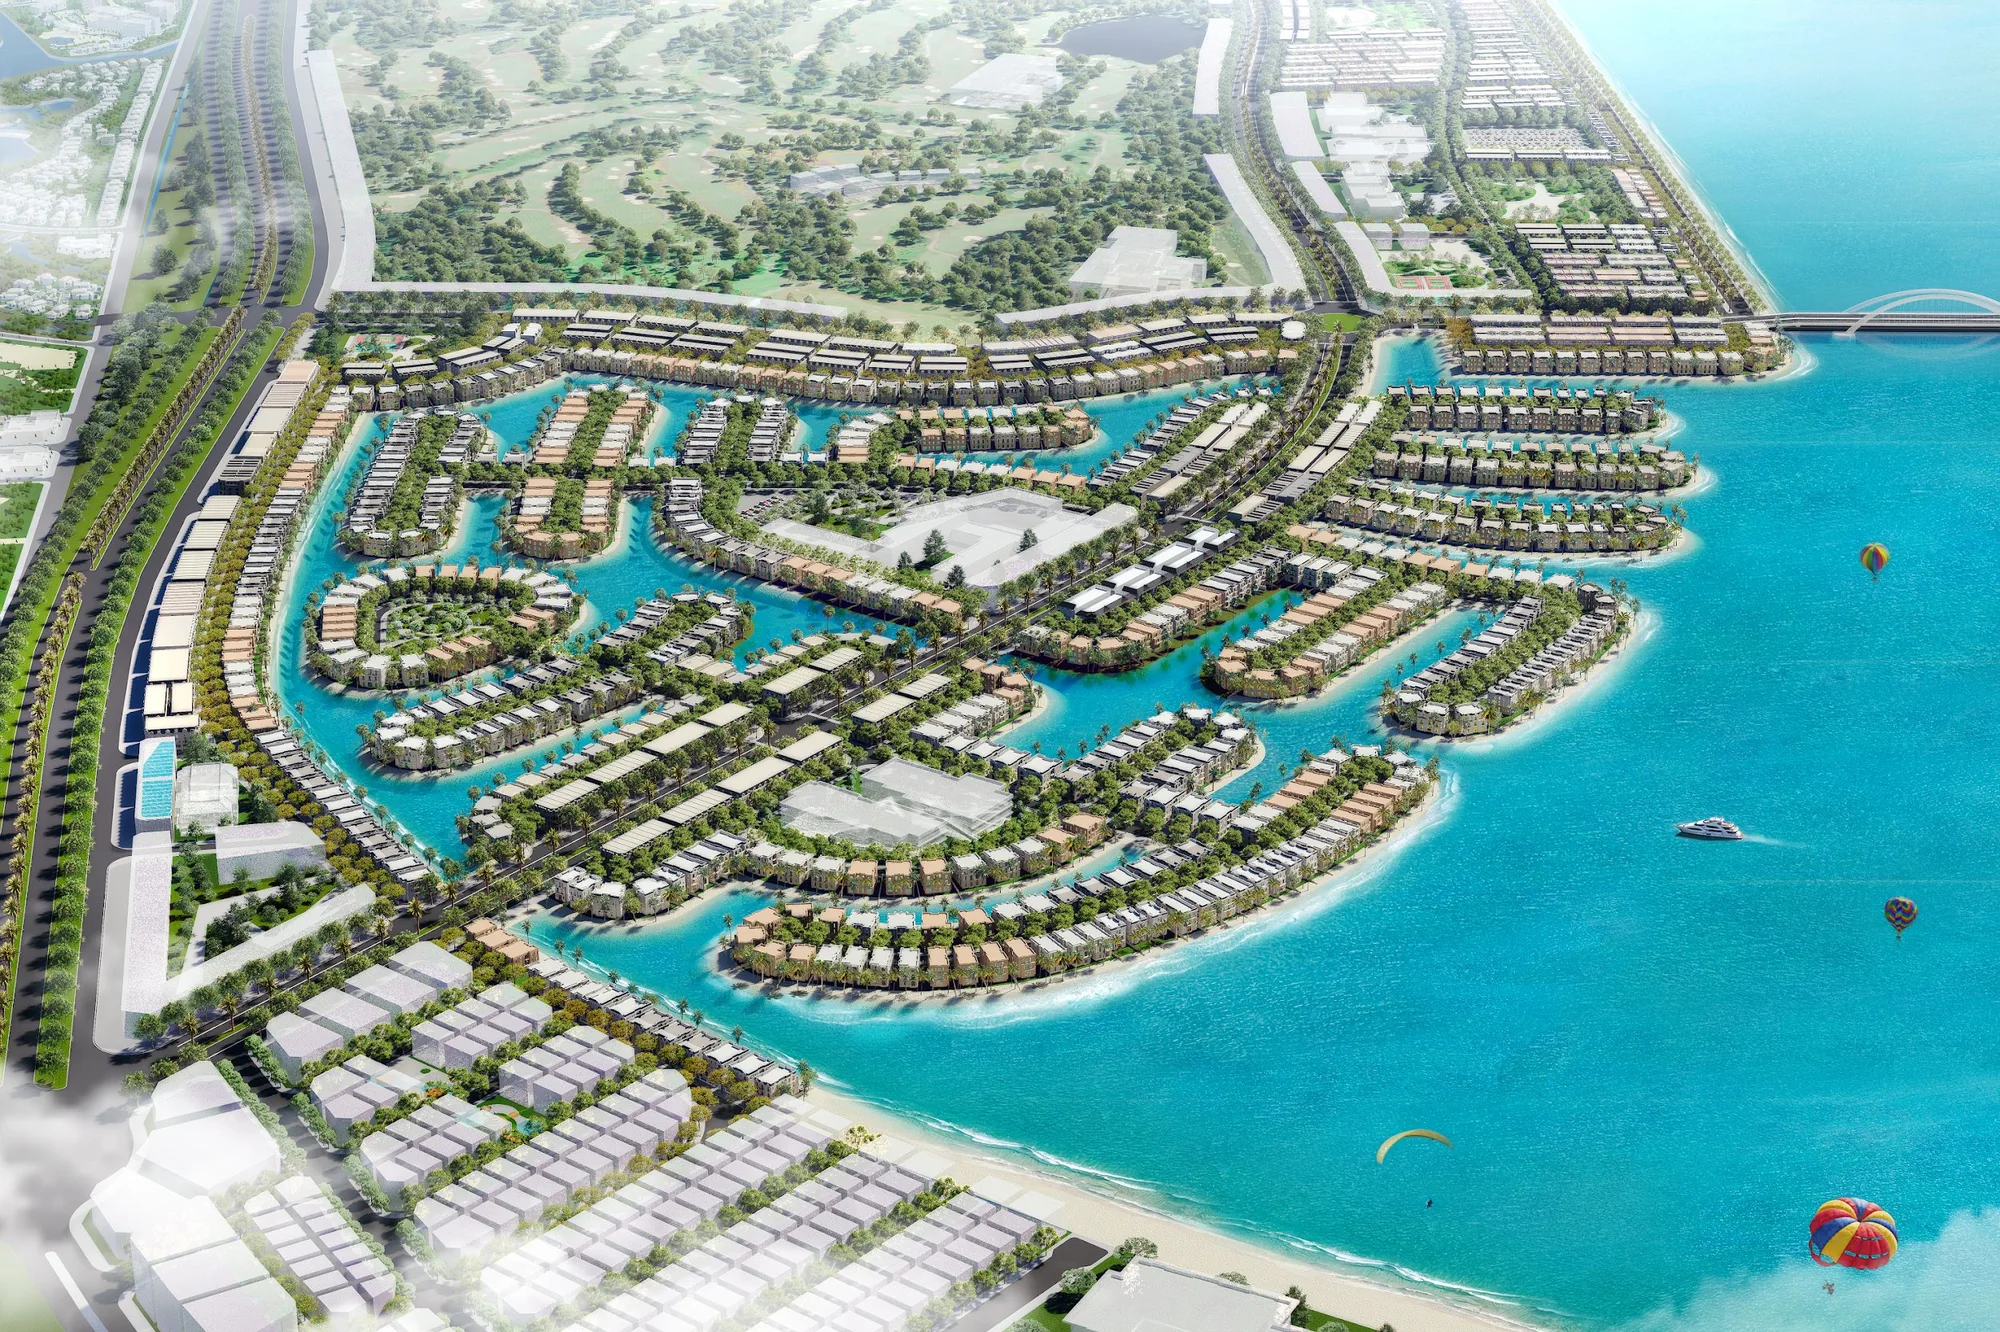
Thanh toán sớm hay vay mua nhà là lựa chọn cần đọc bằng cả giá và lịch tiền. Với sản phẩm tại Vinhomes Green Paradise, trước hết cần lấy báo giá đúng căn và chính sách đúng thời điểm giao dịch. Một tỷ lệ chiết khấu và một lãi suất chưa đủ cho biết phương án nào phù hợp nguồn tiền của gia đình.
Đưa hai phương án về cùng sản phẩm và phạm vi giá
Bảng so nên dùng cùng căn, loại diện tích, phạm vi bàn giao và các khoản đã gồm. Nếu một phương án có khoản cộng vào giá hoặc điều kiện về thời điểm trả, phải ghi ở đúng dòng. Phần chưa có thông tin không được coi bằng không.
Với Vinhomes Green Paradise, bộ phương án tài chính tháng 10/2026 phân biệt chiết khấu thanh toán sớm tính theo năm với lựa chọn vay lãi cố định hoặc lãi 0% đi cùng khoản trả thêm vào giá. Vì vậy, cần lấy giá cuối cùng của cả hai phương án cho đúng mã căn, thay vì chỉ đặt một tỷ lệ chiết khấu cạnh một lãi suất. Khi giao dịch, dùng phiên bản chính sách được xác nhận còn áp dụng cho căn đó.
Tách tổng giá, vốn ban đầu và khoản vay
Tiền tự có bỏ ra đầu kỳ, tiền ngân hàng giải ngân và các kỳ trả nợ là ba nhóm dòng tiền. Khoản vay tham gia thanh toán giá mua, rồi được hoàn lại cùng lãi theo hợp đồng; không cộng cả tiền giải ngân và tiền trả gốc thành hai lần giá tài sản.
Để bắt đầu, có thể đối chiếu giá mua và tổng ngân sách sản phẩm, sau đó lập lịch riêng cho nguồn vốn. Bảng tổng chi phí chưa cho biết gia đình phải có bao nhiêu tiền vào từng ngày.
Ví dụ giả định: so số tiền trong một năm
Ví dụ sau chỉ minh họa phép so, không phải giá hay chính sách Vinhomes hoặc ngân hàng: giá cơ sở giả định 2 tỷ đồng; trả sớm một lần được giảm trực tiếp 3%, còn 1,94 tỷ đồng. Phương án vay giữ giá 2 tỷ, dùng 1 tỷ vốn tự có và vay 1 tỷ trong 12 tháng; gốc trả đều hằng tháng, lãi giả định 10%/năm giữ nguyên trong 12 tháng, tính theo tháng trên dư nợ đầu kỳ. Chưa tính thuế, phí, chi phí khác hoặc giá trị thời gian của tiền.
| Chỉ tiêu trong ví dụ | Trả sớm | Phương án vay |
|---|---|---|
| Vốn tự có đầu kỳ | 1.940 triệu đồng | 1.000 triệu đồng |
| Gốc hoàn lại ngân hàng trong 12 tháng | Không có | 1.000 triệu đồng |
| Tổng lãi 12 tháng theo giả định | Không có | Khoảng 54,17 triệu đồng |
| Tổng tiền người mua chi trong phạm vi ví dụ | 1.940 triệu đồng | Khoảng 2.054,17 triệu đồng |
Gốc mỗi tháng bằng 1.000/12 triệu đồng. Lãi tháng đầu khoảng 8,33 triệu, giảm theo dư nợ; cộng 12 kỳ được khoảng 54,17 triệu. Chênh tổng tiền danh nghĩa giữa hai cột khoảng 114,17 triệu đồng, trong khi phương án vay cần vốn tự có đầu kỳ ít hơn 940 triệu đồng.
Đọc phần đánh đổi ngoài một con số chênh
Ví dụ cho thấy giữ lại vốn đầu kỳ đi cùng nghĩa vụ trả nợ về sau. Nó chưa tính phí, thuế, lợi ích sử dụng nguồn tiền giữ lại hoặc chi phí cơ hội của người mua. Vì vậy, không dùng riêng 114,17 triệu đồng để kết luận cho mọi gia đình hay mọi chương trình.
Khi có dữ liệu thật, cần thay toàn bộ đầu vào và kiểm tra từng mốc. Có thể xem cách tính dư nợ giảm dần và tiến độ giải ngân để hiểu cơ sở lãi; phương pháp trả gốc hoặc tính lãi theo ngày trong hợp đồng có thể khác mô phỏng tháng.
Chọn theo khả năng duy trì phương án
Người có tiền chủ động có thể quan tâm mức giá sau điều kiện và phần vốn còn lại sau thanh toán. Người chọn vay cần biết lịch trả, lãi sau kỳ hỗ trợ nếu có, nghĩa vụ khác và phương án khi thu nhập thay đổi. Các điều kiện này nên được hỏi cùng lúc với báo giá.
Một bảng so tốt giúp nhìn cả số tiền và thời điểm phải trả. Khi chương trình thay đổi, thay đầu vào hiện hành thay vì giữ con số ưu đãi cũ; cách so cùng cơ sở vẫn hữu ích cho những lần quyết định tiếp theo.