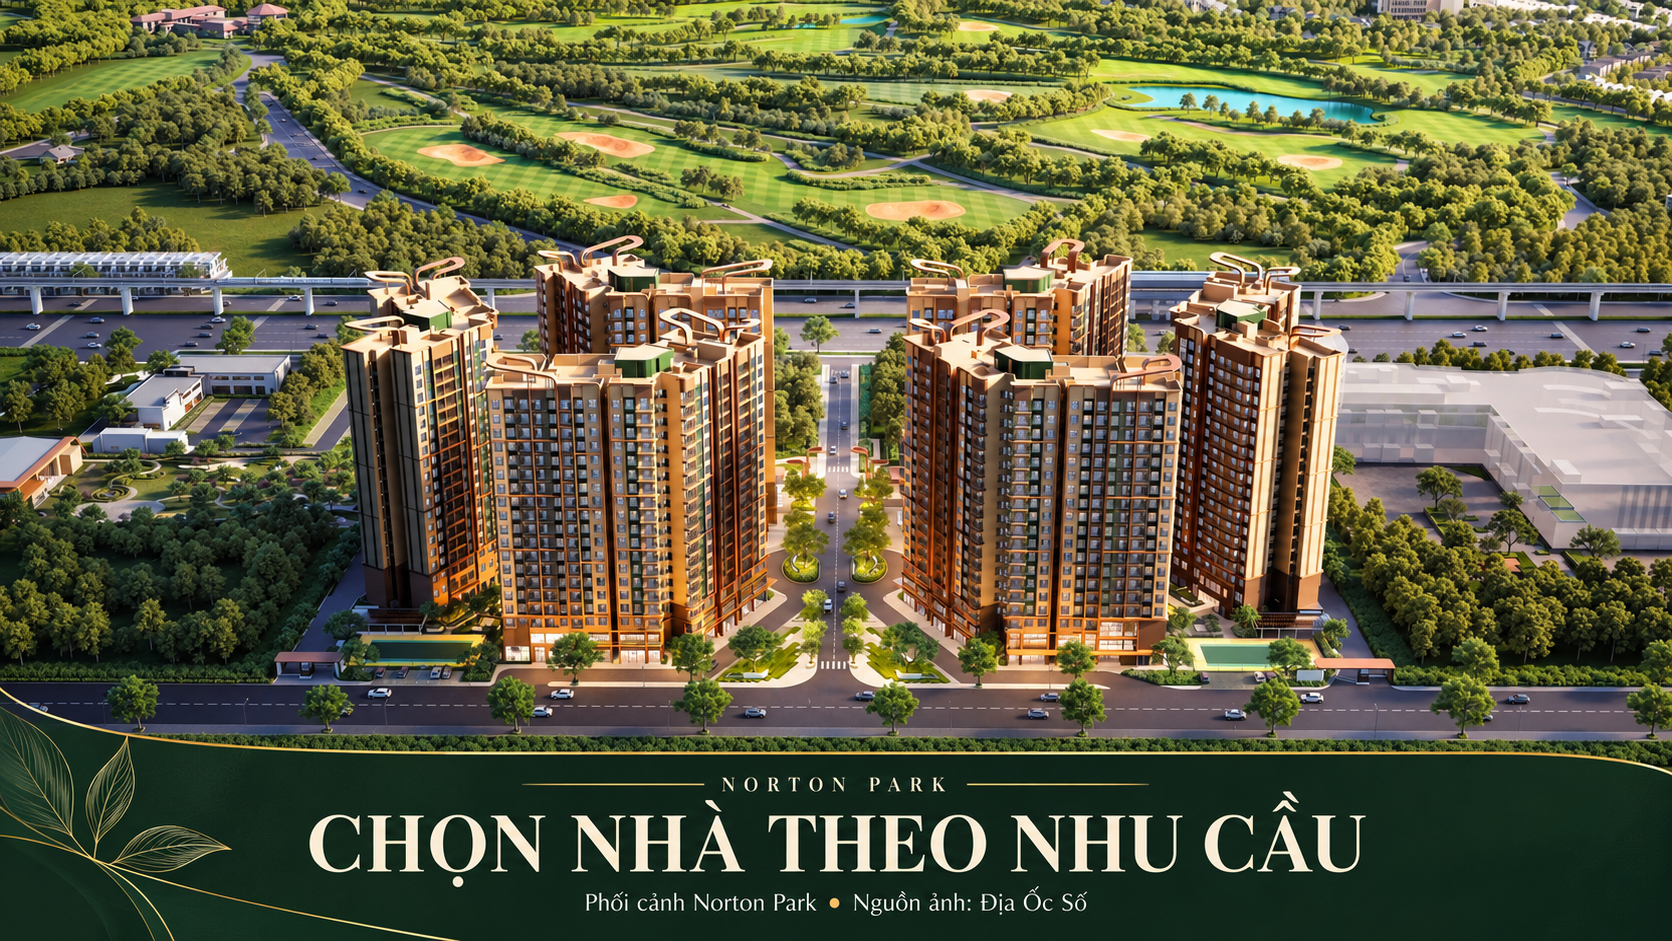
Phương án thanh toán Norton Park cần được nhìn theo dòng tiền của cả quá trình mua nhà: số vốn sẵn có, tiền tích lũy thêm giữa các kỳ và khoản phải chuẩn bị khi nhận căn. Một tỷ lệ đóng ban đầu hấp dẫn chỉ phát huy ý nghĩa khi những đợt tiếp theo cũng phù hợp với lịch tài chính của gia đình.
Cơ sở hiện có để tính thử là mức mô phỏng 66 triệu đồng/m² tim tường trên công cụ của dự án, áp dụng theo điều kiện phương thức chuẩn cho người mua quốc tịch Việt Nam. Giá chưa bao gồm VAT, phí bảo trì; dữ liệu tính giá cũng chưa bao gồm chiết khấu. Từ nền này, người mua có thể dựng ngân sách để đối chiếu với chính sách và báo giá áp dụng cho căn đã chọn.
Bắt đầu bằng một căn cụ thể, giữ thống nhất cơ sở tính tiền
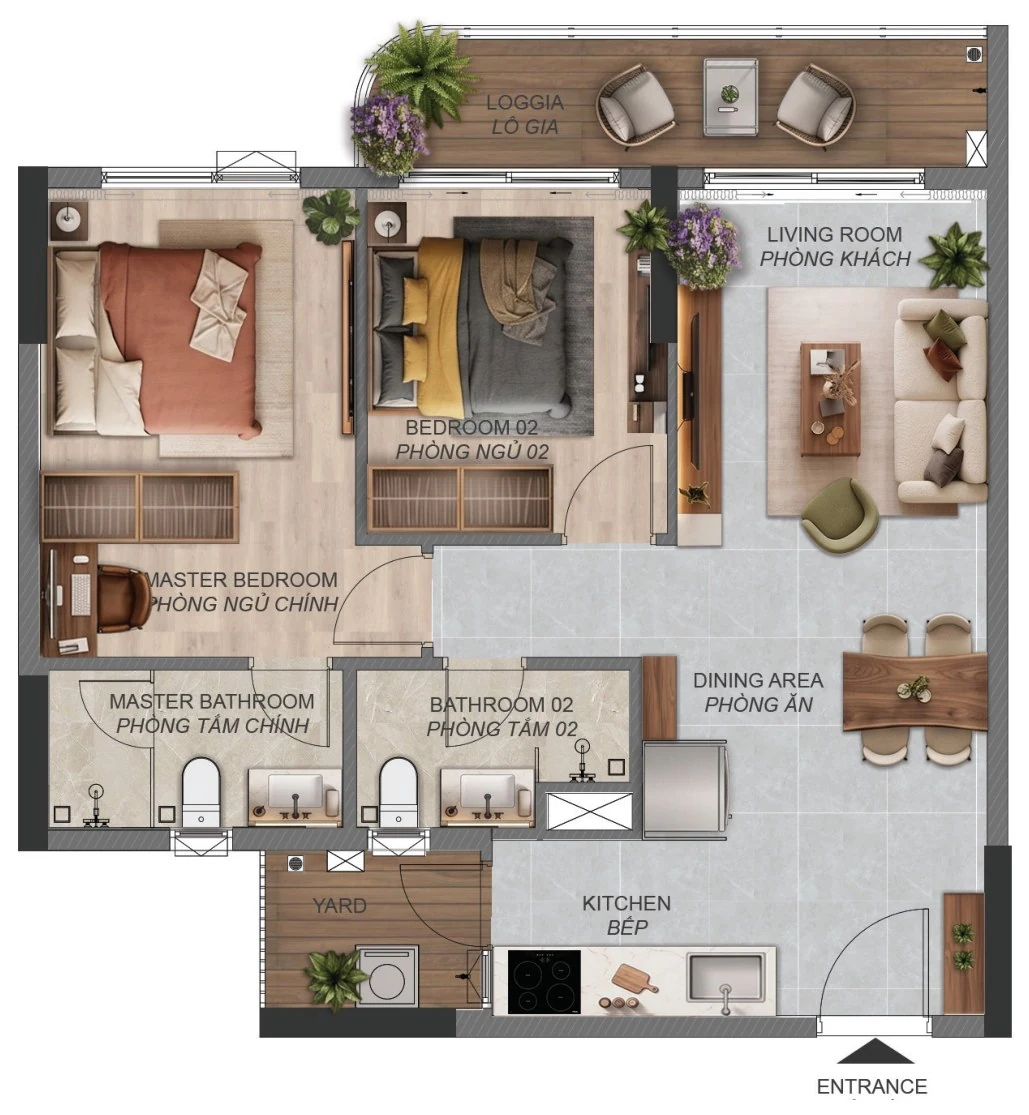
Mẫu hai phòng ngủ B1.4a có diện tích tim tường 79,24 m² và diện tích sử dụng 72,07 m². Theo công thức mô phỏng, phần giá tham khảo là 79,24 × 66 triệu = 5,22984 tỷ đồng. Bài viết dùng duy nhất mẫu này để làm rõ cách đọc dòng tiền; đây chưa phải giá hợp đồng của một căn ở tầng, hướng và vị trí xác định.
Từ mức mô phỏng trên, mỗi 1% tương đương 52,2984 triệu đồng. Nhờ quy đổi này, người mua dễ hình dung một thay đổi nhỏ về tỷ lệ sẽ tác động thế nào đến số tiền phải chuẩn bị. Tuy nhiên, cơ sở áp dụng trong lịch thực tế có thể là giá trước VAT, giá gồm VAT hoặc một khoản khác được định nghĩa trong hợp đồng; cần dùng đúng cơ sở ghi cho từng mục.
| Tỷ lệ dùng để quy đổi | Số tiền theo nền 5,22984 tỷ đồng |
|---|---|
| 1% | 52.298.400 đồng |
| 5% | 261.492.000 đồng |
| 10% | 522.984.000 đồng |
| 20% | 1.045.968.000 đồng |
Các dòng trên là thước quy đổi số học, không phải đợt đóng tiền được Norton Park công bố. Chúng giúp kiểm tra báo giá và lịch tiền sau này mà không trộn đơn giá tham khảo với một chính sách chưa xác định cho căn.
Đọc lịch thanh toán bằng cả số tiền từng đợt và lũy kế
Một lịch có nhiều đợt nhỏ vẫn có thể tập trung phần vốn lớn vào một thời điểm. Vì vậy, mỗi mốc cần được đọc ở hai góc: đợt đó phải nộp thêm bao nhiêu và tổng tiền đã nộp đến thời điểm ấy là bao nhiêu. Cột lũy kế cho biết tiến độ sử dụng vốn; cột phát sinh cho biết nhu cầu tiền mặt ngay trước hạn.
Chẳng hạn, trong một phép tính minh họa trên nền B1.4a, nếu hai đợt giả định liên tiếp là 5% rồi 10%, số tiền tương ứng sẽ là 261,492 triệu và 522,984 triệu đồng. Tổng hai đợt là 784,476 triệu đồng. Việc gọi tên đúng từng cột tránh nhầm tổng cần có với khoản còn phải chuyển thêm. Ví dụ này không gán thời hạn hoặc tỷ lệ ấy thành chính sách dự án.
Mốc thu tiền cũng cần được gắn với nội dung văn bản: ngày cụ thể, khoảng thời gian kể từ một sự kiện hay điều kiện khác được thỏa thuận. Khi chuyển lịch sang kế hoạch cá nhân, nên giữ nguyên mô tả đó bên cạnh ngày dự kiến, thay vì chỉ tạo một chuỗi ngày cố định rồi bỏ mất điều kiện.
Các khoản đã nộp trước đó cần có vị trí khấu trừ rõ ràng trong bảng đối chiếu. Việc phân biệt khoản đặt cọc, tiền thanh toán và chi phí đi kèm giúp tổng số tiền không bị tính hai lần, đồng thời giữ đúng bản chất từng khoản theo hồ sơ giao dịch.
Lịch sáu tháng có thể nhẹ về tần suất nhưng lớn về số tiền
Khoảng cách giữa các kỳ đóng tiền tác động mạnh đến cách tích lũy. Lịch cách nhau sáu tháng tạo quãng chuẩn bị dài hơn lịch ba tháng, nhưng số tiền của mỗi kỳ mới quyết định người mua có đáp ứng được hay không. Cần đặt tỷ lệ từng kỳ bên cạnh khả năng tích lũy trong đúng khoảng thời gian đó.
Giả sử một gia đình dành được 40 triệu đồng mỗi tháng sau các chi phí và phần dự phòng của mình. Sau ba tháng, khoản tích lũy là 120 triệu; sau sáu tháng là 240 triệu đồng. So với thước quy đổi B1.4a, một kỳ giả định 5% tương ứng 261,492 triệu đồng, còn lớn hơn tiền tích lũy sáu tháng 21,492 triệu đồng.
Phép tính này chỉ dùng giả định thu nhập để minh họa cách đối chiếu, không đánh giá khả năng mua của một gia đình cụ thể. Nó cho thấy vốn có sẵn vẫn đóng vai trò quan trọng ngay cả khi lịch được chia dài. Người có thu nhập theo mùa, thưởng năm hoặc tiền về từ kinh doanh cần đặt đúng thời điểm nhận tiền vào kế hoạch.
Một khoản dự kiến thu về sau ngày phải nộp không giải quyết được nhu cầu thanh toán trước đó. Bởi vậy, bảng dòng tiền nên cho thấy số dư sau từng kỳ: vốn đầu kỳ cộng khoản chắc chắn có thể dùng, rồi trừ khoản phải nộp và những chi phí đã dự trù. Tháng có số dư thấp nhất thường đáng chú ý hơn số tiền bình quân của cả năm.
Ưu đãi chỉ có ý nghĩa khi so trên cùng một giá trị và lịch tiền
Khi có nhiều lựa chọn thanh toán, người mua nên so giá trị thực trả trên cùng mã căn và cùng cơ sở thuế, phí. Mức giảm theo tỷ lệ, khoản quà tặng hoặc hỗ trợ chi phí có cách ghi nhận khác nhau. Đưa tất cả vào một tỷ lệ tổng mà bỏ qua điều kiện áp dụng có thể làm sai kết quả so sánh.
Ví dụ thuần số học, hai mức giảm giả định 5% và 1% nếu cùng tính trực tiếp trên một nền giá sẽ cho tổng mức giảm 6%. Nếu mức 1% được tính sau khi đã giảm 5%, tổng mức giảm tương đương là 5,95%. Trên nền mô phỏng B1.4a, chênh lệch giữa hai cách là 2.614.920 đồng. Đây là ví dụ về thứ tự tính, không xác nhận các ưu đãi đó được áp dụng hoặc cộng dồn tại Norton Park.
Công cụ mô phỏng đang thể hiện dữ liệu chưa bao gồm chiết khấu. Vì thế, kết quả 5,22984 tỷ đồng chỉ nên được giữ làm nền tham khảo cho đến khi báo giá chỉ rõ phần giảm nào đã nằm trong giá và phần nào được áp dụng tiếp. Một bảng so sánh tốt luôn ghi được giá ban đầu, số tiền giảm, giá sau giảm và điều kiện đi kèm.
Với phương án đóng tiền sớm để đổi lấy ưu đãi, lợi ích còn phụ thuộc số vốn phải đưa vào trước và thời gian chênh lệch. Gia đình cần đặt phần tiết kiệm cạnh nhu cầu giữ tiền cho sinh hoạt, kinh doanh hoặc hoàn thiện nhà. Lựa chọn phù hợp là lựa chọn giữ được khả năng thanh toán trong toàn bộ quá trình.
Nếu dùng vốn vay, cần xem cả giai đoạn sau hỗ trợ
Một phương án có ngân hàng tham gia cần được tách thành phần vốn tự có và phần giải ngân. Cùng một tổng giá trị căn, thời điểm ngân hàng chuyển tiền sẽ ảnh hưởng dư nợ, chi phí lãi và phần vốn khách hàng phải có trước đó. Lịch thu của bên bán và lịch trả nợ của người vay cần được đặt cạnh nhau.
Các thông tin quan trọng gồm số tiền vay được phê duyệt, thời điểm giải ngân, cách trả gốc, công thức lãi sau ưu đãi, khoản phí liên quan và điều kiện chấm dứt hỗ trợ. Mốc bắt đầu hỗ trợ tính từ ngày nào cũng có ý nghĩa: ngày ký, ngày giải ngân hoặc mốc được quy định khác có thể dẫn đến thời điểm kết thúc khác nhau.
Để hình dung độ nhạy của lãi suất, với dư nợ giả định giữ nguyên 1 tỷ đồng trong một năm, mức tăng 2 điểm phần trăm tương ứng khoảng 20 triệu đồng tiền lãi thêm. Khoản thực tế sẽ thay đổi theo dư nợ, số ngày và cách tính của hợp đồng vay. Phép thử này giúp người mua đặt câu hỏi đúng về giai đoạn sau ưu đãi, thay vì chỉ nhìn chi phí trong thời gian được hỗ trợ.
Với Norton Park, thông tin ngân hàng và hỗ trợ cần được đối chiếu theo chương trình áp dụng cho giao dịch cụ thể. Một giới thiệu về khả năng vay không đồng nghĩa hồ sơ cá nhân đã được phê duyệt; lịch tài chính nên dùng khoản vay đã được xác nhận thay vì lấy hạn mức quảng bá làm nguồn tiền chắc chắn.
Dành một phần ngân sách riêng cho thời điểm nhận nhà
Norton Park công bố bàn giao dự kiến quý III/2029. Trong kế hoạch tài chính, đây là vùng thời gian để dự trù khoản còn phải thanh toán theo hợp đồng, thuế và các khoản liên quan, cùng chi phí hoàn thiện để đưa căn vào sử dụng. Lịch chính thức của căn sẽ quyết định thời hạn cụ thể.
Giá mô phỏng đang loại VAT và phí bảo trì. Hai khoản này cần được ghi riêng khi có cơ sở tính áp dụng, thay vì coi số tiền từ công cụ là toàn bộ ngân sách đến ngày nhận nhà. Nội thất bổ sung, vận chuyển và chi phí ở hiện tại trong thời gian chuẩn bị chuyển chỗ cũng cần có phần dự trù riêng của gia đình.
Với B1.4a, nhu cầu hoàn thiện cho hai phòng ngủ, khu khách, bếp và sân phơi có thể được lập theo danh mục thực nhận. Cách làm đó giúp tránh vừa dành hết vốn cho đợt thanh toán cuối vừa phát sinh một khoản mua sắm lớn chưa tính tới. Các khoản trang trí ít cấp thiết có thể được sắp xếp sau khi gia đình đã chuyển vào ở.
Người mua để cho thuê cũng nên tách tiền nhận nhà và đưa căn vào sử dụng khỏi thu nhập thuê dự kiến. Thời gian hoàn thiện, tìm khách và các điều kiện vận hành tác động đến ngày có doanh thu; khoản tiền cần trả theo hợp đồng không nên phụ thuộc hoàn toàn vào một lịch thuê chưa xác lập.
Ghép chính sách áp dụng với dòng tiền của chính mình
Khi nhận được báo giá theo căn, một bảng đối chiếu gọn cần cho thấy tổng giá sau ưu đãi, khoản phải nộp từng mốc, tiền lũy kế, phần vốn vay và số dư vốn tự có. Chỉ cần thay đổi ngày ký hoặc thời điểm giải ngân, bảng cũng cần được tính lại để phản ánh đúng lịch tiền.
Người mua có thể dùng bảng giá dự kiến theo mặt bằng làm đầu vào và mô hình vốn vay cùng các tình huống lãi suất để kiểm tra phần ngân hàng, trước khi thay bằng điều kiện giao dịch thực tế.
Đó là cách đưa chính sách thanh toán Norton Park trở thành một quyết định có thể đo lường: chọn căn phù hợp, hiểu từng khoản chi và giữ nguồn tiền cho giai đoạn nhận nhà. Có thể xem thêm cơ cấu sản phẩm tại trang dự án Norton Park; Địa Ốc Số hỗ trợ đối chiếu báo giá và phương án thanh toán áp dụng theo căn để người mua xây kế hoạch tài chính phù hợp.