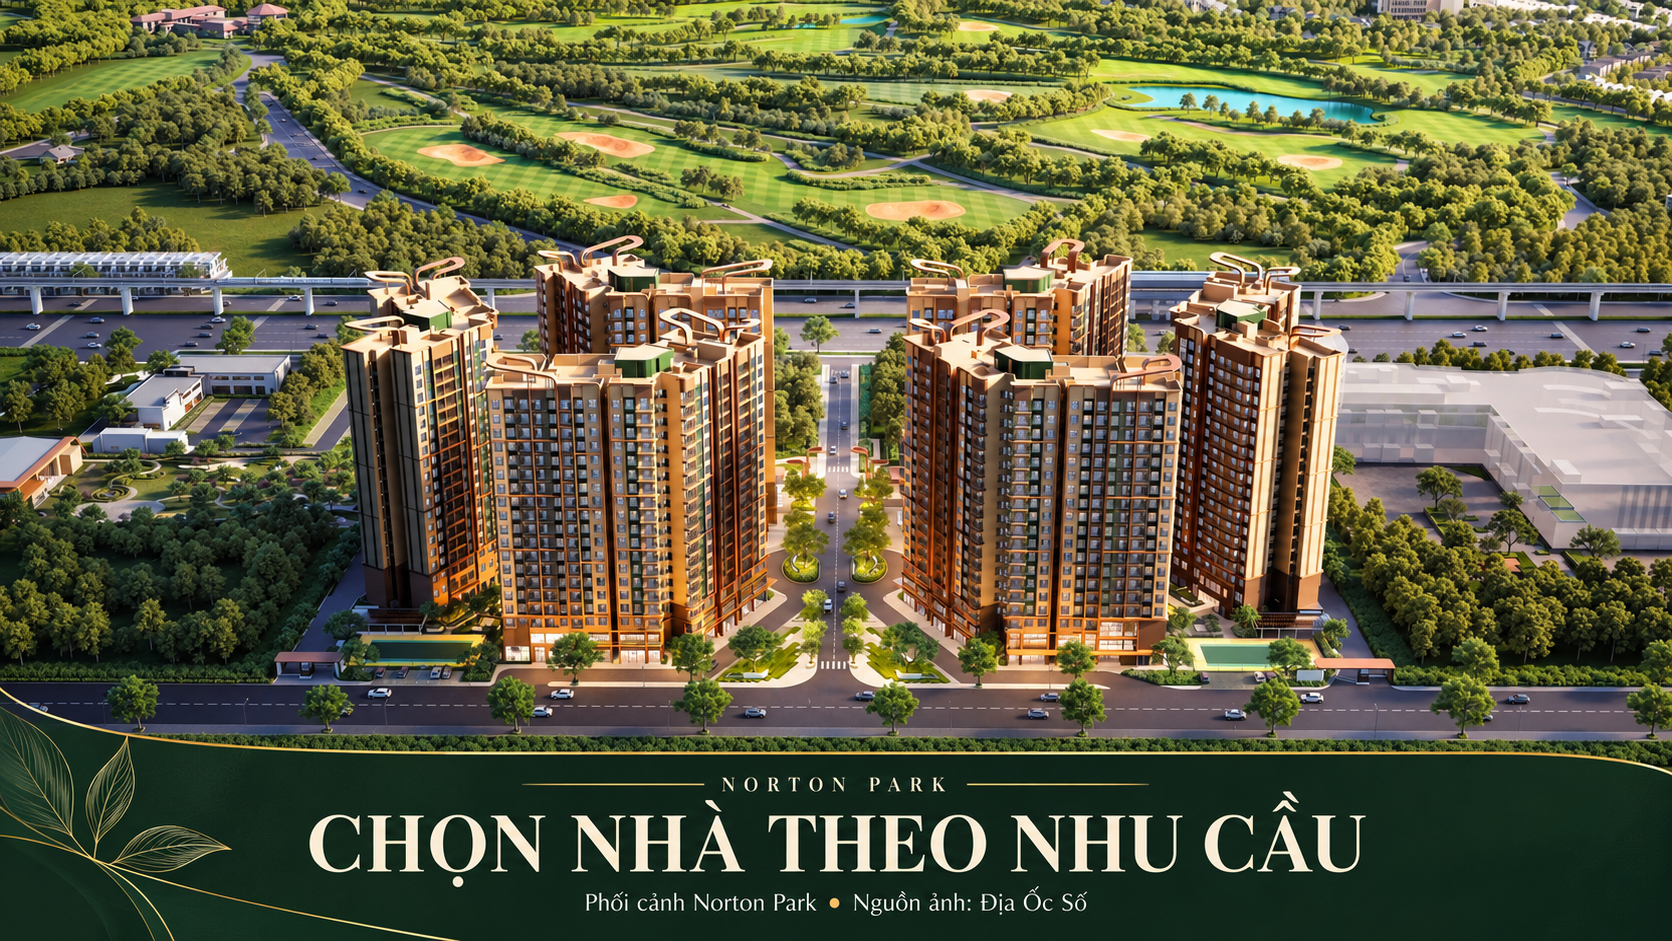
Một căn 2PN Norton Park có giá mô phỏng hơn 5,2 tỷ đồng sẽ tạo ra hai bài toán rất khác nhau nếu gia đình vay một nửa hay vay 70% phần giá đó. Chênh lệch nằm ở số vốn phải chuẩn bị và cả khoản tiền phải dành cho ngân hàng trong nhiều năm. Đặt những con số lên cùng một lịch vốn giúp lựa chọn mặt bằng đi cùng khả năng giữ nhịp sống sau khi mua nhà.
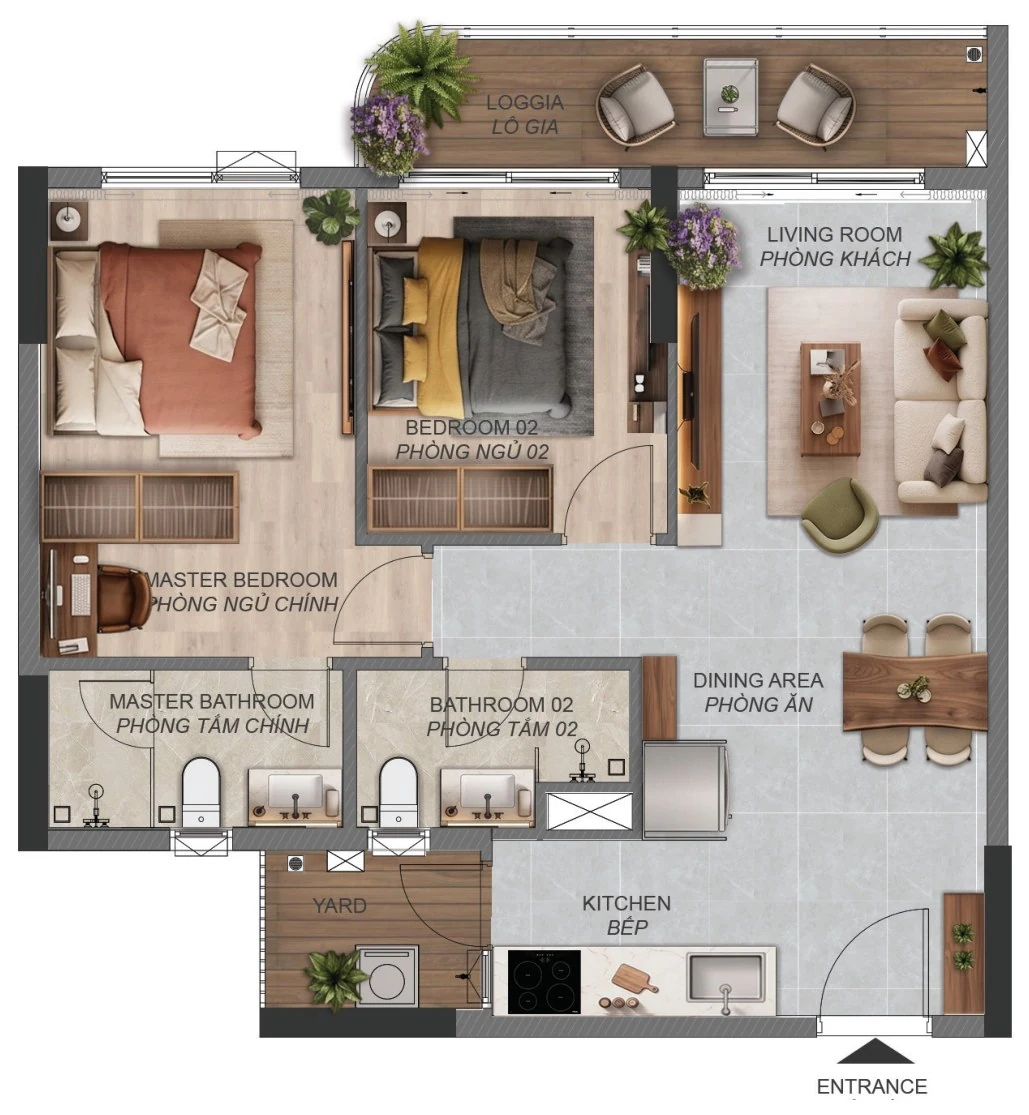
Phân tích sử dụng mẫu B1.4a tại Norton Park làm điểm xuất phát. Công cụ dự án công bố 79,24 m² tim tường, 72,07 m² sử dụng; với cơ sở dự kiến 66 triệu đồng/m² tim tường, giá mô phỏng là 5.229.840.000 đồng. Đây chưa phải báo giá của một căn cụ thể, chưa gồm VAT và kinh phí bảo trì. Toàn bộ tỷ lệ vay, lãi suất và thu nhập bên dưới là giả định để thử sức chịu đựng dòng tiền, không phải chính sách ngân hàng dành cho Norton Park.
Bắt đầu từ đúng giá căn trước khi tính khoản vay
Con số 66 triệu đồng/m² chỉ có ý nghĩa khi đi cùng cơ sở diện tích. Nếu lấy 72,07 m² sử dụng để nhân thay cho 79,24 m² tim tường, kết quả sẽ thấp hơn 473,22 triệu đồng. Chênh lệch này đủ làm sai đáng kể phần vốn tự có ngay từ bước đầu. Vì thế, khi chuyển từ bảng giới thiệu sang bảng ngân sách, gia đình cần giữ cả mã mặt bằng, diện tích tính giá và những khoản chưa bao gồm.
Cũng cần phân biệt giá mô phỏng trên website với giá trị dùng để phê duyệt khoản vay. Ngân hàng sẽ xem hồ sơ, tài sản bảo đảm, nguồn trả nợ và điều kiện sản phẩm tín dụng; tỷ lệ vay trong một quảng cáo không tự trở thành số tiền gia đình được giải ngân. Bài toán dưới đây chọn tỷ lệ trên phần giá mô phỏng để so sánh cơ học. Khi có báo giá, kết quả thẩm định và thỏa thuận tín dụng thực tế, từng ô phải được thay bằng số đúng.
Vay 50% và 70% tạo ra hai cấu trúc vốn khác nhau
Ở cùng mức giá cơ sở, tăng tỷ lệ vay từ 50% lên 70% giúp giảm phần vốn mua nhà ban đầu hơn một tỷ đồng. Đổi lại, dư nợ tăng đúng bằng phần vốn được giữ lại. Đây là sự dịch chuyển nghĩa vụ giữa hiện tại và tương lai, chưa thể gọi là phương án tốt hơn nếu chưa đặt cạnh thu nhập, lịch chi tiêu và các khoản phải thanh toán ngoài giá.
| Chỉ tiêu | Vay 50% | Vay 70% |
|---|---|---|
| Giá cơ sở | 5.229.840.000 đồng | 5.229.840.000 đồng |
| Khoản vay giả định | 2.614.920.000 đồng | 3.660.888.000 đồng |
| Phần giá trả bằng vốn tự có | 2.614.920.000 đồng | 1.568.952.000 đồng |
| Chênh lệch vốn tự có giữa hai phương án | 1.045.968.000 đồng | |
Phần vốn tự có trong bảng chỉ trả lời một câu hỏi: bao nhiêu tiền của gia đình tham gia vào phần giá đang tính? Nó chưa bao gồm quỹ sinh hoạt, tiền hoàn thiện nội thất, tiền thuê nơi ở trong thời gian chờ nhà và những khoản thuế, phí sẽ xác định theo hồ sơ. Dùng toàn bộ tiền sẵn có để đáp ứng dòng đầu tiên dễ khiến kế hoạch thiếu khoảng đệm ở những dòng sau.
Với người đang có một tài sản khác dự định bán để mua Norton Park, thời điểm thu được tiền cũng quan trọng như giá trị kỳ vọng. Một khoản tiền chưa về tài khoản không có cùng tính sẵn sàng với tiền gửi có thể sử dụng. Trong lịch vốn, hai nguồn này nên nằm ở hai dòng riêng, kèm điều kiện để chuyển từ dự kiến thành khả dụng.
Khoản trả hằng tháng thay đổi thế nào khi lãi suất khác nhau?
Để nhìn rõ tác động của quy mô vay, bảng sau giả định khoản vay được giải ngân toàn bộ, trả trong 20 năm bằng các khoản gốc và lãi đều nhau theo tháng, lãi suất giữ nguyên trong từng kịch bản. Lãi tháng được quy đổi bằng lãi năm chia 12. Ngân hàng thực tế có thể dùng số ngày tính lãi, lịch trả nợ và cách làm tròn khác; bảng là mô hình so sánh, không phải lịch thu nợ.
| Lãi suất giả định | Khoản vay 50% | Khoản vay 70% |
|---|---|---|
| 8%/năm | 21,87 | 30,62 |
| 10%/năm | 25,23 | 35,33 |
| 12%/năm | 28,79 | 40,31 |
Ở mức vay 70%, chuyển từ kịch bản 8% sang 12% làm khoản trả tăng khoảng 9,69 triệu đồng mỗi tháng. Với một gia đình có học phí, chi phí chăm sóc cha mẹ hoặc thu nhập theo mùa, đây là phần cần đưa vào kế hoạch ngay từ đầu. Mức lãi thấp của giai đoạn đầu có thể giúp dòng tiền nhẹ hơn trong khoảng thời gian đó; khả năng duy trì khoản vay còn phụ thuộc giai đoạn sau.
Cách trả nợ cũng làm thay đổi hình dạng dòng tiền. Với khoản vay 70%, cùng giả định 10%/năm và 240 tháng, nếu trả gốc đều thì gốc mỗi tháng là 15.253.700 đồng; tổng gốc và lãi tháng đầu khoảng 45.761.100 đồng. Con số này cao hơn mức 35,33 triệu của mô hình trả đều, rồi giảm dần khi dư nợ giảm. So sánh hai báo chào vay cần giữ cùng phương thức trả nợ trước khi nhìn lãi suất.
Trang sản phẩm vay nhà của Vietcombank mô tả lãi trả hằng tháng theo dư nợ giảm dần; BIDV cũng có các lựa chọn phương thức trả nợ. Những nguồn này giúp hiểu cấu trúc tín dụng nói chung, không xác lập ngân hàng liên kết hoặc mức phê duyệt cho một căn Norton Park.
Hai lịch tiền cần được đặt cạnh nhau
Người mua nhà hình thành trong tương lai theo dõi ít nhất hai lịch: lịch thanh toán với bên bán và lịch giải ngân, trả nợ với ngân hàng. Chúng có thể liên quan nhưng không trùng nhau. Một đợt đến hạn theo thỏa thuận mua bán có thể yêu cầu vốn tự có trước khi đủ điều kiện giải ngân; một khoản đã giải ngân có thể phát sinh lãi dù gia đình chưa chuyển vào ở.
Norton Park đang giới thiệu thời gian nhận nhà dự kiến quý III/2029. Mốc này giúp hình dung khoảng chuẩn bị, nhưng chưa thay thế ngày giao nhà và các điều kiện được ghi trong hợp đồng. Khi chưa có lịch thanh toán chính thức áp dụng cho căn, chưa nên tự chia đều giá nhà thành 36 tháng hoặc dùng một biểu tỷ lệ trên mạng làm nghĩa vụ phải đóng.
Một bảng vốn hữu ích có thể chia theo tháng, mỗi tháng ghi số dư đầu kỳ, tiền tiết kiệm bổ sung, khoản thanh toán theo hồ sơ, giải ngân được xác nhận, gốc lãi phải trả và số dư cuối kỳ. Hãy đánh dấu nguồn tiền nào chắc chắn, nguồn nào phụ thuộc bán tài sản hay tiền thưởng. Khi một khoản dự kiến bị lùi, bảng sẽ cho thấy chính xác tháng nào thiếu hụt thay vì chỉ báo rằng tổng tài sản vẫn lớn hơn giá căn hộ.
Ví dụ, nếu một gia đình tự đặt mục tiêu tích lũy thêm 20 triệu đồng mỗi tháng trong 24 tháng, số tiền bổ sung trước lãi tiền gửi là 480 triệu đồng. Đó là kịch bản kế hoạch của gia đình, không phải lịch đóng tiền Norton Park. Nếu cần dùng một phần cho học phí hoặc sửa xe, dòng tích lũy phải giảm tương ứng; không nên tính cùng một khoản tiền cho cả hai mục tiêu.
Thử một tình huống thu nhập giảm trước khi chọn mức vay
Giả sử một hộ gia đình có thu nhập ròng 90 triệu đồng mỗi tháng và 40 triệu đồng chi tiêu thiết yếu, chưa gồm trả nợ nhà. Với khoản vay 70% ở kịch bản 12%, sau khoản trả khoảng 40,31 triệu đồng, phần còn lại khoảng 9,69 triệu đồng. Nếu thu nhập giảm 20% xuống 72 triệu đồng mà chi phí thiết yếu giữ nguyên, dòng tiền sẽ thiếu khoảng 8,31 triệu đồng mỗi tháng. Đây là ví dụ tự đặt, không phải chuẩn thu nhập để mua Norton Park.
Phép thử cho thấy vì sao khả năng trả nợ không nên dựa hoàn toàn vào tháng có thu nhập tốt nhất. Gia đình có lương cố định, người tự kinh doanh và người nhận thưởng theo quý sẽ cần cách dự phòng khác nhau. Những khoản nợ đang tồn tại cũng phải cộng vào cùng lịch, kể cả khi chúng không liên quan tới căn nhà mới.
Nếu chọn tự dự trữ sáu kỳ trả nợ của kịch bản 70% và 12%, riêng phần này khoảng 241,86 triệu đồng. Sáu tháng ở đây chỉ là một tình huống tính, không phải mức dự phòng phù hợp cho mọi người. Quỹ sinh hoạt, chi phí y tế và các nghĩa vụ gia đình cần được cân nhắc riêng; có thể phải lớn hơn hoặc có cấu trúc khác tùy hoàn cảnh.
Nâng từ 2PN lên 2PN+ ảnh hưởng ngân sách dài hạn ra sao?
Trong cùng cơ sở mô phỏng, B2.2a thuộc nhóm thương mại 2PN+, có 87,20 m² tim tường và 80,00 m² sử dụng, tương ứng 5.755.200.000 đồng. So với B1.4a, phần giá tăng 525.360.000 đồng và diện tích sử dụng tăng 7,93 m². Trên hình bố trí B2, hai phòng ngủ được ghi nhãn rõ; không nên tự hiểu dấu cộng là một phòng kín thứ ba.
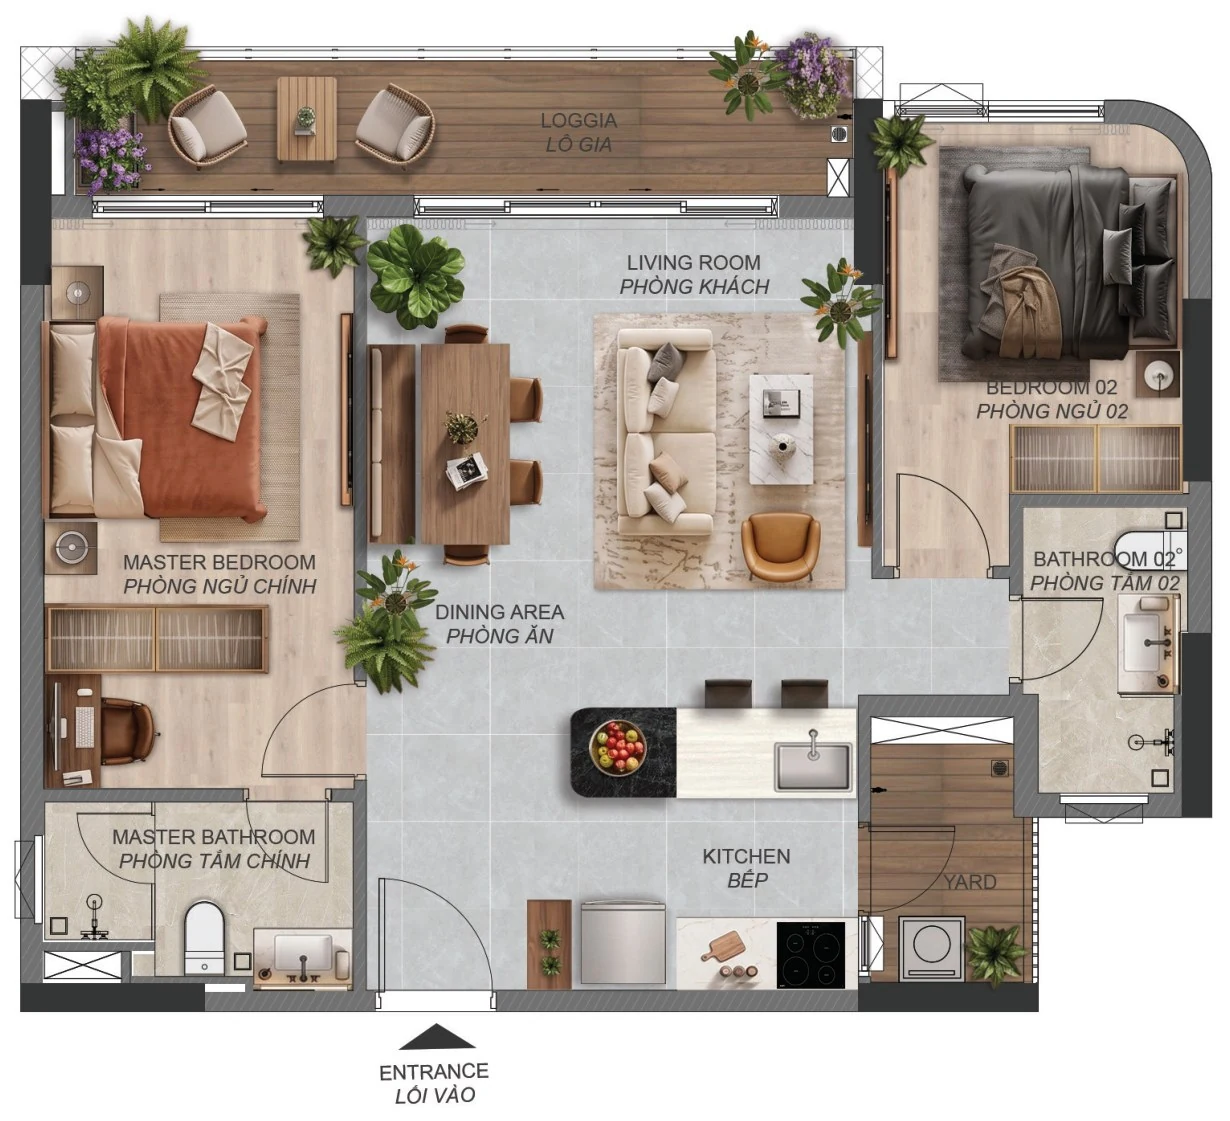
Nếu giả định tiếp tục vay 70% phần chênh và trả đều trong 20 năm ở mức 12%/năm, khoản trả tăng thêm khoảng 4,05 triệu đồng mỗi tháng. Phép tính này chưa gồm khác biệt thuế, phí, giá theo tầng và các điều kiện giao dịch thực tế. Nó giúp gia đình chuyển câu hỏi “thêm hơn nửa tỷ có đáng không?” thành hai câu cụ thể hơn: phần không gian tăng giải quyết điều gì, và dòng tiền có chấp nhận mức tăng đó lâu dài không?
Với người thường xuyên làm việc ở nhà hoặc muốn khu sinh hoạt chung rộng hơn, phần tăng có thể có giá trị sử dụng rõ. Với gia đình ưu tiên khoản trả nhẹ để dành tiền cho học hành, một mặt bằng gọn hơn có thể phù hợp hơn. Không có lựa chọn tối ưu chung cho mọi người; sự phù hợp xuất hiện khi công năng và ngân sách cùng được nhìn trên một phương án.
Từ mô hình tham khảo đến hồ sơ vay thực tế
Trước khi chốt cấu trúc vốn, cần có ba nhóm thông tin của đúng giao dịch: báo giá và các khoản ngoài giá; lịch thanh toán được phát hành áp dụng; điều kiện tín dụng bằng văn bản. Trong điều kiện tín dụng, những dòng ảnh hưởng trực tiếp tới dòng tiền gồm thời gian cố định lãi, cách xác định lãi sau ưu đãi, kỳ điều chỉnh, phương thức trả gốc, phí trả trước và điều kiện giải ngân. Chỉ khi ghép đủ các phần, bảng mô phỏng mới trở thành lịch vốn có thể sử dụng.
Một quyết định mua Norton Park bền vững về dòng tiền bắt đầu từ căn hộ đáp ứng nhu cầu sống và một khoản vay gia đình hiểu rõ. Giữ lại khoảng linh hoạt cho sinh hoạt, kiểm tra tình huống bất lợi và cập nhật số thực tế vào đúng tháng sẽ giúp quá trình chuẩn bị nhà mới chủ động hơn.
Phương án vốn cần được cập nhật từ giá mô phỏng theo đúng mặt bằng và cấu trúc các khoản thanh toán; khi một đầu vào thay đổi, khoản vay và khoảng dự phòng cũng cần được tính lại.
Địa Ốc Số có thể hỗ trợ đối chiếu mã mặt bằng, cơ sở giá dự kiến và các mốc cần bổ sung vào bảng vốn để gia đình làm việc tiếp với đơn vị bán hàng và ngân hàng.