Tin tức liên quan:
Đặt cọc mua nhà chỉ nên thực hiện khi người mua đã đối chiếu được người nhận tiền, tài sản và các điều kiện để ký tiếp. Một tin nhắn “có khách khác đang chờ” không thay thế cho hồ sơ. Dành thêm thời gian kiểm tra trước chuyển tiền thường giúp hai bên tránh những bất đồng khó giải quyết sau đó.
Checklist dưới đây phù hợp để chuẩn bị cho giao dịch thực tế. Với căn hộ mua từ chủ đầu tư, nhà đã có giấy chứng nhận và giao dịch chuyển nhượng hợp đồng, bộ tài liệu cần xem sẽ khác nhau.
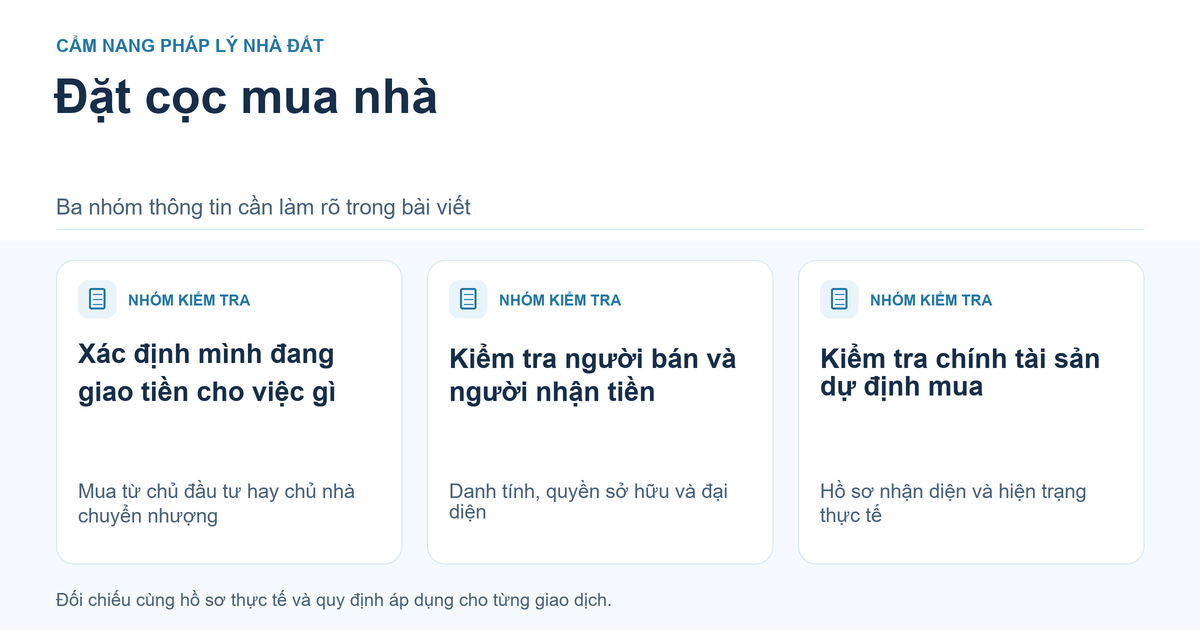
Xác định mình đang giao tiền cho việc gì
Mua từ chủ đầu tư hay chủ nhà chuyển nhượng
Trước hết, ghi rõ loại sản phẩm, tình trạng xây dựng và người bán. Căn hộ đang thi công do chủ đầu tư bán không cùng trường hợp với căn hộ đã có sổ do một cá nhân chuyển nhượng. Nếu người bán đang đứng tên hợp đồng mua bán, cần làm rõ đối tượng giao dịch là quyền, nghĩa vụ theo hợp đồng nào.
Theo khoản 5 Điều 23 Luật Kinh doanh bất động sản, chủ đầu tư chỉ được thu cọc tối đa 5% giá bán hoặc thuê mua đối với bất động sản hình thành trong tương lai thuộc phạm vi điều luật, khi đã đủ điều kiện đưa vào kinh doanh. Thỏa thuận phải ghi rõ giá. Không dùng mức này làm trần chung cho mọi giao dịch giữa cá nhân.
Tên khoản thu và nội dung thỏa thuận
Tìm ba nội dung: tiền bảo đảm việc gì, khi nào chuyển sang thanh toán, khi nào hoàn lại. Phiếu có tên “thiện chí” nhưng buộc ký tiếp và quy định mất tiền nếu rút lui cần được xem xét theo nội dung thực tế. Việc phân biệt giữ chỗ, đặt cọc và hợp đồng mua bán cần dựa trên những nội dung này.
Kiểm tra người bán và người nhận tiền
Danh tính, quyền sở hữu và đại diện
Đối chiếu giấy tờ nhận diện với tên trên hồ sơ tài sản và thỏa thuận. Người ký thay phải có căn cứ đại diện phù hợp, còn thời hạn, đúng tài sản và đúng phạm vi công việc. Quyền dẫn khách xem nhà hoặc làm thủ tục không tự chứng minh quyền ký cọc, nhận tiền.
Với sản phẩm hình thành trong tương lai do chủ đầu tư bán, điểm d khoản 4 Điều 23 của luật trên quy định chủ đầu tư không được ủy quyền cho tổ chức, cá nhân khác ký hợp đồng đặt cọc, mua bán, thuê mua. Không đồng nhất việc phân phối sản phẩm với quyền ký thay chủ đầu tư.
Người đồng sở hữu và người có quyền liên quan
Hỏi rõ nhà là tài sản riêng hay chung, có người cùng đứng tên hoặc người thừa kế chưa hoàn tất thủ tục hay không. Yêu cầu bên bán cung cấp căn cứ tương ứng. Một người đang giữ sổ không đương nhiên có toàn quyền định đoạt. Nếu hồ sơ thể hiện nhiều chủ thể, làm rõ sự tham gia và chấp thuận cần thiết trước khi chuyển cọc.
Kiểm tra chính tài sản dự định mua
Hồ sơ nhận diện và hiện trạng thực tế
So địa chỉ, số thửa, tờ bản đồ hoặc mã căn với nhà đã xem. Với chung cư, đối chiếu tháp, tầng, diện tích, công năng và mặt bằng đính kèm. Nội thất giữ lại nên có danh mục hoặc ảnh xác nhận. Thông tin trong quảng cáo cần được chuyển thành nội dung cụ thể nếu là căn cứ quyết định mua.
Ảnh chụp giấy chứng nhận hữu ích để chuẩn bị câu hỏi, nhưng chưa đủ xác nhận bản gốc, chủ sở hữu hiện tại và tình trạng giao dịch. Sắp xếp kiểm tra hồ sơ gốc, thông tin cập nhật qua kênh có thẩm quyền phù hợp với tài sản.
Tình trạng pháp lý cần làm rõ trước cọc
Hỏi về thế chấp, tranh chấp, kê biên, hạn chế chuyển nhượng và thay đổi chưa đăng ký. Với dự án, kiểm tra hồ sơ đúng phân khu và sản phẩm. Với nhà đất, đối chiếu quy hoạch và hiện trạng xây dựng. Khi có khoản vay, cần thống nhất cách xử lý với ngân hàng; làm rõ quy trình mua nhà đang thế chấp trước khi chọn lịch thanh toán.
Thống nhất những điều kiện chính bằng văn bản
Giá, lịch ký và hồ sơ phải cung cấp
Ghi đủ giá thực tế, số tiền cọc, khoản còn lại, thời hạn ký, nơi ký và người phải tham gia. Phân biệt hạn cung cấp hồ sơ với hạn giao kết. Nếu cần ngân hàng cho vay, nêu rõ việc được phê duyệt khoản vay có phải điều kiện tiếp tục hay người mua tự chịu trách nhiệm chuẩn bị vốn.
Ví dụ giả định: căn hộ giá 4 tỷ đồng, cọc 100 triệu đồng, hẹn ký sau 20 ngày. Nếu người bán hứa tất toán khoản vay trước ngày ký, văn bản nên xác định tài liệu chứng minh, người phối hợp và cách xử lý khi chưa hoàn thành. Con số này chỉ minh họa giao dịch thứ cấp, không phải mức cọc khuyến nghị.
Xử lý khi điều kiện không đạt
Tách ba trường hợp: một bên từ chối; hồ sơ không đáp ứng điều kiện đã cam kết; hai bên cùng đồng ý dừng. Ghi cách thông báo, thời hạn trả tiền và trách nhiệm liên quan. Điều 328 Bộ luật Dân sự có cơ chế xử lý đặt cọc khi một bên từ chối giao kết hoặc thực hiện, đồng thời cho phép thỏa thuận khác. Vì vậy, không thể kết luận chỉ từ việc “đã quá ngày”.
Kiểm tra đường đi của tiền và chứng từ
Tài khoản nhận tiền và căn cứ thu
Tên tài khoản phải phù hợp người có quyền nhận theo hồ sơ. Nếu đề nghị chuyển cho bên trung gian, yêu cầu giải thích rõ vai trò, căn cứ nhận và xác nhận nghĩa vụ của bên bán; không chỉ dựa vào hướng dẫn miệng. Với thanh toán theo hợp đồng kinh doanh bất động sản, Điều 48 quy định các chủ thể kinh doanh thuộc điều luật nhận tiền qua tài khoản tại tổ chức tín dụng phù hợp.
Bộ chứng từ cần giữ ngay sau giao dịch
Lưu văn bản đủ chữ ký và phụ lục, chứng từ chuyển tiền, biên nhận nếu có, tài liệu tài sản và trao đổi về điều kiện ký tiếp. Nội dung chuyển khoản cần nhận diện được người giao, mục đích, tài sản và văn bản liên quan. Nếu chia nhiều lần, ghi rõ từng đợt và xác nhận tổng tiền đã nhận, tránh để số tiền trên biên nhận khác sao kê.
Checklist mười phút trước thao tác chuyển tiền
Các thông tin phải đối chiếu lần cuối
| Thời điểm | Nội dung kiểm tra | Bằng chứng nên giữ |
|---|---|---|
| Trước ký | Đúng người, đúng quyền ký, đúng tài sản | Giấy tờ đối chiếu và căn cứ đại diện |
| Trước chuyển | Đúng tài khoản, số tiền, phiên bản thỏa thuận | Văn bản đã ký và thông tin thanh toán |
| Ngay sau chuyển | Bên nhận xác nhận tiền và nghĩa vụ tiếp theo | Sao kê, biên nhận, lịch công việc |
| Trước ký mua bán | Điều kiện đã hoàn thành, người tham gia sẵn sàng | Hồ sơ cập nhật và xác nhận lịch ký |
Nếu còn mục chưa giải thích được, ghi câu hỏi và hoàn tất đối chiếu trước thao tác thanh toán. Việc đặt cọc không thay thế điều kiện giao dịch bắt buộc. Hồ sơ có từ trước ngày 01/08/2024 cần kiểm tra chuyển tiếp theo Điều 83 Luật Kinh doanh bất động sản, không áp một bộ quy tắc mới cho mọi hợp đồng cũ.
Những đầu việc nên hoàn thành tiếp theo
Chốt người phụ trách từng tài liệu, hạn hoàn thành và lịch nhắc. Đưa các điều khoản hợp đồng đặt cọc mua nhà vào bảng đối chiếu để biến checklist thành nội dung hai bên cùng xác nhận. Khi tìm sản phẩm qua Địa Ốc Số, anh chị có thể gửi danh sách tiêu chí và phần hồ sơ còn thiếu để phối hợp làm rõ với bên bán.
Câu hỏi thường gặp
Có nên chuyển cọc vào tài khoản môi giới? Cần xác minh căn cứ nhận tiền và sự ràng buộc với bên bán. Tài khoản môi giới không tự chứng minh giao dịch đã được người có quyền bán chấp thuận.
Chủ nhà ở xa thì kiểm tra người nhận thay thế nào? Kiểm tra danh tính, văn bản đại diện, hiệu lực và phạm vi nhận tiền; đối chiếu trực tiếp với chủ thể có quyền bằng kênh đáng tin cậy.
Ảnh chụp sổ có đủ để cọc ngay? Nên dùng để chuẩn bị kiểm tra, sau đó đối chiếu bản gốc và thông tin cập nhật phù hợp. Một tấm ảnh không phản ánh mọi hạn chế của tài sản.
Nguồn đối chiếu: Bộ luật Dân sự 2015; Luật Kinh doanh bất động sản 2023, Điều 23, 48, 83; Luật 43/2024/QH15 về mốc hiệu lực. Các tình huống cần được đối chiếu với hồ sơ và pháp luật tại thời điểm giao dịch.