Chọn phương án thanh toán Khải Hoàn Prime nên bắt đầu từ thời điểm bạn có tiền, phần vốn muốn dành cho căn hộ và lịch giải ngân nếu sử dụng ngân hàng. Một lựa chọn phù hợp giúp việc sở hữu tổ ấm đi cùng kế hoạch sinh hoạt, công việc và những khoản chi quan trọng khác của gia đình.
Tại Khải Hoàn Prime, các phương án theo tiến độ, giãn thanh toán và hỗ trợ vay mở ra những cách sắp xếp nguồn vốn khác nhau. Điều cần làm là đặt chúng trên cùng giá trị căn hộ và cùng các mốc thời gian, thay vì chỉ so một mức chiết khấu hoặc số tiền ở thời điểm ký.
Giá bán và ngân sách: thống nhất một cơ sở trước khi so phương án
Dự án đang được giới thiệu với giá tham khảo từ 66 triệu đồng/m², bàn giao hoàn thiện cơ bản. Giá của căn cụ thể còn gắn với tháp, tầng, diện tích, hướng nhìn và chương trình áp dụng; mức “từ” không đại diện cho mọi mã căn.
Để lập ngân sách, nên dùng một phiếu tính giá có đúng sản phẩm đang xem và các phần được thể hiện rõ: giá căn, diện tích dùng tính giá, thuế VAT, kinh phí bảo trì, ưu đãi và phương thức thanh toán. Khi các phương án dùng cùng một căn và cùng cơ sở, chênh lệch về dòng tiền mới trở nên dễ đọc.
Gia đình cũng có thể dành một dòng riêng cho nội thất làm thêm và những khoản chi khi chuyển về nhà mới. Phần chuẩn bị này giúp lựa chọn căn hộ đi cùng một kế hoạch sở hữu đầy đủ, từ lúc giao dịch đến thời điểm bắt đầu sinh hoạt.
Ba hướng sắp xếp vốn theo nhu cầu
| Nhóm phương án | Đặc điểm dòng tiền | Nhu cầu phù hợp để đối chiếu |
|---|---|---|
| Vốn tự có, thanh toán theo tiến độ | Chia tiền theo các đợt và mốc hợp đồng | Có nguồn tiền định kỳ, muốn chủ động từng khoản |
| Giãn thanh toán | Sắp xếp thời gian nộp các đợt dài hơn theo chương trình | Tiền về theo chu kỳ hoặc muốn dành một phần vốn cho hoạt động khác |
| Vốn tự có kết hợp vay ngân hàng | Phân tách phần tự thanh toán, phần ngân hàng giải ngân và khoản trả nợ | Muốn dùng đòn bẩy có kế hoạch, phù hợp hồ sơ tín dụng và thu nhập |
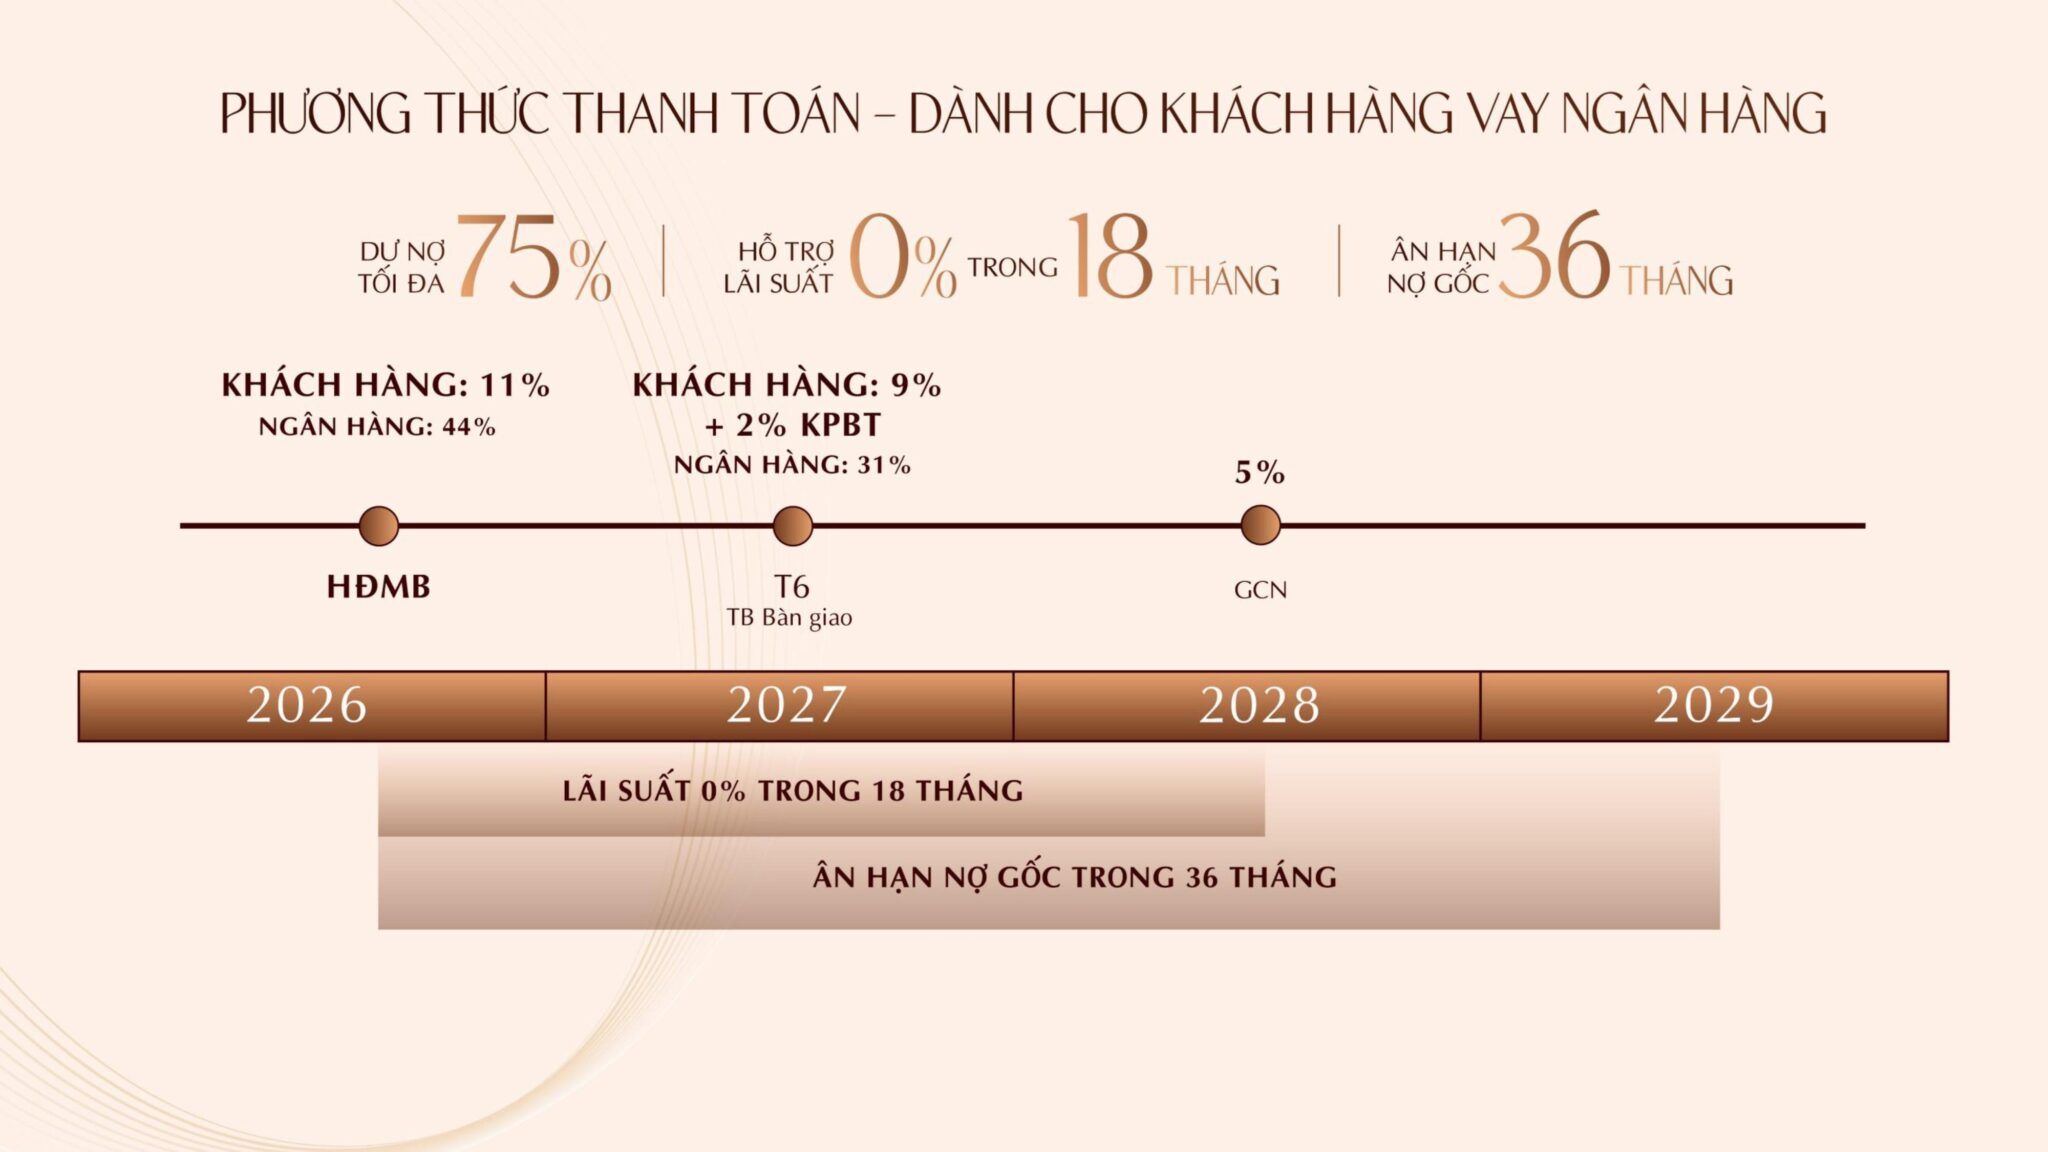
Thông tin hỗ trợ được giới thiệu gồm hạn mức vay tối đa 75%, hỗ trợ lãi suất 0% trong 18 tháng, ân hạn nợ gốc đến 36 tháng và miễn phí quản lý 24 tháng theo chương trình. Các quyền lợi được lựa chọn cùng sản phẩm và hồ sơ áp dụng; lịch của căn đang giao dịch là cơ sở để sắp xếp tiền thực tế.
Phương án vay: đọc riêng vốn tự có và phần ngân hàng giải ngân
Trong sơ đồ vay tham khảo, tiền thanh toán căn hộ được chia thành phần của khách hàng và phần giải ngân ngân hàng. Cách nhìn này giúp biết số vốn gia đình cần chuẩn bị ở từng thời điểm, đồng thời hình dung dư nợ hình thành theo các đợt.
| Mốc theo sơ đồ tham khảo | Khách hàng | Ngân hàng | Tổng cộng dồn |
|---|---|---|---|
| Mốc hợp đồng | 11% | 44% | 55% |
| Thông báo bàn giao | 9% | 31% | 95% |
| Mốc quyền sở hữu/giấy chứng nhận | 5% | — | 100% |
| Tổng tỷ lệ giá trị căn hộ | 25% | 75% | 100% |
Bảng giúp phân biệt tỷ lệ vốn tự có với tổng số tiền đã thanh toán cho căn hộ. Khi ngân hàng giải ngân, phần đó trở thành khoản vay của khách hàng; các khoản phí và thuế được đối chiếu riêng theo hồ sơ. Những tỷ lệ trên là sơ đồ tham khảo, không thay lịch giải ngân đã được duyệt cho từng sản phẩm.
Hỗ trợ lãi suất và ân hạn gốc tạo khoảng thời gian để thu xếp nguồn vốn ở giai đoạn đầu. Để kế hoạch liền mạch, nên xem cả mốc kết thúc hỗ trợ lãi, thời điểm bắt đầu trả gốc và cách xác định lãi sau ưu đãi. Một lịch trả nợ được lập cùng tiến độ thanh toán sẽ cho thấy số tiền cần chuẩn bị qua từng giai đoạn.
Phần phương pháp có thể đọc thêm tại bảng tính lãi vay mua nhà theo dư nợ và tiến độ giải ngân, để hiểu cách dư nợ thay đổi khi vốn được giải ngân nhiều đợt.
Thanh toán theo tiến độ và giãn thanh toán: so nhịp nộp tiền
Lịch tham khảo trên dự án thể hiện phương án chuẩn với các đợt đầu 10%, tiếp theo các đợt 5% và những mốc còn lại gắn với bàn giao, giấy chứng nhận. Phương án giãn tổ chức các chu kỳ dài hơn ở phần lịch sau, giúp người mua đối chiếu với thời điểm nguồn tiền của mình sẵn sàng.
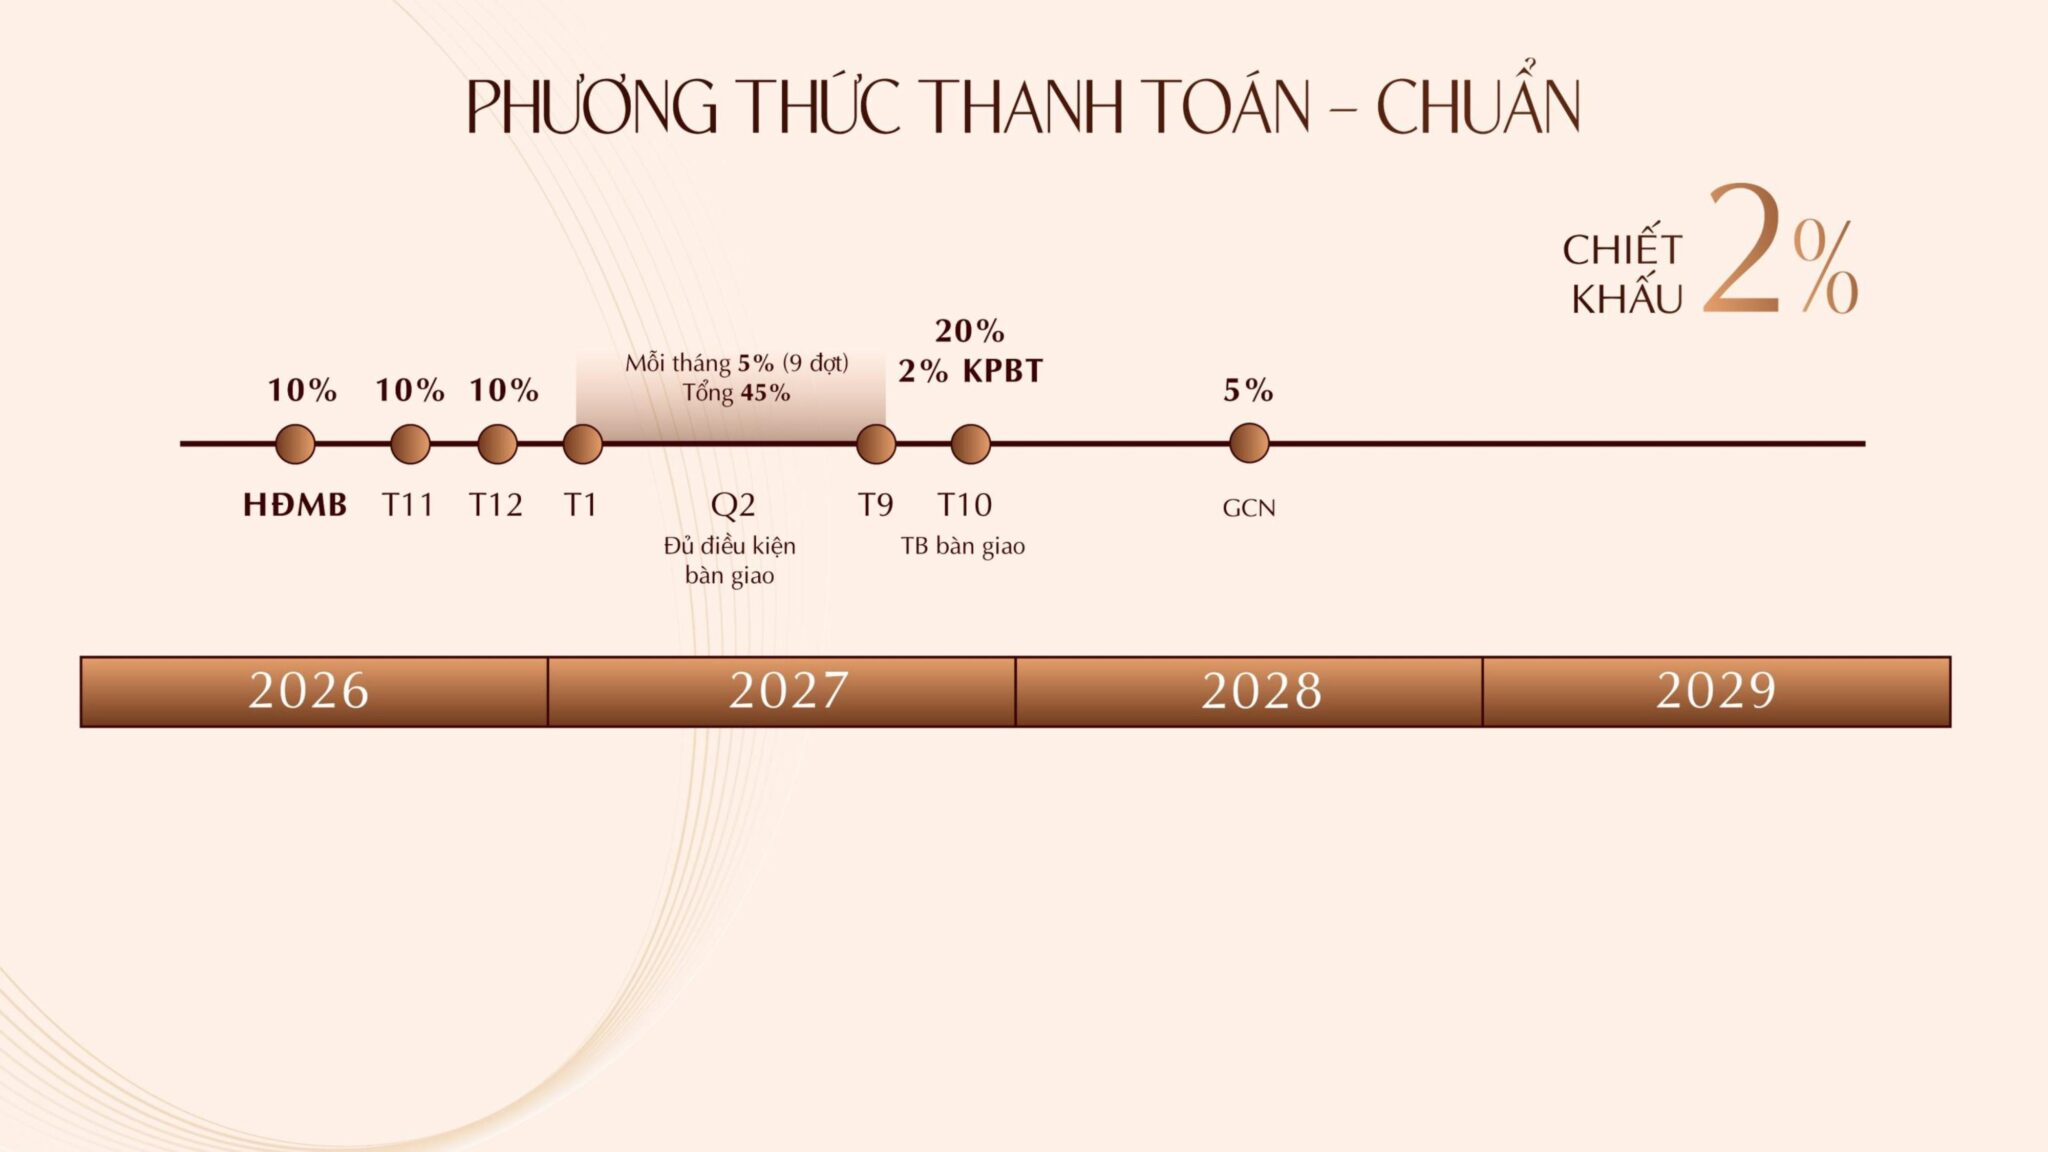
Khi đọc một lịch, cần phân biệt “tiền của đợt này” và “tổng đã nộp đến đợt này”. Hai cột trả lời hai câu hỏi khác nhau: khoản cần chuẩn bị ngay và phần vốn đã được dành cho căn hộ. Hãy đặt chúng cạnh ngày hoặc điều kiện đến hạn để có một bảng theo dõi dễ sử dụng.
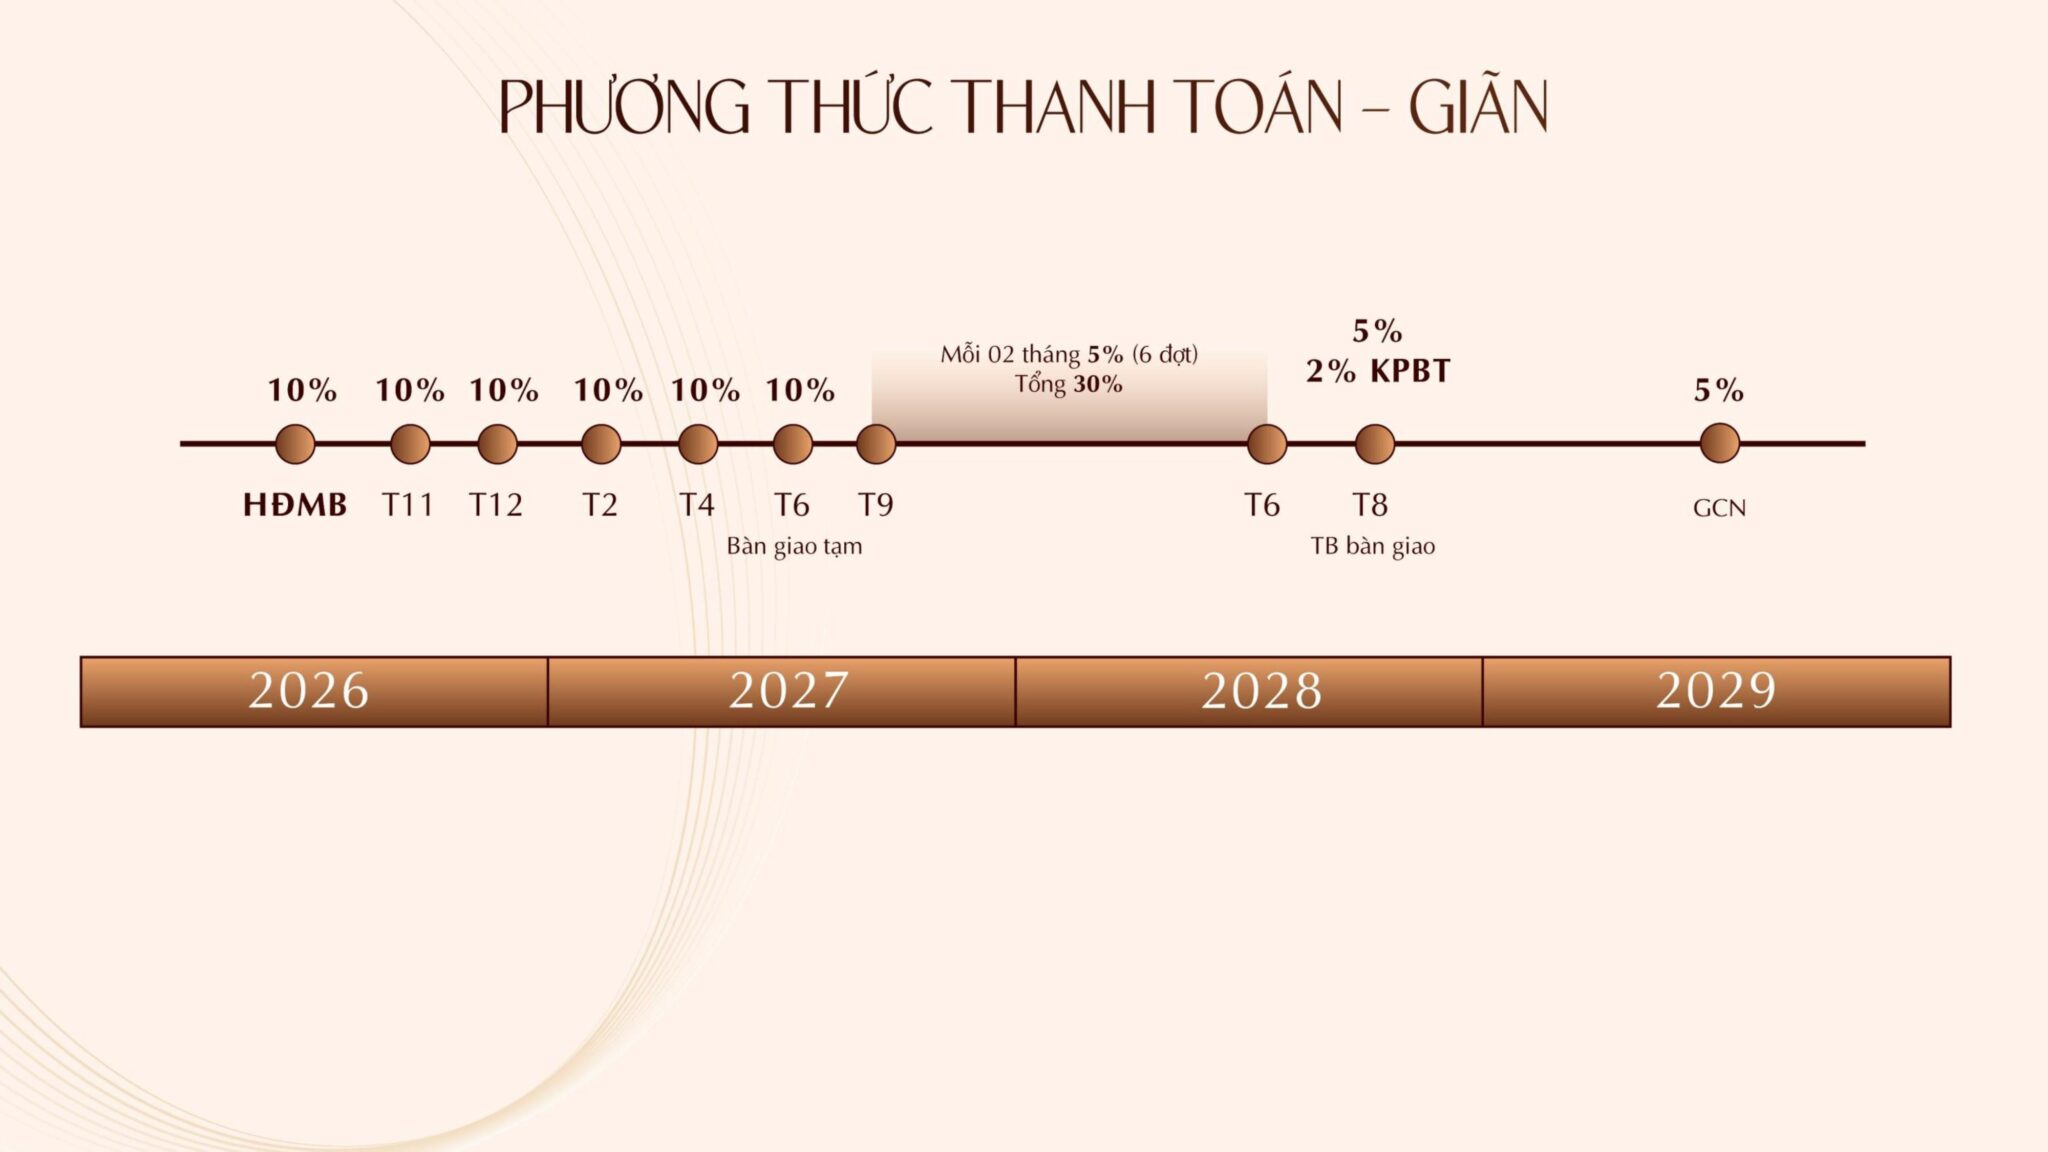
Với phương án giãn có các mốc bàn giao tạm và bàn giao chính thức, việc sử dụng căn hộ được đối chiếu theo điều kiện của đúng chương trình. Đây là điểm nên đưa vào lịch cá nhân nếu gia đình đã có kế hoạch chuyển nhà, làm nội thất hoặc tiếp tục khai thác nguồn vốn khác.
Hiểu đúng chương trình “0 đồng tại thời điểm ký”
Phương án 0 đồng tại thời điểm ký hợp đồng và thời gian thanh toán kéo dài đến ba năm được giới thiệu như một chương trình riêng. Điểm hấp dẫn nằm ở cách phân bổ thời gian chi tiền; để so với phương án vay hoặc lịch chuẩn, cần lấy đầy đủ các đợt sau thời điểm ký của sản phẩm áp dụng.
Chương trình 0 đồng tại thời điểm ký và phương án vay có tỷ lệ vốn tự có 11% là những lựa chọn riêng, mỗi lựa chọn có một nhịp vốn. Đặt cạnh nhau bằng lịch đầy đủ sẽ giúp người mua nhận ra phương án phù hợp nhất với thời điểm tiền về.
Ưu đãi có giá trị khi gắn với cách sử dụng vốn của bạn
Miễn phí quản lý 24 tháng là một quyền lợi đáng quan tâm khi lập chi phí giai đoạn đầu nhận nhà. Các chương trình chiết khấu, thanh toán sớm hoặc ưu đãi theo giỏ hàng cần được thể hiện trên cùng phiếu tính giá để biết giá trị thực và điều kiện đi kèm.
Người có nguồn tiền sẵn có có thể so giá thực trả của phương án thanh toán sớm với nhu cầu giữ vốn cho công việc. Người nhận tiền theo chu kỳ có thể ưu tiên một lịch phù hợp thời điểm tiền về. Với gia đình dùng ngân hàng, phần ưu đãi cần được nhìn cùng lịch trả nợ, thời gian dự kiến sử dụng khoản vay và chi phí tín dụng.
Một bảng dòng tiền cá nhân trước khi chọn phương án
| Thông tin đầu vào | Điều cần thể hiện |
|---|---|
| Sản phẩm | Tháp, tầng, mã căn, diện tích và giá trị làm cơ sở tính tỷ lệ |
| Mỗi đợt thanh toán | Mốc đến hạn, tỷ lệ, số tiền của đợt và tổng cộng dồn |
| Nguồn vốn | Tiền sẵn có, thời điểm tiền về, phần đề nghị ngân hàng giải ngân |
| Vay ngân hàng | Dư nợ, mốc hết hỗ trợ lãi, mốc trả gốc, khoản trả dự kiến |
| Chi phí nhận nhà | Thuế, bảo trì, nội thất và các khoản áp dụng theo hồ sơ |
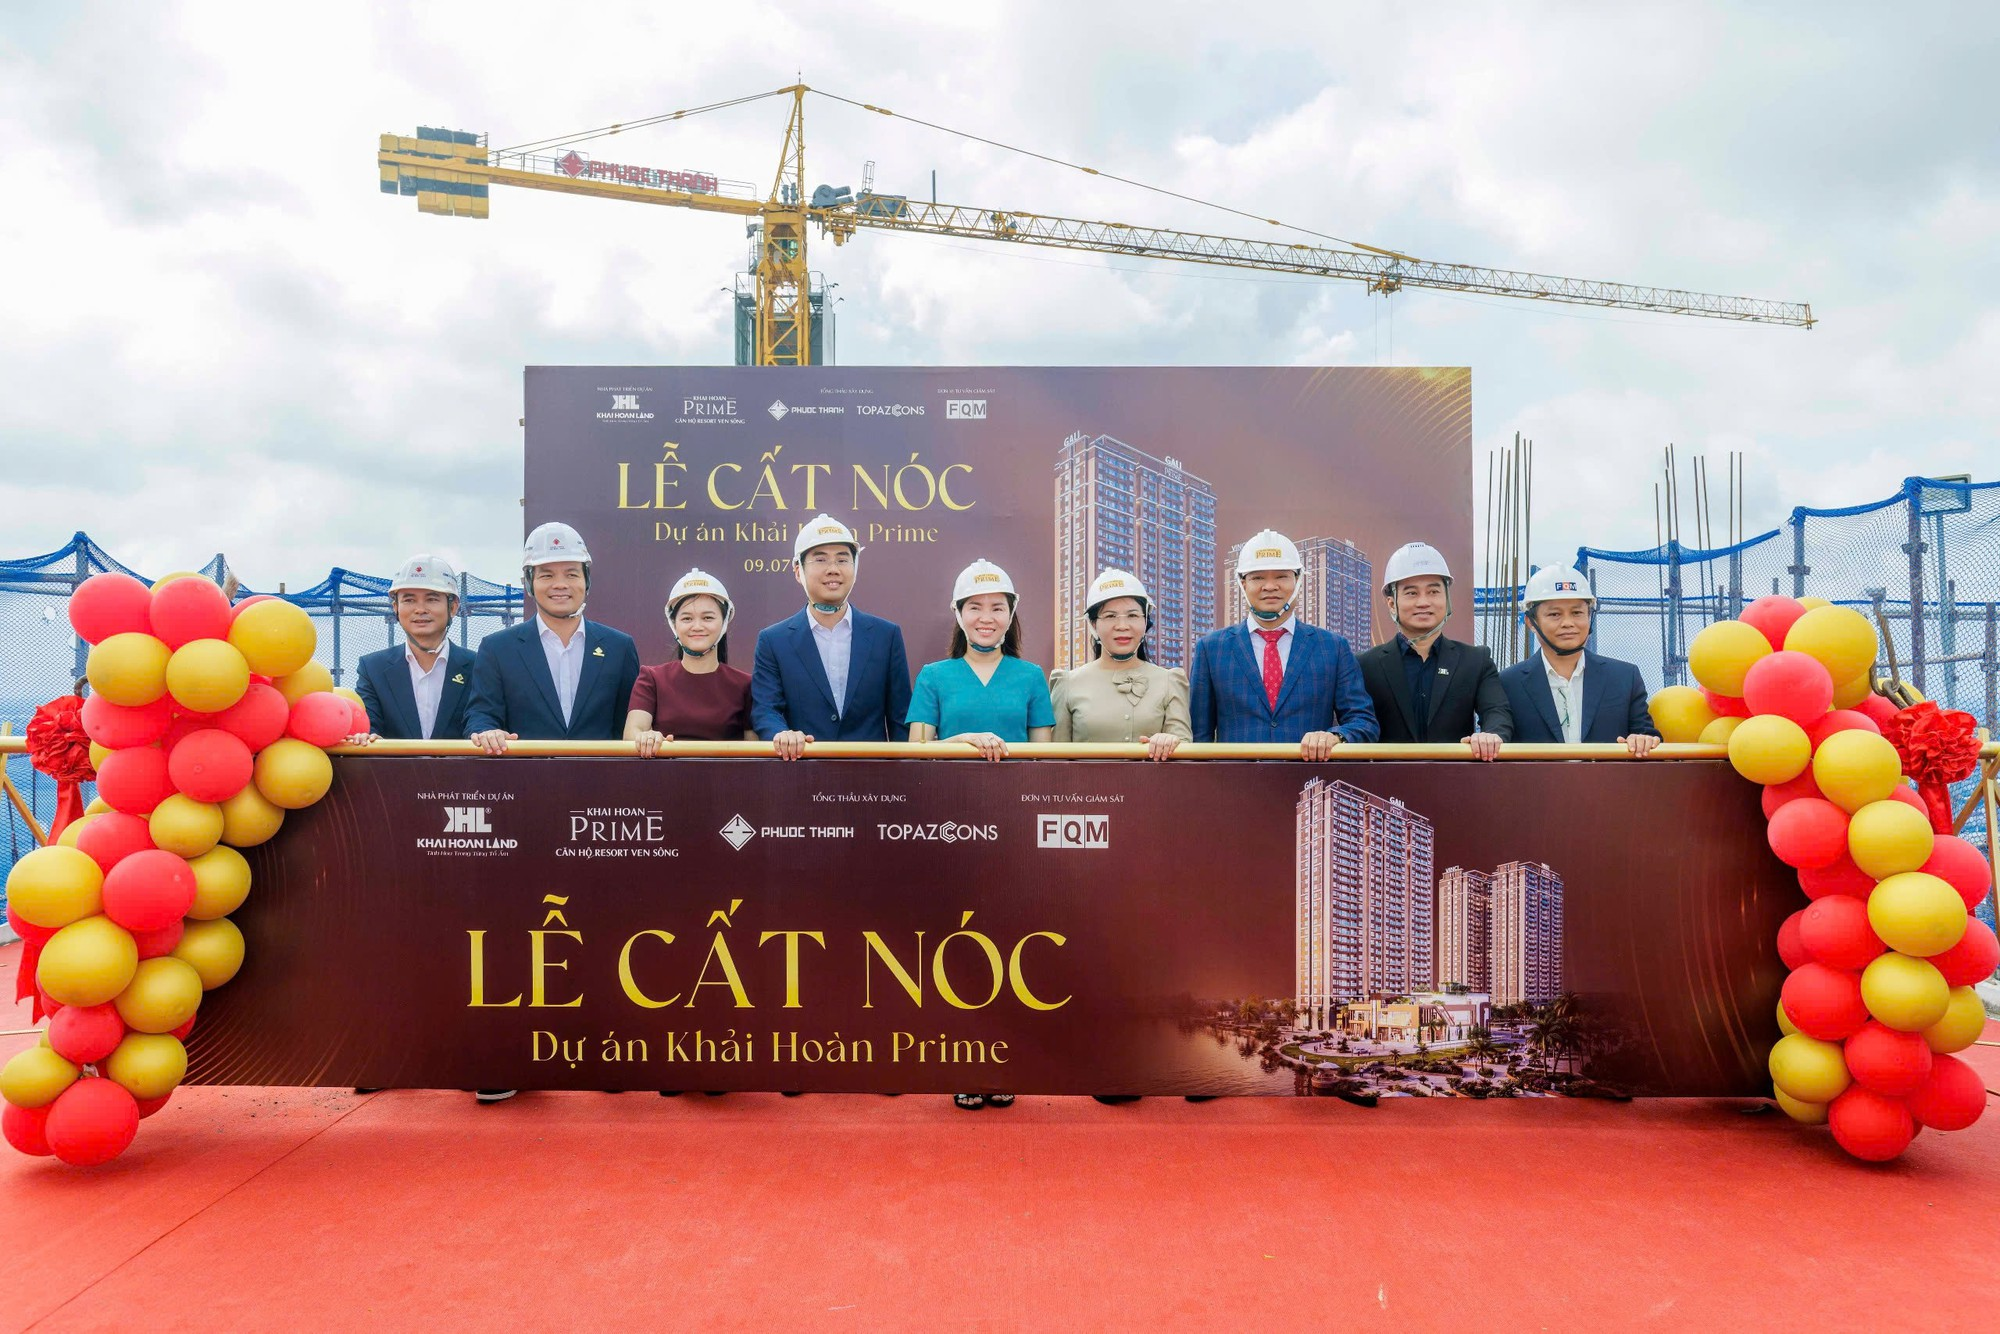
Các mốc hợp đồng cần được đọc cùng hồ sơ pháp lý và vai trò các đơn vị của Khải Hoàn Prime.
Khi đã có bảng này, việc chọn phương án trở nên cụ thể: gia đình biết lúc nào cần tiền, khoản nào sử dụng vốn tự có và khoản nào có ngân hàng tham gia. Một kế hoạch phù hợp giúp hành trình sở hữu tổ ấm được chuẩn bị liền mạch.
Liên hệ Địa Ốc Số – 0932.655.995 để nhận phiếu tính giá và phương án thanh toán của căn đang quan tâm, đồng thời đối chiếu với nguồn vốn và thời điểm nhận nhà mong muốn.